הולי טרנר ודאנקן הייל מ-Schroders Capital שוחחו עם Climate Solutions News לקראת כנס Reset Connect London 2026 , שהתקיים בכנס Excel London ב-23 וב-24 ביוני. השיחה עסקה בהימור ההפוך של החברה על מימן ירוק, בקרנות המנתבות כספי פנסיה ועושר למעבר האנרגיה, בעדיפות הגוברת של הסתגלות לאקלים, ובאופן שבו שינוי הרגולציה האירופית יבחן מה נחשב להשקעה בת קיימא.
מימן ירוק עבר כמה שנים קשות. ביטולי פרויקטים, חריגות עלויות וביקוש שלא הגיע בזמן ציננו חלק ניכר מההתלהבות המוקדמת. משקיעים שהצטרפו במהלך ההייפ נסוגו מאז. לכן, בולט לגלות שאחד השחקנים המוסדיים הגדולים יותר במעבר האנרגיה מתייחס לירידה כסיבה להתחייבות, לא לסגת.
Schroders Greencoat היא זרוע תשתיות המעבר לאנרגיה של Schroders Capital, עסקי השווקים הפרטיים של מנהלת הנכסים FTSE 100. דאנקן הייל, מנהל תיקים שם, נוקט בגישה לא מרגשת במכוון כלפי סוג נכסים שהתנדנד בין קצוות. "מימן הוא ללא ספק נושא מעניין מאוד ובמובנים מסוימים מרגש", הוא אומר. "בשלוש או ארבע השנים האחרונות הוא עבר גלים של אופוריה ואז... מה ההפך מאופוריה...?" לאורך כל זה, הוא טוען, הגישה של החברה נותרה עקבית.
בנייה קרובה ללקוח
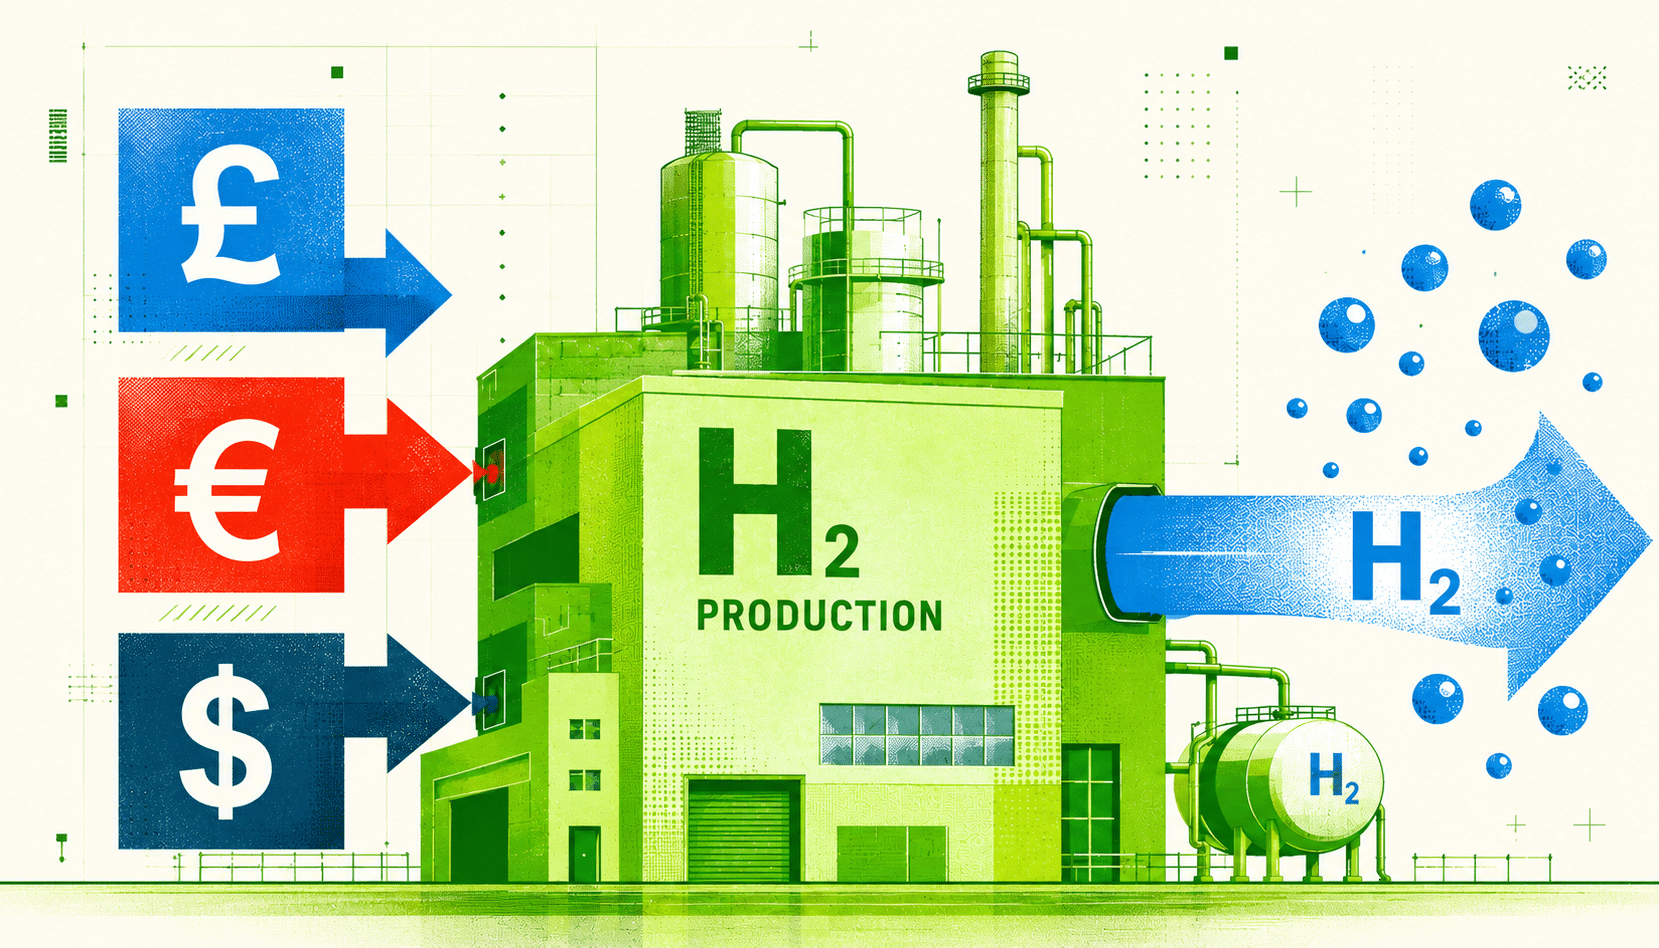
גישה זו מתחילה בעובדה פיזיקלית. מימן הוא, במילותיו של הייל, "מולקולה ובמקרים רבים זוהי מולקולה שקשה להזיז במערכת". הובלה ואחסון הן הנקודות שבהן הכלכלה לעתים קרובות נשברת. לכן החברה בונה ייצור קרוב למקום שבו המימן משמש, נועלת קונה ומתייחסת לתזרים המזומנים שנוצר כנקודת המטרה של התרגיל.
הדוגמה הברורה ביותר היא בקומבריה. חברת Schroders Greencoat וחברת הפיתוח Carlton Power הגיעו להחלטת השקעה סופית בפרויקט Barrow Green Hydrogen , תחנת כוח בהספק 30 מגה-וואט שתספק מימן למפעל קימברלי-קלארק הסמוך. האתר מייצר את Andrex ו-Kleinex, וייצור הנייר שלו זקוק לחום איכותי שמקורו באופן היסטורי בשריפת גז. המימן יחליף חלק ניכר מזה. על פי הערכות Schroders Greencoat , המפעל יוכל להפחית את צריכת הגז הטבעי של המפעל בעד 50% ולהפחית את פליטות ה-CO2 בכ-18,300 טון בשנה.
הייל מתאר את ההיגיון. "אנחנו בונים פרויקט קרוב למפעל של קימברלי-קלארק, שם הם מייצרים קלינקס", הוא אומר. "הם אכן צריכים חום ברמה גבוהה למדי. ובאופן היסטורי, החום ברמה גבוהה הזה הגיע משריפת גז." המפעל שואב מימן ישירות למפעל כתחליף לגז. "זה פנטסטי מנקודת מבט של קימברלי-קלארק, במובן שזה מאפשר להם להפחית את פליטת הפחמן מחלקים משרשרת האספקה שלהם."
ההימור בין סובסידיה לשוויון
בארו הוא הפרויקט הראשון שהמיזם המשותף של שרדרס גרינקוט וקרלטון פאוור, גרין הידרוגן אנרג'י קומפני , נכנס לבנייה. הוא פועל על חוזה הפרשים, הסכם מגובה על ידי הממשלה שקובע מחיר עבור המימן וכך מעניק למשקיעים את ההכנסות החוזיות הדרושות להם. הייל מציג את הסובסידיה כמעין פיגום זמני ולא כקביים קבועים.
"הממשלה מספקת את היכולת להפוך את הפרויקט הזה לכלכלי בטווח הקצר", הוא אומר, "מתוך ראייה שזה מגרה את שרשרת האספקה הכוללת של מימן בבריטניה, מה שמשמעותו, בתקווה, שהתמחור יירד עם הזמן ויהיה כלכלי יותר לעשות זאת עם פחות סובסידיות." המודל שהוא מצביע עליו הוא אנרגיה מתחדשת. "לפני עשר, חמש עשרה שנים היה יקר מאוד מאוד לבנות אנרגיה סולארית ורוח", הוא אומר. "אבל היום, במקרים רבים, במקומות רבים בעולם, כולל בבריטניה, אפשר לבנות תחנת כוח סולארית או תחנת כוח רוח ללא סובסידיות ממשלתיות."
למרות כל האמונה, מימן נותר חלק קטן מהתיק. מבין המוצרים שהייל מפעילה בצד החצי-נוזלי, כשליש מהנכסים נמצאים ברוח, שליש באנרגיה סולארית, ושליש במה שהחברה מכנה נכסי מעבר אנרגטי אחרים. מימן מהווה "כשליש עד חצי" מהנתח הסופי הזה, כלומר כ-10% מהתיק הכולל. "זהו אחוז קטן אך הולך וגדל", הוא אומר, ואחוז "שנראה שצומח עם הזמן".
כיצד מגייסים את הכסף
ההון שמאחורי הפרויקטים הללו מגיע מקרנות שהייל עצמו סייע בהקמה. בתחילת 2024, Schroders Greencoat השיקה את Schroders Capital Semi-Liquid Energy Transition Fund , קרן לפי סעיף 9 המיועדת ללקוחות פנסיה עם תרומה מוגדרת, אשר פורסת הון לתחומי אנרגיית רוח, אנרגיה סולארית, מימן ואחסון באירופה ובארה"ב. המבנה החצי-נזיל מאפשר למשקיעים להשקיע כסף בתשתיות שאינן נזילות בדרך כלל, תוך שמירה על גישה קבועה למזומן שלהם. זה חשוב לחוסכי פנסיה שאינם יכולים לנעול הון במשך עשור.
שנה לאחר מכן, החברה הוסיפה קרן הזנה כדי להרחיב את הגישה. קרן הנכסים ארוכי הטווח של תשתית האנרגיה הגלובלית מנתבת לקוחות עושר בריטיים לאותה אסטרטגיה. "בעוד שנכסים אמיתיים כמו אנרגיה מתחדשת נחשבים בדרך כלל כבלתי נזילים, קרנות הנכסים החצי-נזילים וה-LTAF שלנו יוצרות איזון על ידי מתן גישה קבועה ושקופה לנזילות", אמר הייל בהשקה. פלטפורמת מרכז הנתונים של דרוהדה נמצאת בתוך קרן התשתיות הגלובלית הנזילה למחצה ירוקת הנצח. באמצעות כלי השקעה אלה, Schroders Greencoat מממנת כעת כשליש מהפרויקטים שאושרו בסבב גיוס המימן הירוק הראשון בבריטניה.
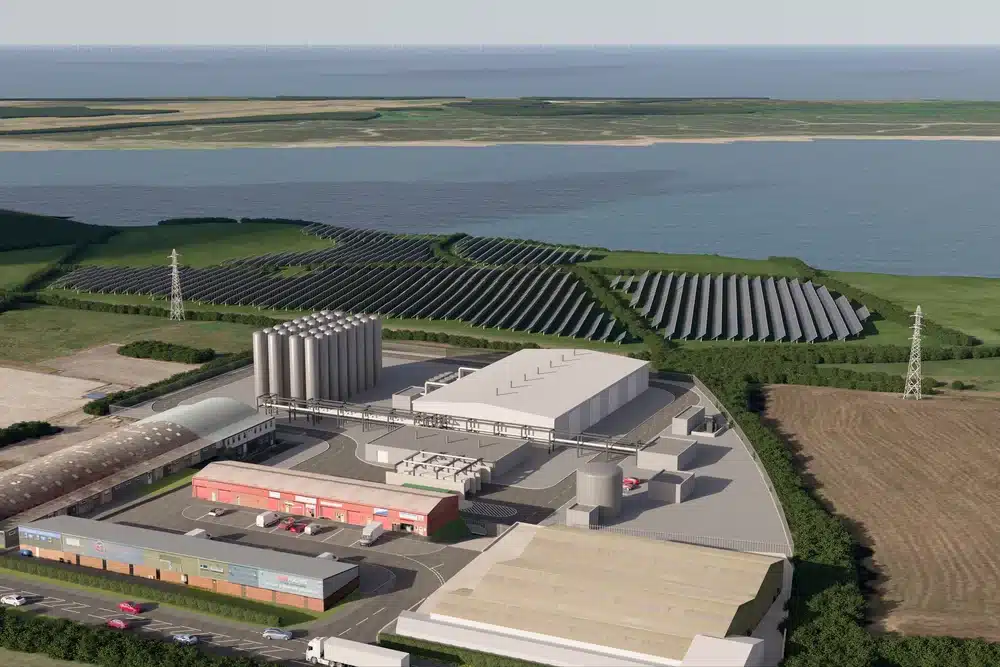
כיצד ייראה מתקן קימברלי-קלארק. תמונה מאת בארו גרין הידרוגן.
לאן הבירה הולכת הלאה
מימן נמצא בתוך מפה רחבה יותר של מקומות שבהם כסף מותאם לאקלים יכול לעבוד. הולי טרנר, ראש תחום השקעות בנות קיימא ב-Schroders Capital, ממיינת את המפה הזו לקטגוריות המשקפות באופן כללי את הטקסונומיה של האיחוד האירופי. פתרונות דלי פחמן מכסים ייצור מתחדש טהור וחלק ניכר מתשתית המעבר האנרגטית שבה הייל משקיעה. המעבר מכסה מגזרים בעלי פליטות גבוהות היוצרים ערך תוך כדי הפחתת פחמן, במימון עסקי הנדל"ן והתשתיות של החברה.
הקטגוריה השלישית מקבלת פחות תשומת לב, וזו אחת הסיבות לכך שטרנר מוצאת אותה מעניינת. "מאפשרים", היא מכנה אותם, "פתרונות מימון המאפשרים הפחתת פליטות פחמן באופן עקיף" באמצעות מוצר או שירות. היא מצביעה על עסקים בכלכלה מעגלית ויעילות, כאלה ש"פותחים צווארי בקבוק קריטיים בתוך המערכת". כאן מתמקדת עבודת ההון הפרטי של החברה בשוק הקטן והבינוני. "אנחנו יכולים לבחון התמקצעות או הרחבה של העסקים האלה כדי לטפל בצוואר הבקבוק הזה", היא אומרת.
כיוון מתפתח אחד מחזיר את ההיגיון של מימן לביקוש לחשמל. חברת Schroders Greencoat השיקה פלטפורמת תשתית דיגיטלית ירוקה באירלנד, מיזם משותף ביחס של 50:50 עם Greencoat Renewables, החל מאתר בדרוהדה המתוכנן למרכז נתונים בהספק של 36 מגה-וואט. המדינה היא מקרה מבחן טבעי. כפי שמציין הייל, אירלנד היא "בירת מרכזי הנתונים של אירופה", וכ-23% מכלל החשמל האירי הולך למרכזי נתונים , לחץ שדחף את הממשלה להשהות בנייה חדשה לפני שהסירה לאחרונה את ההקפאה. כוונת החברה היא לספק לאתרים חשמל ירוק באיכות גבוהה כדי שספקים יוכלו לבנות.
הסתגלות עולה על סדר היום
העדיפות השנייה של טרנר לשנה היא מפוכחת יותר. לצד צמצום פליטות, החברה ממפה כעת את ההסתגלות והחוסן האקלימי כנושא שניתן להשקעה בו, תוך שימוש בתיקי ביטוח האקלים שלה ובתיקי השקעות פרטיים בשווקים מתעוררים. קרנות אלו בוחנות את פער ההגנה, ההבדל בין הפסדים מבוטחים ללא מבוטחים מאסונות טבע בשווקים מתפתחים.
"זה נורא לומר את זה כהזדמנות להסתגלות וחוסן", היא אומרת, "אבל אני חושבת שזה הופך להיות קריטי יותר ויותר". היא מציינת שהדיונים סביב סיכוני האקלים הפיזי התגברו, ושולחים "אות גדול יותר לקהילת המשקיעים" שהסתגלות היא מרחב שגם המדיניות וגם הביקוש ידרשו ממנו יותר בהמשך.
הגדרה תובענית יותר של בר-קיימא
מתחת לזרם העסקאות מסתתרת שאלה שמטרידה את כל המגזר הפיננסי. כיצד להתמודד עם העובדה שתוויות ESG הודבקו לתיקי השקעות ששונים רק במעט מתיקי השקעות קונבנציונליים.
התשובה של טרנר היא מסגרת פנימית מדורגת. בקצה אחד נמצאת "הטיה בת קיימא". כאן, יעד הקיימות חל רק על תיק ההשקעות בכללותו, ולא על כל אחזקה בתוכו. קרן עשויה לשאוף לעוצמת פחמן ממוצעת נמוכה יותר מהמדד שלה, ועדיין להחזיק בחברות בודדות שלא היו עוברות מבחן קיימות בפני עצמן. היעד הוא התמהיל הכולל, ומניות בודדות נשפטות על סמך האופן שבו הן מניעות את התמהיל הזה ולא על סמך היתרונות שלהן.
בקצה השני נמצאת ההגדרה של "מונע בר-קיימא", שבה כל אחזקה חייבת לעבור סף קיימות לפני שתוכל להיכנס בכלל. "תהיה לך קבוצה של קריטריונים או תנאים שמשמעותם שהאחזקה או האחזקות הבודדות עומדות בקריטריונים של קיימות", היא אומרת. ההבדל הוא בין תיק עבודות שנראה ירוק בממוצע לבין תיק שנבנה רק מאחזקות שכל אחת מהן עומדת בקריטריונים שלה.
היא גם מתנגדת לרעיון שההשפעה באה על חשבון התשואות הפיננסיות. שרדרס ערכה מחקר משותף עם בית הספר לעסקים סעיד באוניברסיטת אוקספורד, שניתח 257 חברות השפעה שנסחרו בבורסה. "תיקי השקעות השפעה יכולים לייצר תשואות תחרותיות חזקות, הן אבסולוטיות והן מותאמות לסיכון, ביחס לתיקי השקעות רחבים יותר ללא הגבלה", היא אומרת. מאז הרחיבה החברה את המחקר הזה על פני הון פרטי וחוב תשתיות.
בנוגע לוויכוח הפוליטי סביב תווית ESG עצמה, עמדתה היא שהחברה לא נסוגה. "לא שינינו באמת את עמדתנו או את הגישה הכוללת שלנו", היא אומרת, ומתארת במקום זאת "התבגרות" המתייחסת לקיימות כ"מניע מהותי של יצירת ערך או ניהול סיכונים" ולא כציווי מוסרי.
הרגולציה מהדקת את הברגים
ספר החוקים של אירופה משתנה תחת כל זה. המערכת הנוכחית, שנקבעה על ידי תקנת הגילוי הנאות של האיחוד האירופי בנושא מימון בר-קיימא, ממיינת קרנות באמצעות שתי תוויות שהשוק מתייחס אליהן כקיצור של שאפתנות. קרנות סעיף 8 , המכונות "ירוק בהיר", מקדמות מאפיינים סביבתיים או חברתיים. קרנות סעיף 9, המדורגות "ירוק כהה", חייבות להיות בעלות השקעה בת קיימא כמטרה מרכזית שלהן. קרן הדגל של Schroders Greencoat למעבר אנרגטי נמצאת בקטגוריה המחמירה יותר של סעיף 9. הנציבות מתכננת כעת לבטל את שתי התוויות ולהחליף אותן בקטגוריות חדשות, כולל קטגוריה ייעודית למעבר.
טרנר מברכת על המעבר הזה לעבר תוויות מוצרים ספציפיות יותר, והיא שמחה לראות את קטגוריית המעבר. "אנחנו מברכים על הקטגוריה באופן כללי", היא אומרת. המלכוד הוא ההוכחה. קשה להוכיח את המעבר מכיוון שהוא מתרחש לאורך זמן.
"הראיות למעבר ובמהלך פרק הזמן להשיג את המעבר הן משהו שידרוש ניסוח ומדידה ברורים מאוד", היא אומרת. זה לא, במילותיה, "מדד פשטני". מנהלים יצטרכו להראות עד כמה מעבר משיג נכס במהלך תקופת ההחזקה, ואיזה תפקיד מילא המנהל בפועל, בין אם ניהול ישיר של הנכס או סתם שיתוף פעולה עם חברה לשינוי. ההבחנה הזו, בין המודל המעשי של הייל לבין מעורבות קלה יותר, היא בדיוק סוג הפרטים שהרגולטורים ירצו לפרט.
מושב מליאה של COP30 בברזיל. דמיינו את שינויי האקלים של האו"ם. מנהלי נכסים צריכים לעבוד יחד כדי לקדם שינוי מדיניות ולהשיג תוצאות בזירה העולמית.
לובינג באמצעות קולקטיב, לא באמצעות מגפון
זה מוביל לשאלות של מדיניות מאקרו ומומנטום על-לאומי, ואיזה תפקיד יכולים למלא מנהלי נכסים כמו Schroders Capital. פסגות COP עוקבות הסתיימו בהתחייבויות הון נמוכות בהרבה ממה שנדרש למעבר ולהסתגלות, ו-COP30 בשנה שעברה בבלם לא הניב מפת דרכים מוסכמת לדלקי מאובנים. טרנר נמדדת לגבי עד כמה כל מנהל בודד יכול לשנות זאת. "שני ועידות ה-COP האחרונות היו דומות", היא אומרת, וממשיכה "להדגים צורך בדרישת הון" שבמרכזו חילופי הדברים בין מדינות מפותחות למדינות מתפתחות.
הסברה של החברה ממוקדת ולא רועשת. בתוך גרינקוט, היא אומרת, "היינו מזהים מדיניות ספציפית בבריטניה שבה נרצה לעסוק בה". מעבר לכך, העבודה מתבצעת דרך גופי חברים ש"אוספים תגובה קולקטיבית מקבוצת החברים שלהם", בנוסף למשוב ישיר לרגולטורים על כללים חדשים כמו SDR ו-SFDR. "אני חושבת שזו שאלה שעולה הרבה יותר ויותר מבחינת היכן למלא את התפקיד הזה", היא אומרת.
האינסטינקט הזה, להתחייב מוקדם ולתת למבנה לעשות את העבודה הקשה, חוזר ישר למפעל קלינקס בקומבריה. השוק בילה שלוש שנים בהכרעה האם מימן הוא אופוריה או אכזבה. חברת שרודרס גרינקוט בילתה אותם בבניית מפעל עם קונה מצורף, חוזה מתחת, והימור שהסבסוד יבוטל בזמן. השאלה האם שאר המגזר ילך בעקבות תוכנית הפעולה הזו תקבע כיצד ימומן בפועל השלב הבא של המעבר.