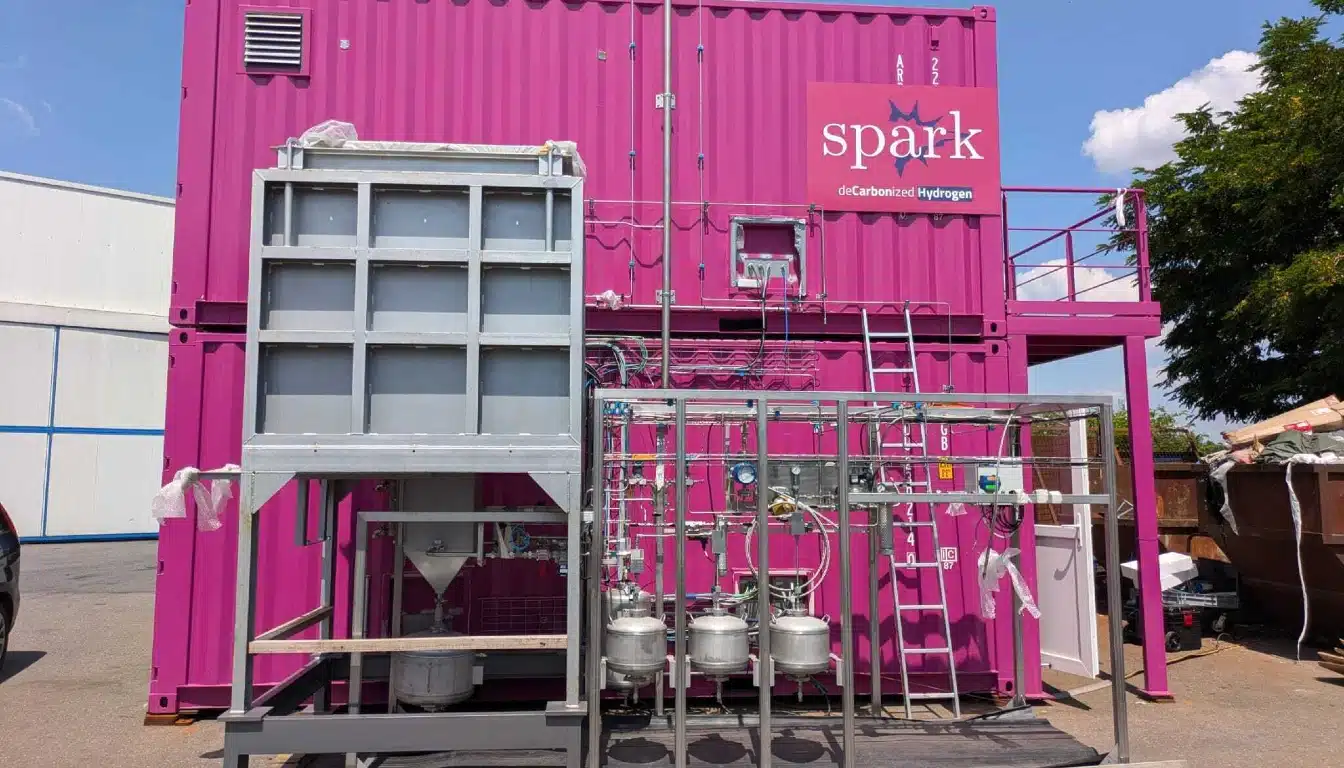
Patrick Peters, CEO e co-fondatore di Spark Cleantech, spiega come il plasma pulsato possa rimuovere il carbonio dal gas naturale prima che raggiunga un bruciatore industriale e perché ritiene che la soluzione sia economicamente sostenibile anche senza ingenti sussidi.
L'industria pesante produce circa un quinto delle emissioni globali di CO₂, eppure gran parte delle politiche europee sull'idrogeno sono state elaborate pensando all'elettrolisi. Spark Cleantech, con sede a Parigi e fondata nel 2022 nei laboratori di CentraleSupélec, sta perseguendo una strada diversa. Il suo reattore è situato tra la fornitura di gas di una fabbrica e i suoi bruciatori, dove scinde il metano in idrogeno e carbonio solido senza combustione. L'azienda ha raccolto 30 milioni di euro in finanziamenti di Serie A nel dicembre 2025 e punta alle sue prime unità commerciali nel 2027. Climate Solutions News ha posto dieci domande a Patrick Peters sulla tecnologia, il prodotto a base di carbonio, le lacune normative e la fattibilità dell'investimento.
La plasmalisi del metano esiste da decenni in varie forme. Cosa ha storicamente impedito la sua diffusione su scala industriale e cosa ha risolto Spark Cleantech che i suoi predecessori non sono riusciti a fare?
La plasmalisi del metano ha dovuto affrontare tre ostacoli alla scala industriale: costi energetici elevati, qualità del carbonio non costante e problemi di durata del reattore. I primi sistemi erano ad alta intensità energetica, producevano carbonio di basso valore e soffrivano di degrado e incrostazioni degli elettrodi.
Il nostro reattore al plasma non termico brevettato riduce il consumo energetico al 20% rispetto all'elettrolisi dell'acqua, produce nerofumo ad elevata purezza per applicazioni di alta gamma e utilizza materiali resistenti all'incrostazione per una stabilità a lungo termine.
Affermate che il consumo di elettricità è cinque volte inferiore rispetto all'elettrolisi dell'acqua. In quali condizioni operative ciò è valido e come cambia se un cliente si alimenta tramite la rete elettrica anziché da fonti rinnovabili?
Il consumo di elettricità cinque volte inferiore è un vantaggio tecnico fisso del nostro reattore, indipendente dalla fonte di energia. Le emissioni di CO₂ derivanti dall'elettricità utilizzata per alimentare il reattore, e non dal reattore stesso, dipendono esclusivamente da come tale elettricità viene prodotta. Su una rete elettrica pulita, si massimizzano sia i benefici energetici che quelli in termini di emissioni. Su una rete basata sui combustibili fossili, l'efficienza energetica rimane elevata, ma permangono le emissioni legate alla fonte di energia elettrica.
Patrick Peters, CEO e co-fondatore di Spark Cleantech
Il carbonio solido è fondamentale per la vostra redditività, ma il mercato del nerofumo è maturo e dominato da produttori affermati. Come qualificate il vostro materiale per usi finali esigenti come la produzione di batterie, e quale sovrapprezzo, se presente, sono attualmente disposti a pagare gli acquirenti?
La nostra efficienza energetica e le basse emissioni di CO₂ ci conferiscono un vantaggio competitivo rispetto ai tradizionali nerofumo, soprattutto nel rispetto delle rigide normative UE. Siamo già in contatto con un potenziale cliente che ha una specifica esigenza di nerofumo ed è interessato al nostro prodotto. Questo ci pone in una posizione ideale per soddisfare le esigenze di applicazioni finali impegnative come la produzione di batterie, dove sostenibilità e prestazioni sono fondamentali.
La vostra tecnologia si interpone tra la rete del gas esistente del cliente e i suoi bruciatori. In pratica, quanto sono stati restii gli operatori industriali a modificare infrastrutture che gestiscono allo stesso modo da decenni?
Le aziende manifatturiere industriali sono fortemente motivate dall'elevata efficienza energetica offerta dalla nostra tecnologia. Molte di esse necessitano di utilizzare sia il gas naturale che l'idrogeno nei propri processi per ridurre le emissioni di carbonio. Stiamo avviando un progetto con un importante partner industriale in questo settore, dimostrando la concreta capacità di adattare le infrastrutture per ottenere questi vantaggi.
Lei descrive un'impronta di carbonio pari a zero o addirittura negativa quando si utilizza il biometano come materia prima. Quanto è disponibile il biometano nei volumi e ai prezzi richiesti dal suo modello? E cosa succede al bilancio del carbonio se un cliente continua a utilizzare il gas fossile?
Attualmente il biometano costa dalle tre alle quattro volte di più del metano di origine fossile, ma il suo mercato è in espansione e gli incentivi statali contribuiscono a compensare i costi, incoraggiando al contempo l'adozione e future riduzioni di prezzo.
Ciò consente di ottenere un'impronta di carbonio pari a zero o addirittura negativa per il nostro processo. Se un cliente utilizza gas fossile, le emissioni rimangono positive, pur rimanendo inferiori rispetto ai metodi tradizionali, consentendo una transizione agevole al biometano man mano che la sua disponibilità aumenta.
Avete firmato i contratti preliminari e puntate al 2027 per l'avvio delle unità commerciali. Quali sono le due o tre variabili che con maggiore probabilità potrebbero posticipare tale data e come le state gestendo?
Puntiamo al 2027 per l'implementazione commerciale, con la firma dei primi contratti. Le principali variabili che potrebbero influire sulla tempistica sono le autorizzazioni e le normative, la catena di approvvigionamento e la preparazione dei siti dei clienti.
Per quanto riguarda le autorizzazioni e la regolamentazione, i progetti sull'idrogeno devono affrontare lunghi tempi di approvazione, soprattutto in Europa. Ci stiamo impegnando fin da subito con gli enti regolatori per allinearci a normative come RED III e CBAM. Sul fronte della catena di approvvigionamento, i componenti critici come elettrodi e generatori di plasma hanno tempi di consegna lunghi. Abbiamo stipulato accordi pluriennali e individuato fornitori alternativi. Per quanto riguarda la preparazione del sito del cliente, ritardi nella fornitura di gas, nelle infrastrutture elettriche o negli accordi di acquisto possono rallentare i progressi. Utilizziamo pagamenti basati sul raggiungimento di obiettivi intermedi per incentivare i clienti a rispettare le scadenze.
Descrivete l'idrogeno come un servizio, producendo e gestendo le attività in loco anziché vendendo apparecchiature. Cosa vi ha convinto che questo modello fosse preferibile alla vendita diretta di beni strumentali e quali sono i rischi per Spark in fase di espansione?
Abbiamo scelto l'Hydrogen-as-a-Service (HaaS) anziché la vendita di apparecchiature per tre motivi. Il primo è una minore barriera d'ingresso: i clienti evitano rischi iniziali e noi ci assumiamo la responsabilità tecnica e prestazionale. Il secondo è la generazione di ricavi ricorrenti: i contratti di fornitura a lungo termine garantiscono un flusso di cassa stabile, interessante per gli investitori. Il terzo è l'ottimizzazione continua: la gestione in loco ci consente di perfezionare l'efficienza e la qualità del carbonio utilizzando dati reali.
Spark presenta dei rischi. L'onere del CapEx, dovuto agli elevati costi iniziali, viene gestito tramite finanziamenti di progetto e partnership. La responsabilità operativa derivante dalle garanzie di performance viene mitigata grazie alla ridondanza e a una manutenzione rigorosa. La complessità della scalabilità derivante dalle operazioni distribuite viene semplificata attraverso il monitoraggio remoto e l'automazione.
Gran parte del quadro normativo dell'UE in materia di idrogeno si basa sull'idrogeno verde elettrolitico. Il contesto normativo supporta attivamente i processi basati sul metano come il vostro, oppure state operando all'interno di un quadro che non è stato concepito pensando alle vostre esigenze?
Il quadro normativo dell'UE in materia di idrogeno, che comprende la Direttiva sulle energie rinnovabili (RED III) e gli Atti delegati sull'idrogeno, è stato concepito principalmente per l'idrogeno verde elettrolitico. I percorsi basati sul metano, come il nostro, non si adattano perfettamente alle definizioni attuali, che si concentrano sugli input di elettricità da fonti rinnovabili. Tuttavia, ci sono due sviluppi incoraggianti.
La prima opzione è l'idrogeno a base di biometano. L'UE riconosce il biometano come combustibile rinnovabile, quindi il nostro processo che utilizza il biometano si qualifica come "idrogeno rinnovabile" ai sensi della direttiva RED III. La seconda opzione è la cattura e lo stoccaggio del carbonio. Per quanto riguarda le materie prime di gas fossile, l'UE sta evolvendo la sua posizione sull'idrogeno con la CCS (cattura e stoccaggio del carbonio). Il nostro sottoprodotto solido di carbonio, che può essere stoccato in modo permanente, potrebbe presto essere riconosciuto come una valida strategia di mitigazione delle emissioni di carbonio, sebbene il percorso normativo non sia ancora chiaro.
Ci stiamo impegnando attivamente con i responsabili politici e gli organismi di normazione come il CEN e l'IEA Hydrogen TCP per garantire che la plasmalisi del metano sia equamente rappresentata nelle future normative. Nel frattempo, stiamo utilizzando i quadri di riferimento esistenti, come la certificazione ISCC per il biometano, per convalidare la nostra impronta di carbonio.
L'industria pesante è responsabile di circa un quinto delle emissioni globali di CO₂, eppure rimane il settore in cui i progressi verso la decarbonizzazione sono più lenti. Perché, a suo avviso, questo settore ha attratto finora investimenti e attenzione politica relativamente inferiori rispetto alla produzione di energia o ai trasporti?
La lenta decarbonizzazione dell'industria pesante deriva da tre sfide strutturali. La prima è l'elevata domanda di energia. Industrie come quella siderurgica, cementiera e vetraria richiedono temperature estremamente elevate, comprese tra 1,000 e 2,000 °C, difficili da raggiungere su larga scala con l'elettricità da fonti rinnovabili o l'idrogeno verde. La seconda sfida riguarda gli incentivi economici. A differenza della produzione di energia elettrica, dove le energie rinnovabili sono ormai competitive in termini di costi, o dei trasporti, dove i veicoli elettrici beneficiano di sovvenzioni, la decarbonizzazione industriale manca di un forte sostegno politico. I prezzi del carbonio, come quelli del sistema ETS dell'UE, intorno agli 80 euro a tonnellata, non sono ancora sufficientemente alti da giustificare il passaggio dai combustibili fossili. La terza sfida è la maturità tecnologica. Molte soluzioni a basse emissioni di carbonio, come l'acciaio verde tramite la riduzione diretta dell'idrogeno (DRI) e la cattura del carbonio per il cemento, sono ancora in fase pilota, con elevati investimenti iniziali (CapEx) e affidabilità non ancora dimostrata.
Gli investimenti sono rimasti indietro perché il rapporto rischio-rendimento è sfavorevole. Gli operatori industriali si trovano ad affrontare elevati costi iniziali con rendimenti incerti in un contesto normativo volatile. Noi di Spark Cleantech affrontiamo questo problema concentrandoci su soluzioni "plug-and-play", come la sostituzione del gas fossile con l'idrogeno nei bruciatori esistenti, che richiedono modifiche minime alle infrastrutture e offrono una riduzione immediata delle emissioni.
È evidente che finora avete avuto successo nella raccolta di fondi. Investitori e analisti ascoltano moltissime proposte di decarbonizzazione industriale. Cosa pensate che vi distingua, in termini di potenziali rendimenti, rispetto ad altre soluzioni?
Gli investitori ascoltano innumerevoli proposte di decarbonizzazione, ma Spark Cleantech si distingue per tre motivi. Il primo è la doppia fonte di ricavi. A differenza delle aziende che producono solo idrogeno, noi monetizziamo sia l'idrogeno che il nerofumo, diversificando le entrate e migliorando i margini. Il nostro prodotto a base di carbonio non è un rifiuto, bensì un sottoprodotto di alto valore con una domanda crescente nei settori delle batterie e degli pneumatici. Il secondo motivo è l'efficienza energetica. Il nostro consumo di elettricità, cinque volte inferiore rispetto all'elettrolisi, si traduce in costi operativi più bassi, soprattutto nelle regioni con un costo dell'energia elevato. Questo rende il nostro idrogeno competitivo in termini di costi anche senza ingenti sussidi. Il terzo motivo è la scalabilità e la flessibilità. I nostri reattori modulari possono essere installati in loco presso gli impianti industriali, evitando le problematiche di trasporto e stoccaggio della produzione centralizzata di idrogeno. Ciò riduce i costi infrastrutturali e accelera l'adozione.
Inoltre, il nostro modello HaaS allinea gli incentivi. I clienti pagano per la produzione di idrogeno, non per le apparecchiature, riducendo il loro rischio e garantendoci al contempo entrate ricorrenti. Con le prime unità commerciali previste per il 2027 e una serie di lettere di intenti con importanti aziende industriali, siamo ben posizionati per cogliere il vantaggio di essere tra i primi ad entrare in un mercato destinato a una crescita esponenziale.