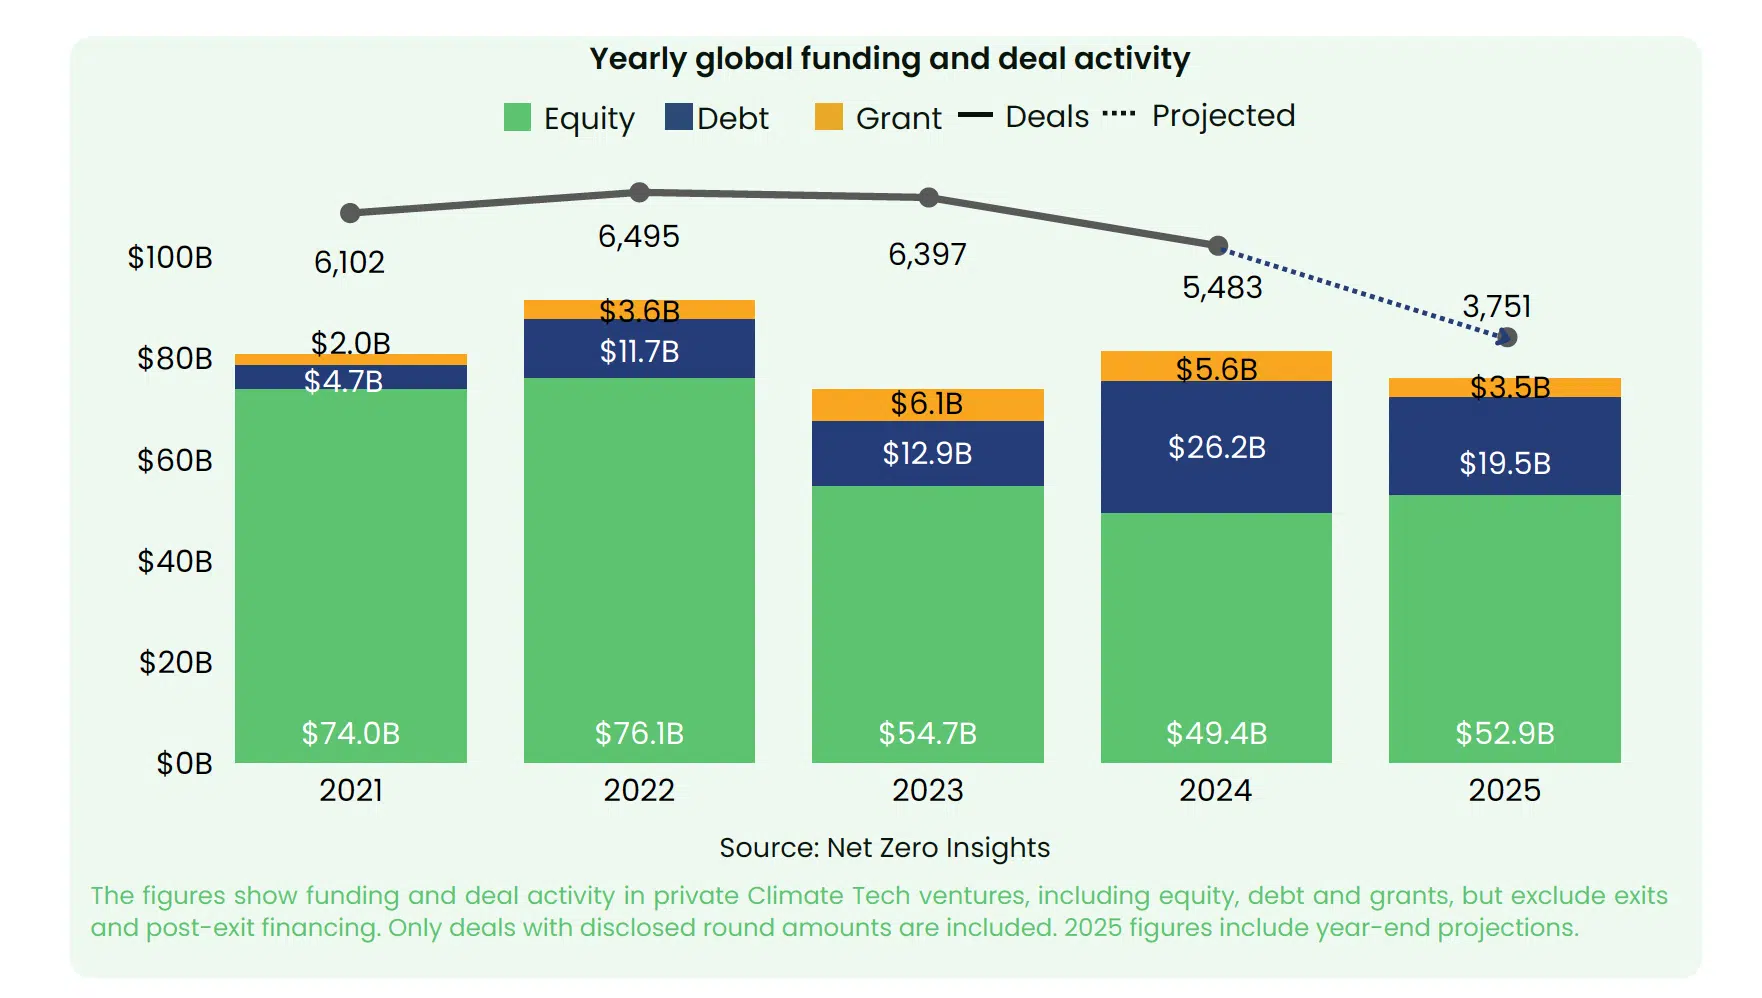
2025 માં ક્લાઇમેટ ટેક હવે ફ્રીવ્હીલિંગ ફ્રન્ટીયર સેક્ટર નથી. તે નેટ ઝીરો ઇનસાઇટ્સ જેને એક્ઝિક્યુશન યુગ કહે છે તેમાં પ્રવેશી ગયું છે, જે ઉચ્ચ અપેક્ષાઓ, તીક્ષ્ણ રોકાણ ફિલ્ટર્સ અને વાણિજ્યિક તૈયારી સુધી પહોંચવા માટે વધતા દબાણ દ્વારા આકાર પામ્યું છે. સંગઠનના સ્ટેટ ઓફ ક્લાઇમેટ ટેક 2025 રિપોર્ટ અનુસાર, વૈશ્વિક ભંડોળ સતત ત્રીજા વર્ષે $52.9 બિલિયનથી વધુ રહેવાનો અંદાજ છે, છતાં આ હેડલાઇન સ્થિરતા વધુ નાજુકતાને છુપાવે છે. ડીલ પ્રવૃત્તિ લગભગ 30 ટકા ઘટી ગઈ છે, પ્રારંભિક તબક્કાનું રોકાણ પાંચ વર્ષના નીચલા સ્તરે પહોંચી ગયું છે અને ઘણા હાર્ડ ટેક સાહસો આશાસ્પદ પ્રોટોટાઇપ્સ અને વાણિજ્યિક સધ્ધરતા વચ્ચે અટવાયેલા છે.
આ અહેવાલમાં આ પરિવર્તનને અસામાન્ય સ્પષ્ટતા સાથે દર્શાવવામાં આવ્યું છે. "2025 ક્લાઇમેટ ટેકના હિસાબને ચિહ્નિત કરે છે. વિશ્વને ઘોષણાઓની નહીં, પણ જમાવટની જરૂર છે. પ્રશ્ન હવે એ નથી કે પ્રગતિશીલ તકનીકો અસ્તિત્વમાં છે કે નહીં, પરંતુ શું તે નફાકારક રીતે સ્કેલ કરી શકે છે અને સમયસર પહોંચાડી શકે છે." આ એક સંક્રમણ છે જે ક્ષેત્રની સ્થિતિસ્થાપકતા અને નબળાઈ બંનેને વ્યાખ્યાયિત કરે છે.
વિશ્લેષણ સાથેની ટિપ્પણીમાં, નેટ ઝીરો ઇનસાઇટ્સના માર્કેટ ઇનસાઇટ્સના વડા, સોફિયા એસ્ટેવ્સ, યુવા કંપનીઓ પર વધતા દબાણ પર પ્રકાશ પાડે છે. "બીજ અને બીજ પહેલાંની પ્રવૃત્તિ પાંચ વર્ષના નીચલા સ્તરે આવી ગઈ છે, જે વધુ શિસ્તબદ્ધ અને પસંદગીયુક્ત પ્રારંભિક તબક્કાના બજાર તરફ નિર્દેશ કરે છે. ગ્રાન્ટ્સ, ઇન્ક્યુબેટર્સ અને એક્સિલરેટર્સના પીછેહઠથી પાઇપલાઇનમાં પ્રવેશતા સાહસોની સંખ્યામાં ઘટાડો થયો છે, જ્યારે સાવધ રોકાણકારો શરૂઆતમાં નફાકારકતા માટે સ્પષ્ટ માર્ગોની માંગ કરે છે."
આ ચિત્ર એક એવા ક્ષેત્રનું છે જે સપાટી પર પરિપક્વ થઈ રહ્યું છે જ્યારે તેના પાયા નબળા પડી રહ્યા છે.
સ્થિર હેડલાઇન એક નવા આકાર પામેલા બજારને છુપાવે છે
વૈશ્વિક ભંડોળનું સ્તર મજબૂત રહ્યું છે. ક્લાઇમેટ ટેક દ્વારા 2024 માં $54.7 બિલિયનનું રોકાણ કરવામાં આવ્યું હતું અને 2025 માં $52.9 બિલિયન સુધી પહોંચવાની તૈયારી છે. કાગળ પર આ ક્ષેત્ર સ્થિર દેખાય છે. છતાં અહેવાલમાં ભાર મૂકવામાં આવ્યો છે કે આ આંકડાઓ એક ઊંડા પરિવર્તનને છુપાવે છે: કારણ કે મૂડી મજબૂત વ્યાપારી સંકેતો ધરાવતી ઓછી કંપનીઓમાં કેન્દ્રિત થઈ રહી છે.
૨૦૨૪માં ડીલ વોલ્યુમ ૫,૪૮૩ હતું જે આ વર્ષે ઘટીને ૩,૭૫૧ થયું હોવાનો અંદાજ છે. રિપોર્ટમાં આને "૨૦૨૦-૨૦૨૨ના ઉત્સાહથી વ્યૂહાત્મક પસંદગી દ્વારા વ્યાખ્યાયિત યુગમાં નિર્ણાયક સંક્રમણ" તરીકે વર્ણવવામાં આવ્યું છે. જ્યારે ઇક્વિટી રોકાણ મજબૂત રહે છે, ત્યારે અંતર્ગત નવીનતા પાઇપલાઇન નબળી પડી છે. રોકાણકારો વાસ્તવિક માંગને પહોંચી વળવા, ઉત્પાદન તૈયારી દર્શાવવા, ઉપાડ સુરક્ષિત કરવા અને કડક નીતિ માળખા સાથે સંરેખિત થવા સક્ષમ સાહસોને પ્રાથમિકતા આપી રહ્યા છે.
"આ વર્ષ એ છે જ્યારે ક્લાઇમેટ ટેક મહત્વાકાંક્ષાથી જવાબદારી તરફ આગળ વધે છે. જ્યારે વચન સાબિતી બની જાય છે," અહેવાલ નોંધે છે.
કાગળ પર આ ક્ષેત્ર સ્થિર દેખાય છે, છતાં આંકડા એક ઊંડા પરિવર્તનને છુપાવે છે.
શરૂઆતના તબક્કાનું એન્જિન ખોરવાઈ જાય છે
2025 ના લેન્ડસ્કેપમાં સૌથી નોંધપાત્ર ફેરફાર કંપની રચના અને પ્રારંભિક તબક્કાની પ્રગતિમાં તીવ્ર ઘટાડો છે. જાહેર ગ્રાન્ટ ભંડોળ વાર્ષિક ધોરણે 51 ટકા ઘટ્યું છે. ઇન્ક્યુબેટર્સ અને એક્સિલરેટર્સે તેમનો વપરાશ ઘટાડ્યો છે.
સરકારો સંશોધનમાંથી મૂડીનો ઉપયોગ ઉપયોગ તરફ વાળી રહી છે. તેની સંયુક્ત અસર એ છે કે શરૂઆતના તબક્કાની પાઇપલાઇન પાતળી થઈ રહી છે.
નેટ ઝીરો ઇનસાઇટ્સ ચેતવણી આપે છે કે આ "પ્રી-બીજ વેક્યુમ" બનાવી રહ્યું છે. "સ્થિર એકંદર ભંડોળ પાછળ શાંત સંકોચન રહેલું છે. પરંપરાગત રીતે પ્રારંભિક જોખમને શોષી લેનારા કલાકારો પાછળ હટી ગયા છે. જાહેર મૂડી વિચાર રચનાથી ઇન્ફ્રાસ્ટ્રક્ચર અને ડિપ્લોયમેન્ટ તરફ આગળ વધી રહી છે, જેના કારણે પાઇપલાઇનમાં પ્રવેશવા માટે ઓછા સાહસો સજ્જ છે."
ગ્રેજ્યુએશન રેટમાં તેની અસર સ્પષ્ટપણે દેખાય છે. 2020 અને 2021 માં સ્થપાયેલા સાહસો માટે, ત્રણ વર્ષમાં સીડથી સીરીઝ A માં પ્રગતિની સંભાવના ઘણીવાર 15 થી 25 ટકાની વચ્ચે રહે છે. 2022 અને 2023 માં સ્થપાયેલા સાહસો માટે, તે દર અડધો થઈને 5-12 ટકા થઈ ગયો છે. પછીના તબક્કામાં પરિસ્થિતિ વધુ સ્પષ્ટ છે. "2025 માં લગભગ 50 ટકા ઓછી કંપનીઓ સીડથી સીરીઝ A સુધી પહોંચી, અને 2022 ની સરખામણીમાં 80 ટકા ઓછી કંપનીઓ સીરીઝ A થી સીરીઝ B સુધી પહોંચી, જોકે પ્રગતિ માટે છ વધારાના મહિનાની જરૂર હતી."
એસ્ટેવ્સ નોંધે છે કે આ સંકોચન લાંબા ગાળાના નવીનતાને ધમકી આપે છે. "સખ્તાઇ હવે નીચે તરફ વહી રહી છે. વ્યાપારી રીતે તૈયાર આબોહવા ઉકેલોની જરૂરિયાત વધતી જાય છે તેમ ઓછી કંપનીઓ સિસ્ટમમાંથી પસાર થઈ રહી છે."
ઘણી આબોહવા તકનીકોને રસાયણશાસ્ત્ર, સામગ્રી, ઔદ્યોગિક પ્રક્રિયાઓ અને સંગ્રહમાં લાંબા વિકાસ ચક્રની જરૂર પડે છે. પ્રારંભિક તબક્કામાં નબળાઈ દાયકાના અંતમાં સ્કેલ રેડી તકનીકોના પૂલને સાંકડી કરશે.
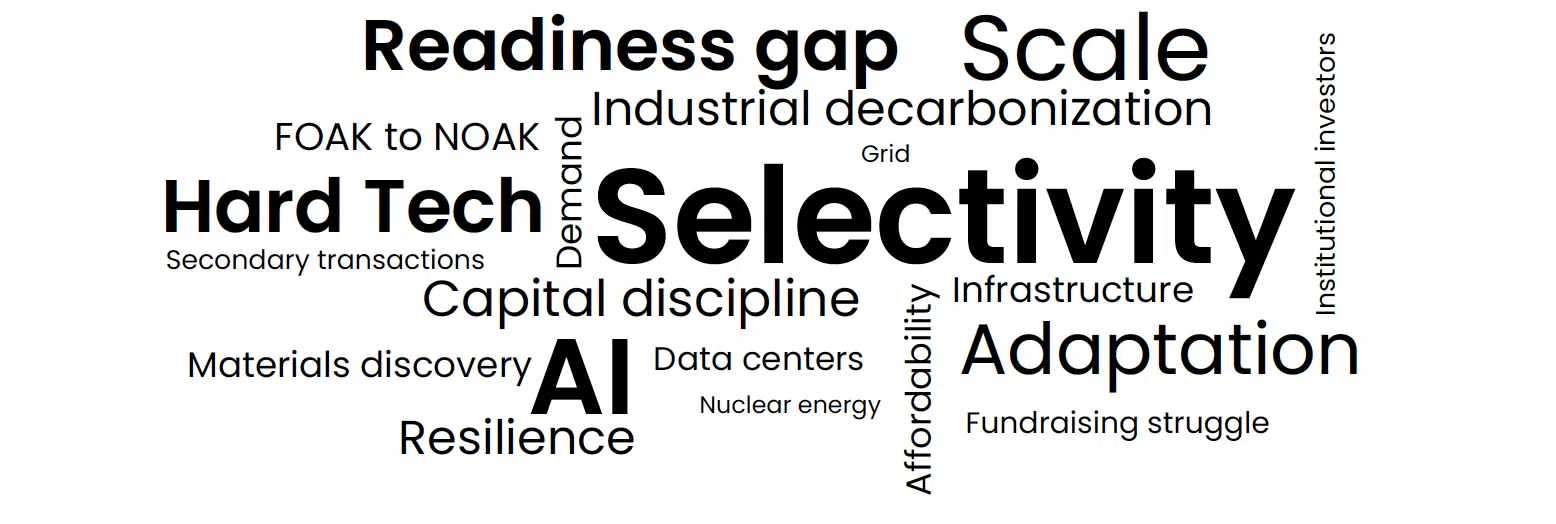
નેટ ઝીરો ઇનસાઇટ્સના રિપોર્ટમાંથી આ શબ્દ ક્લાઉડ 2025 ના મુખ્ય વિષયો સ્પષ્ટપણે દર્શાવે છે.
મૂડી સ્કેલ અને પરવડે તેવી ક્ષમતાની આસપાસ કેન્દ્રિત છે
પ્રારંભિક તબક્કાના રોકાણ કરારો હોવા છતાં, અંતિમ તબક્કાની મૂડી મજબૂત રહે છે. ઊર્જા ભંડોળ વાર્ષિક ધોરણે 5.5 ટકા વધ્યું. ગ્રીન સ્ટીલ , ઔદ્યોગિક ગરમી, પ્રક્રિયા ઑપ્ટિમાઇઝેશન અને બાયોફ્યુઅલ દ્વારા સંચાલિત ઔદ્યોગિક ડીકાર્બોનાઇઝેશનમાં 29.2 ટકાનો વધારો થયો. ગ્રીડ ટેકનોલોજીનો 48.8 ટકાનો વિકાસ થયો. સૌર ભંડોળ 29.7 ટકા વધ્યું.
ગ્રીડ આધુનિકીકરણ સાથે, બેટરી અને સૌર ઊર્જા રોકાણના મુખ્ય સ્તંભો છે. આ ત્રણ ક્ષેત્રો ઊર્જા સંક્રમણ ભંડોળના 55 ટકા હિસ્સો ધરાવે છે. એકલા બેટરીઓ જ દર વર્ષે લગભગ $6 બિલિયન આકર્ષે છે, જે ગતિશીલતા, સંગ્રહ અને ડેટા સેન્ટર ઓપરેટરોની માંગને કારણે છે.
ક્લાઇમેટ ટેક પરિપક્વ થઈ રહી છે; આગળનો તબક્કો વાસ્તવિક બજારોમાં કયા ઉકેલો સ્કેલ કરી શકાય છે તેના પર આધાર રાખે છે.
નેટ ઝીરો ઇનસાઇટ્સ આ ગતિશીલતાને સમજાવે છે. “ક્લાઇમેટ ટેક ફંડિંગ એઆઈ સહિત વધતી જતી ઉર્જા માંગને પહોંચી વળવા માટે સૌર જેવા ક્રમશઃ સસ્તા નવીનીકરણીય સ્ત્રોતો તરફ ધ્યાન કેન્દ્રિત કરી રહ્યું છે.
આ બદલામાં, સ્ટોરેજ અને ગ્રીડ સ્થિતિસ્થાપકતા તકનીકોને ટેકો આપવાની માંગને વેગ આપી રહ્યું છે.”
ઇલેક્ટ્રિક વાહન બજાર પરિપક્વ થતાં પરિવહન ભંડોળમાં 5.5 ટકાનો ઘટાડો થયો છે. મૂડી ઇલેક્ટ્રિફાઇડ લોજિસ્ટિક્સ, હેવી ડ્યુટી ટ્રાન્સપોર્ટ પ્લેટફોર્મ અને ચાર્જિંગ ઇન્ફ્રાસ્ટ્રક્ચર તરફ વળી રહી છે.
હાર્ડ ટેક ભંડોળ પર પ્રભુત્વ ધરાવે છે પરંતુ વ્યાપારી સ્તરે પહોંચવામાં સંઘર્ષ કરે છે
2024 અને 2025 માં વૈશ્વિક આબોહવા ઇક્વિટી ભંડોળમાં હાર્ડ ટેક કંપનીઓનો હિસ્સો અડધાથી વધુ છે. છતાં તેમની વ્યાપારીકરણની સંભાવનાઓ વ્યાપકપણે બદલાય છે. સ્વાયત્ત વાહનો 42.1 ટકા TRL 9 સફળતા દર પ્રાપ્ત કરે છે. ગરમી અને ઠંડક 32.1 ટકા સુધી પહોંચે છે. વિશેષ રસાયણો 28.7 ટકા પર બેસે છે. તેનાથી વિપરીત, ગ્રીન હાઇડ્રોજન ફક્ત 13.2 ટકા અને ઇલેક્ટ્રોફ્યુઅલ 9.2 ટકા સુધી પહોંચે છે.
બધી શ્રેણીઓમાં સંક્રમણનો સમય લંબાઈ રહ્યો છે. પાયલોટ પ્રોજેક્ટથી પ્રદર્શન સુધી હવે લગભગ ચાર વર્ષ લાગે છે. વાણિજ્યિક તૈયારીનું પ્રદર્શન ઘણીવાર સાત વર્ષ કરતાં વધી જાય છે. આ સમયમર્યાદા સતત ચાર વર્ષ સુધી લંબાઈ છે.
પરિસ્થિતિ વધુ ખરાબ થઈ ગઈ છે, એક પ્રકારના પ્રથમ પ્રોજેક્ટ્સ માટે દેવાના ધિરાણમાં વાર્ષિક ધોરણે લગભગ 70 ટકાનો ઘટાડો થયો છે. ઇક્વિટી રોકાણકારોએ હવે મૂડી સઘન સ્કેલનો મોટો હિસ્સો ઉઠાવવો પડશે.
અહેવાલમાં ચેતવણી આપવામાં આવી છે કે, "હાર્ડ ટેક પ્રભુત્વ ધરાવે છે, છતાં તેનો ઉદય એક મહત્વપૂર્ણ નબળાઈને ઉજાગર કરે છે. પ્રદર્શન તબક્કાના સાહસોને લાંબા સમય સુધી સમયમર્યાદા, ભારે મૂડી જરૂરિયાતો અને વધતા રોકાણકારોના થાકનો સામનો કરવો પડે છે. સ્કેલેબિલિટી અને ગ્રાહક આકર્ષણના સ્પષ્ટ પુરાવા વિના, ઘણા વ્યવસાયિક તૈયારી સુધી પહોંચતા પહેલા જ અટકી જાય છે."
ન્યુક્લિયરનું વર્ષ ખૂબ જ સફળ રહ્યું. 2030 અને 2040 ના દાયકા દરમિયાન ડેટા સેન્ટરોને પાવર આપવા માટે ગૂગલ, એમેઝોન અને મેટા દ્વારા હસ્તાક્ષર કરાયેલા લાંબા ગાળાના પાવર ખરીદી કરારોએ મજબૂત સ્વચ્છ ઉર્જા તરફ નિર્ણાયક વળાંક દર્શાવ્યો. અહેવાલમાં નોંધવામાં આવ્યું છે કે યુનાઇટેડ સ્ટેટ્સમાં પરમાણુ માટે દ્વિપક્ષીય સમર્થનનો વિસ્તાર થયો છે અને સમગ્ર યુરોપમાં નવી ગતિ આવી છે.
વ્યૂહાત્મક રોકાણકારો હાર્ડ ટેક ઇકોસિસ્ટમના કેન્દ્રબિંદુ બની ગયા છે. તેઓ હવે પરંપરાગત રોકાણકારો કરતાં 20 થી 30 ટકા વધુ હાર્ડ ટેક ડીલમેકિંગ કરે છે, અને ઓફટેક કરારોમાં 35 થી 40 ટકાનો વધારો થયો છે. માંગને નિયંત્રિત કરીને, યુનિટ ઇકોનોમિક્સ માન્ય કરીને અને લાંબા ચક્રની સંપત્તિઓને ટેકો આપીને, વ્યૂહાત્મક રોકાણકારો પ્રદર્શન અને વ્યાપારી સ્કેલ વચ્ચેનો સૌથી મજબૂત સેતુ બની ગયા છે.
સ્થિતિસ્થાપકતા મુખ્ય રોકાણ થીમ બનતાં અનુકૂલન વધે છે
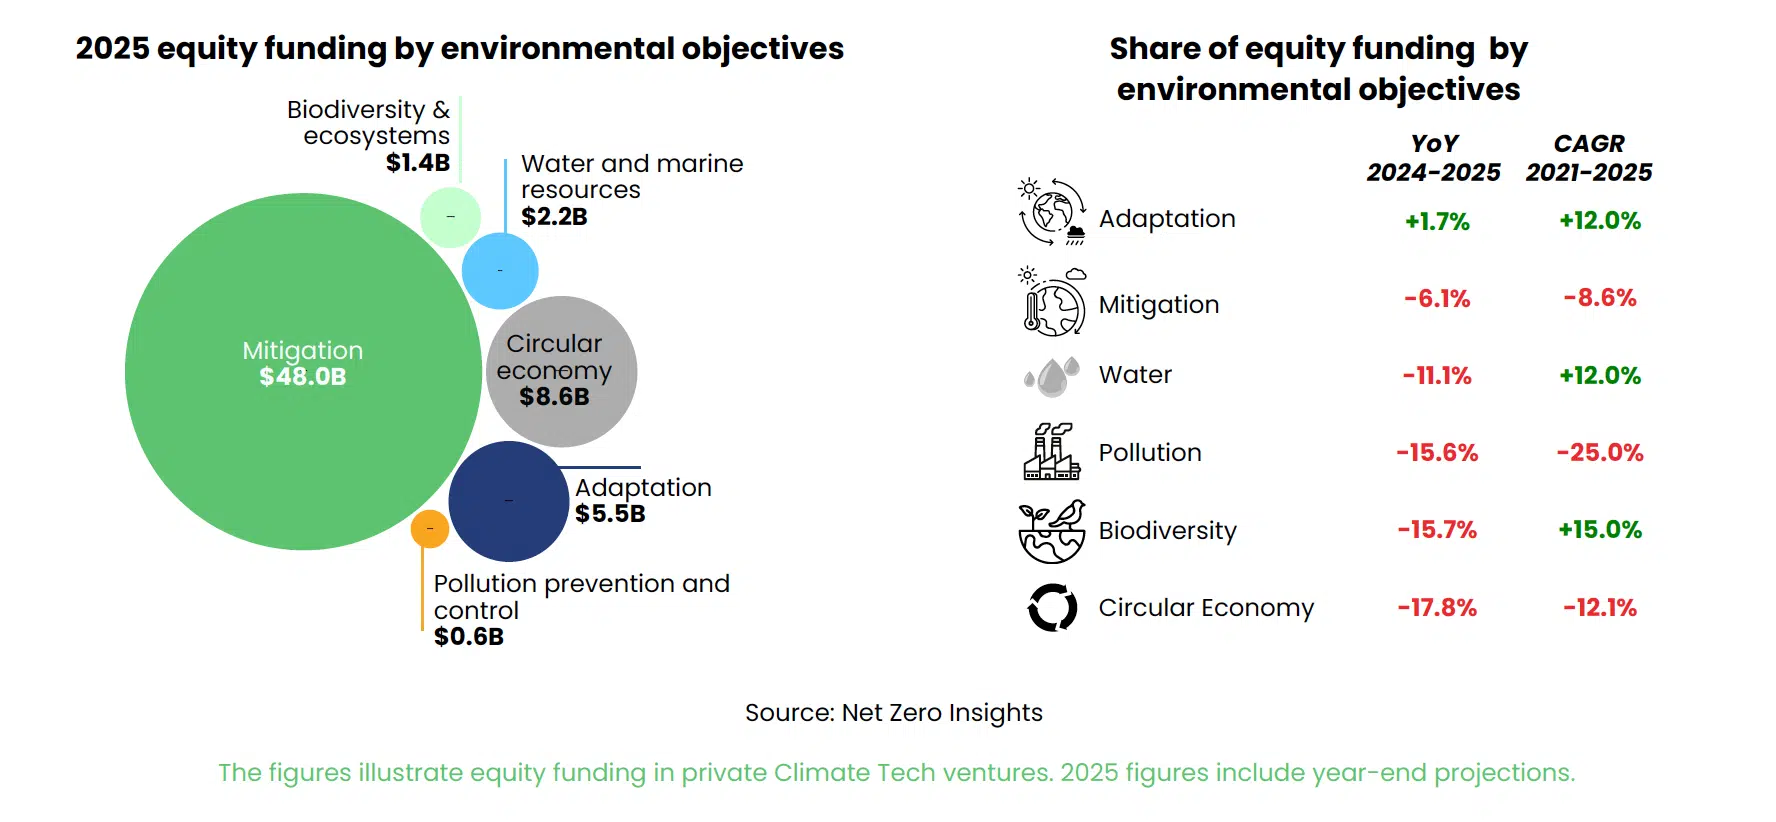
2025 માં અનુકૂલન સૌથી ઝડપથી વિકસતા રોકાણ શ્રેણી તરીકે ઉભરી આવ્યું, જેમાં ઇક્વિટી ભંડોળનો હિસ્સો વાર્ષિક ધોરણે 5.0 થી વધીને 8.2 ટકા થયો - જે 64 ટકાનો વધારો દર્શાવે છે. ઇક્વિટી ભંડોળનો તેનો હિસ્સો વાર્ષિક ધોરણે 5.0 થી વધીને 8.2 ટકા થયો, જે 64 ટકાનો વધારો દર્શાવે છે. જંગલી આગ વ્યવસ્થાપનમાં રોકાણ 20 ટકા વધ્યું. દુષ્કાળ વ્યવસ્થાપનમાં 25 ટકાનો વધારો થયો. આ પરિવર્તન વધતી જતી આબોહવાની અસ્થિરતા અને અનુકૂલન અને સ્થિતિસ્થાપકતા શમન પ્રયાસોને પૂરક બનાવવી જોઈએ તે વધતી માન્યતાને પ્રતિબિંબિત કરે છે.
અનુકૂલન તકનીકો હવે ઊર્જા અને ઔદ્યોગિક ડીકાર્બોનાઇઝેશનની સાથે આબોહવા રોકાણના માળખાકીય સ્તંભ તરીકે બેઠી છે, જેને આબોહવા જોખમ બુદ્ધિ, પાણી ઑપ્ટિમાઇઝેશન અને ચોકસાઇ કૃષિમાં ઝડપી પ્રગતિ દ્વારા સમર્થન આપવામાં આવ્યું છે.
AI આબોહવા રોકાણના વંશવેલાને ફરીથી આકાર આપે છે
ક્લાયમેટ ટેકમાં AI એક નિર્ણાયક બળ બની ગયું છે. "AI ચારમાંથી એક ક્લાયમેટ ઇક્વિટી રોકાણ ડોલરને શક્તિ આપે છે અને નક્કી કરે છે કે કઈ ટેકનોલોજી સૌથી ઝડપથી આગળ વધે છે," રિપોર્ટ જણાવે છે. 2025 માં AI સક્ષમ ઉકેલોએ તમામ ક્લાયમેટ ઇક્વિટી ભંડોળના 27.7 ટકા કબજે કર્યા.
AI ત્રણ મોરચે વૃદ્ધિને આગળ ધપાવી રહ્યું છે: ઊર્જા સઘન ડેટા સેન્ટરોનો ઉદય; સામગ્રી શોધ, બેટરી ઑપ્ટિમાઇઝેશન અને સૌર આગાહીનો પ્રવેગ; અને આબોહવા જોખમ વિશ્લેષણ, જૈવવિવિધતા અને પાણી પ્રણાલીઓમાં નવું ઉચ્ચ રીઝોલ્યુશન મોડેલિંગ.
"AI એ ક્લાઇમેટ ટેકનું નવું ગ્રોથ એન્જિન બની ગયું છે. AI હવે એક સાધન નથી રહ્યું. તે ઇન્ફ્રાસ્ટ્રક્ચર સ્તર બની ગયું છે જે સ્કેલને વેગ આપે છે અને ક્ષેત્રના વંશવેલોને ફરીથી ગોઠવે છે," લેખકો લખે છે.
AI શ્રેણીઓ પણ સ્થિતિસ્થાપકતા દર્શાવે છે. ડેટા સેન્ટર ફંડિંગમાં 25.5 ટકાનો વધારો થયો. સ્માર્ટ મેન્યુફેક્ચરિંગમાં 197.8 ટકાનો વધારો થયો. ગ્રીડ ઇન્ફ્રાસ્ટ્રક્ચરમાં 30 ટકાનો વધારો થયો.
શરૂઆતના રોકાણકારો માટે ગૌણ વ્યવહારો વૈકલ્પિક માર્ગ તરીકે ઉભરી આવે છે.
આ રિપોર્ટમાં ડીસા ટેક્નોલોજીસ પર વિગતવાર કેસ સ્ટડીનો સમાવેશ થાય છે, જે દર્શાવે છે કે કેવી રીતે સેકન્ડરી ટ્રાન્ઝેક્શન હાર્ડ ટેકમાં શરૂઆતના રોકાણકારો માટે એક વ્યવહારુ બહાર નીકળવાનો માર્ગ બની રહ્યા છે. શરૂઆતના શેરધારકોને તેમના હિસ્સાનો એક ભાગ વ્યૂહાત્મક અથવા લાંબા ગાળાના ખરીદદારોને વેચવાની મંજૂરી આપીને, આ વ્યવહારો કેપ ટેબલને સ્થિર કરે છે અને સાહસોને મૂડી સઘન જમાવટ તબક્કા તરફ આગળ વધવામાં મદદ કરે છે.
પ્રાદેશિક તફાવતો વધે છે
પ્રાદેશિક તફાવતો વધી રહ્યા છે. "ભૂગોળ આ વિભાજનને વધારે ભાર મૂકે છે," અહેવાલ નોંધે છે.
યુનાઇટેડ સ્ટેટ્સ ડિપ્લોયમેન્ટ, મેન્યુફેક્ચરિંગ અને લેટ સ્ટેજ મૂડીમાં આગળ છે. તે વૈશ્વિક હાર્ડ ટેક ફંડિંગ પર પ્રભુત્વ ધરાવે છે અને પરમાણુ, અદ્યતન સામગ્રી, રોબોટિક્સ અને સોફ્ટવેર ઇન્ટિગ્રેટેડ સિસ્ટમ્સમાં શ્રેષ્ઠ છે.
યુરોપ મૂડીની તીવ્ર અછતનો સામનો કરી રહ્યું છે. હાર્ડ ટેક ફંડિંગ ગયા વર્ષે $21.3 બિલિયનથી ઘટીને $11.2 બિલિયન થઈ ગયું, જોકે આ પ્રદેશે યુનાઇટેડ સ્ટેટ્સ કરતાં વધુ પ્રારંભિક તબક્કાના હાર્ડ ટેક સ્ટાર્ટઅપ્સનું ઉત્પાદન કર્યું હતું. આના કારણે ઘણી TRL 7-8 કંપનીઓ અનિશ્ચિત સ્થિતિમાં મુકાઈ ગઈ છે કારણ કે તેઓ સૌથી વધુ મૂડી સઘન તબક્કાઓ તરફ આગળ વધી રહી છે.
ઉભરતા બજારોમાં અસમાન ગતિ જોવા મળી છે. ભારતે 2025 માં 100 ટકાથી વધુ ભંડોળ વૃદ્ધિ નોંધાવી, જે કાર્યક્ષમ મોટર્સ, સ્વચ્છ ઉત્પાદન અને ઉત્સર્જન નિયંત્રણ તકનીકો દ્વારા સંચાલિત છે. ઘણા પ્રદેશોમાં માળખાકીય અવરોધો રહે છે, જેમાં ઉચ્ચ નાણાકીય ખર્ચ અને મર્યાદિત ગ્રીડ તૈયારીનો સમાવેશ થાય છે.
એક પરિપક્વ ક્ષેત્ર જે તેના સૌથી મહત્વપૂર્ણ પ્રશ્નનો સામનો કરી રહ્યું છે
વિશ્લેષણમાં એક પ્રશ્ન ઉભો થાય છે: શું આ ક્ષેત્ર વ્યાપારી કામગીરી માટે કઠિન અપેક્ષાઓ પૂરી કરતી વખતે તેના પ્રારંભિક તબક્કાના નવીનતા આધારને ટકાવી રાખી શકશે?
ડેટા મિશ્ર નસીબ સૂચવે છે. ભંડોળ ઊંચું રહે છે, જમાવટ ઝડપી બની રહી છે અને વ્યૂહાત્મક રોકાણકારો વધુ સક્રિય છે. AI ખર્ચ ઘટાડી રહ્યું છે અને માંગને ઉત્તેજીત કરી રહ્યું છે. અનુકૂલન વિશિષ્ટ શ્રેણીમાંથી માળખાકીય પ્રાથમિકતા તરફ સ્થળાંતરિત થયું છે.
પરંતુ શરૂઆતના તબક્કાના સંકોચન પર પડછાયો પડે છે. 2030 અને 2040 ના દાયકામાં જરૂરી ઘણી તકનીકો પ્રયોગશાળાઓ અથવા પાઇલોટ્સમાં રહે છે. આજે સાંકડી થતી બીજ પાઇપલાઇનનો અર્થ આવતીકાલે ઓછા વ્યાપારી રીતે તૈયાર ઉકેલો હશે, જેનાથી ચોખ્ખા શૂન્ય લક્ષ્યો પ્રાપ્ત કરવા મુશ્કેલ અને ખર્ચાળ બનશે.
આ અહેવાલમાં શું જોખમમાં છે તેના સ્પષ્ટ નિવેદન સાથે સમાપ્ત થાય છે. "2025 માં ક્લાઇમેટ ટેક પરિપક્વ થઈ રહી છે, ધીમી નહીં. સંક્રમણ હવે તૈયારી, શોષણ અને અમલીકરણ પર આધાર રાખે છે. ટેકનોલોજીએ વાસ્તવિક અર્થતંત્રોમાં, વાસ્તવિક ગ્રાહકો અને માપી શકાય તેવી અસર સાથે પોતાને સાબિત કરવું જોઈએ."