Patrick Peters, PDG et cofondateur de Spark Cleantech, explique comment le plasma pulsé peut extraire le carbone du gaz naturel avant qu'il n'atteigne un brûleur industriel, et pourquoi il pense que le modèle économique peut fonctionner sans subventions importantes.
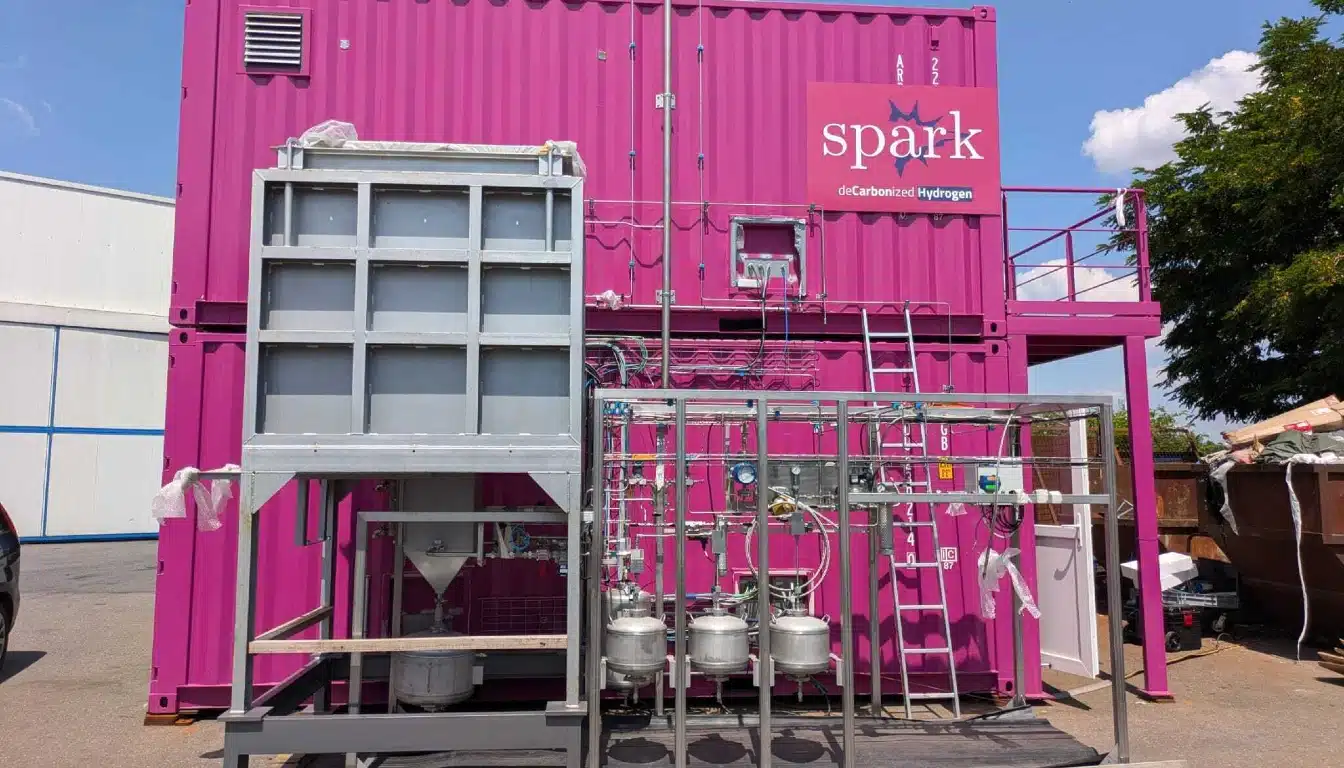
L'industrie lourde est responsable d'environ un cinquième des émissions mondiales de CO₂, pourtant la plupart des politiques européennes en matière d'hydrogène ont été élaborées en privilégiant l'électrolyse. Spark Cleantech, entreprise parisienne fondée en 2022 au sein des laboratoires de CentraleSupélec, explore une voie différente. Son réacteur est installé entre l'arrivée de gaz de l'usine et ses brûleurs, où il décompose le méthane en hydrogène et en carbone solide sans combustion. La société a levé 30 millions d'euros lors d'un tour de table de série A en décembre 2025 et vise la commercialisation de ses premières unités en 2027. Climate Solutions News a posé dix questions à Patrick Peters sur la technologie, le carbone produit, le cadre réglementaire et l'opportunité d'investissement.
La plasmaanalyse du méthane existe sous diverses formes depuis des décennies. Qu'est-ce qui, historiquement, a empêché son passage à l'échelle industrielle, et qu'a résolu Spark Cleantech que ses prédécesseurs n'avaient pas pu faire ?
L'industrialisation de la plasmalyse du méthane s'est heurtée à trois obstacles : un coût énergétique élevé, une qualité de carbone inconstante et des problèmes de durabilité des réacteurs. Les premiers systèmes étaient énergivores, produisaient du carbone de faible valeur et souffraient de dégradation et d'encrassement des électrodes.
Notre réacteur à plasma non thermique exclusif réduit la consommation d'énergie à 20 % de celle de l'électrolyse de l'eau, produit du noir de carbone de haute pureté pour des applications haut de gamme et utilise des matériaux résistants à l'encrassement pour une stabilité à long terme.
Vous affirmez que la consommation d'électricité est cinq fois inférieure à celle de l'électrolyse de l'eau. Dans quelles conditions de fonctionnement cela se vérifie-t-il, et comment cela évolue-t-il si le client est alimenté par le réseau électrique plutôt que par des énergies renouvelables ?
La consommation d'électricité cinq fois inférieure constitue un avantage technique permanent de notre réacteur, indépendamment de la source d'énergie. Les émissions de CO₂ liées à l'électricité utilisée pour alimenter le réacteur, et non au réacteur lui-même, dépendent exclusivement du mode de production de cette électricité. Sur un réseau électrique propre, les gains en termes d'énergie et d'émissions sont maximisés. Sur un réseau électrique alimenté par des énergies fossiles, l'efficacité énergétique est maintenue, mais les émissions liées à la source d'électricité persistent.
Patrick Peters, PDG et cofondateur de Spark Cleantech
Le carbone solide est essentiel à votre rentabilité, mais le marché du noir de carbone est mature et dominé par des producteurs établis. Comment qualifiez-vous votre matériau pour des applications finales exigeantes telles que la fabrication de batteries ? Et quel surcoût, le cas échéant, les acheteurs sont-ils actuellement prêts à payer ?
Notre efficacité énergétique et nos faibles émissions de CO₂ nous confèrent un avantage concurrentiel par rapport aux noirs de four traditionnels, notamment au regard des réglementations strictes de l'UE. Nous sommes déjà en contact avec un client potentiel qui a un besoin spécifique en noir de carbone et qui est intéressé par notre produit. Cela nous positionne idéalement pour répondre aux exigences d'applications finales telles que la fabrication de batteries, où la durabilité et la performance sont essentielles.
Votre technologie s'intercale entre le réseau de gaz existant du client et ses brûleurs. En pratique, dans quelle mesure les opérateurs industriels se sont-ils montrés réticents à modifier une infrastructure qu'ils exploitent de la même manière depuis des décennies ?
Les industriels sont fortement motivés par la haute efficacité énergétique de notre technologie. Nombre d'entre eux doivent utiliser à la fois du gaz naturel et de l'hydrogène dans leurs procédés afin de réduire leurs émissions de carbone. Nous lançons un projet avec un partenaire industriel majeur du secteur, démontrant ainsi notre capacité concrète à adapter les infrastructures pour tirer parti de ces avantages.
Vous décrivez une empreinte carbone nulle, voire négative, lors de l'utilisation du biométhane comme matière première. Dans quelle mesure le biométhane est-il disponible aux volumes et aux prix requis par votre modèle ? Et qu'advient-il du bilan carbone si un client continue d'utiliser du gaz fossile ?
Le biométhane coûte actuellement trois à quatre fois plus cher que le méthane fossile, mais son marché est en expansion et les incitations étatiques contribuent à compenser les coûts tout en encourageant son adoption et de futures baisses de prix.
Ce procédé permet d'obtenir une empreinte carbone nulle, voire négative. Si un client utilise du gaz fossile, les émissions restent positives, bien qu'inférieures à celles des méthodes traditionnelles, ce qui facilite la transition vers le biométhane à mesure que sa disponibilité s'améliore.
Vous avez signé les premiers contrats et visez un déploiement commercial en 2027. Quels sont les deux ou trois facteurs les plus susceptibles de repousser cette date, et comment les gérez-vous ?
Nous prévoyons un déploiement commercial en 2027, les premiers contrats ayant été signés. Les principaux facteurs susceptibles d'influencer ce calendrier sont l'obtention des permis et la réglementation, la chaîne d'approvisionnement et la préparation des sites clients.
En matière d'autorisations et de réglementation, les projets hydrogène sont confrontés à de longs processus d'approbation, notamment en Europe. Nous collaborons étroitement avec les autorités de réglementation dès le début du projet afin de nous aligner sur des cadres réglementaires tels que RED III et CBAM. Concernant la chaîne d'approvisionnement, les composants essentiels comme les électrodes et les générateurs de plasma ont des délais de livraison importants. Nous avons conclu des accords pluriannuels et établi des partenariats avec des fournisseurs de secours. Quant à la préparation des sites clients, les retards d'approvisionnement en gaz, d'infrastructures électriques ou d'accords d'achat peuvent freiner l'avancement des travaux. Nous utilisons des paiements échelonnés pour inciter nos clients à respecter les délais.
Vous décrivez l'hydrogène comme un service, produit et exploité sur site plutôt que comme une vente d'équipements. Qu'est-ce qui vous a convaincu que ce modèle était préférable à la vente directe d'équipements, et quels sont les risques pour Spark à mesure de son expansion ?
Nous avons opté pour l'hydrogène en tant que service (HaaS) plutôt que la vente d'équipements pour trois raisons. Premièrement, les barrières à l'entrée sont plus faibles : les clients évitent tout risque initial et nous prenons en charge la responsabilité technique et de performance. Deuxièmement, les revenus sont récurrents : les contrats d'achat à long terme assurent un flux de trésorerie stable, un atout pour les investisseurs. Troisièmement, l'optimisation continue est assurée : l'exploitation sur site nous permet d'améliorer l'efficacité et la qualité du carbone grâce à des données réelles.
Spark comporte des risques. Les coûts d'investissement initiaux élevés, qui pèsent sur les dépenses d'investissement, sont gérés par le biais de financements de projet et de partenariats. La responsabilité opérationnelle liée aux garanties de performance est atténuée par la redondance et une maintenance rigoureuse. La complexité de la mise à l'échelle due aux opérations distribuées est simplifiée grâce à la surveillance à distance et à l'automatisation.
Une grande partie du cadre politique de l'UE en matière d'hydrogène repose sur l'électrolyse de l'hydrogène vert. Le cadre réglementaire soutient-il activement les filières à base de méthane comme la vôtre, ou devez-vous composer avec un cadre qui n'a pas été conçu pour vous ?
Le cadre politique de l'UE en matière d'hydrogène, notamment la directive sur les énergies renouvelables (RED III) et les actes délégués relatifs à l'hydrogène, a été conçu principalement pour l'hydrogène vert électrolytique. Les filières à base de méthane comme la nôtre ne correspondent pas exactement aux définitions actuelles, qui privilégient les intrants d'électricité renouvelable. Cependant, deux évolutions encourageantes se dessinent.
La première option est l'hydrogène issu du biométhane. L'UE reconnaît le biométhane comme un carburant renouvelable ; notre procédé utilisant le biométhane est donc considéré comme de l'« hydrogène renouvelable » au sens de la directive RED III. La seconde option est le captage et le stockage du carbone. Concernant les matières premières gazières fossiles, l'UE fait évoluer sa position sur l'hydrogène avec le CSC. Notre sous-produit de carbone solide, qui peut être stocké de façon permanente, pourrait bientôt être reconnu comme une stratégie valable d'atténuation des émissions de carbone, bien que le cadre réglementaire reste encore flou.
Nous collaborons activement avec les décideurs politiques et les organismes de normalisation tels que le CEN et le groupe de travail sur l'hydrogène de l'AIE afin de garantir une représentation équitable de la plasmaanalyse du méthane dans les réglementations futures. Dans l'intervalle, nous utilisons des cadres existants, comme la certification ISCC pour le biométhane, afin de valider notre bilan carbone.
L'industrie lourde représente environ un cinquième des émissions mondiales de CO₂, et pourtant, c'est le secteur où les progrès en matière de décarbonation sont les plus lents. Selon vous, pourquoi ce domaine a-t-il attiré comparativement moins d'investissements et d'attention politique que la production d'électricité ou les transports jusqu'à présent ?
La lenteur de la décarbonation de l'industrie lourde s'explique par trois défis structurels. Le premier est la forte demande énergétique. Des industries comme la sidérurgie, la cimenterie et la verrerie nécessitent des températures extrêmes de 1 000 à 2 000 °C, difficiles à atteindre à grande échelle avec de l'électricité renouvelable ou de l'hydrogène vert. Le deuxième concerne les incitations économiques. Contrairement à la production d'électricité, où les énergies renouvelables sont désormais compétitives, ou aux transports, où les véhicules électriques bénéficient de subventions, la décarbonation industrielle souffre d'un manque de soutien politique fort. Les prix du carbone, tels que ceux du système d'échange de quotas d'émission de l'UE (SEQE-UE) à environ 80 € la tonne, ne sont pas encore suffisamment élevés pour justifier l'abandon des énergies fossiles. Le troisième est la maturité technologique. De nombreuses solutions bas carbone, comme l'acier vert produit par réduction directe du minerai de fer (DRI) à partir d'hydrogène et la capture du carbone pour le ciment, sont encore au stade pilote, avec des investissements initiaux importants et une fiabilité non éprouvée.
Les investissements ont été freinés par un rapport risque-rendement défavorable. Les acteurs industriels doivent faire face à des coûts initiaux élevés et à des rendements incertains dans un contexte politique instable. Chez Spark Cleantech, nous y remédions en privilégiant des solutions simples et rapides, comme le remplacement du gaz fossile par de l'hydrogène dans les brûleurs existants. Ces solutions nécessitent des modifications d'infrastructure minimales et permettent une réduction immédiate des émissions.
Vous avez manifestement réussi à lever des fonds jusqu'à présent. Les investisseurs et les analystes entendent de nombreuses présentations sur la décarbonation industrielle. Selon vous, qu'est-ce qui vous distingue en termes de potentiel de rendement par rapport aux autres solutions ?
Les investisseurs entendent d'innombrables présentations sur la décarbonation, mais Spark Cleantech se distingue pour trois raisons. Premièrement, ses deux sources de revenus. Contrairement aux entreprises spécialisées uniquement dans l'hydrogène, nous monétisons à la fois l'hydrogène et le noir de carbone, diversifiant ainsi nos revenus et améliorant nos marges. Notre produit carboné n'est pas un déchet, mais un coproduit à haute valeur ajoutée dont la demande est croissante dans les secteurs des batteries et des pneumatiques. Deuxièmement, notre efficacité énergétique. Notre consommation d'électricité, cinq fois inférieure à celle de l'électrolyse, se traduit par des coûts opérationnels réduits, notamment dans les régions où l'électricité est chère. Notre hydrogène est ainsi compétitif, même sans subventions importantes. Troisièmement, son adaptabilité et sa flexibilité. Nos réacteurs modulaires peuvent être déployés directement sur les sites industriels, évitant ainsi les problèmes de transport et de stockage liés à une production d'hydrogène centralisée. Cela réduit les coûts d'infrastructure et accélère l'adoption de notre technologie.
De plus, notre modèle HaaS (Homole Hydrogen as a Service) aligne les intérêts. Les clients paient pour la production d'hydrogène, et non pour l'équipement, ce qui réduit leurs risques tout en nous assurant des revenus récurrents. Avec les premières unités commerciales prévues pour 2027 et un portefeuille de lettres d'intention signées avec de grands industriels, nous sommes idéalement placés pour tirer parti de notre position de pionnier sur un marché promis à une croissance explosive.