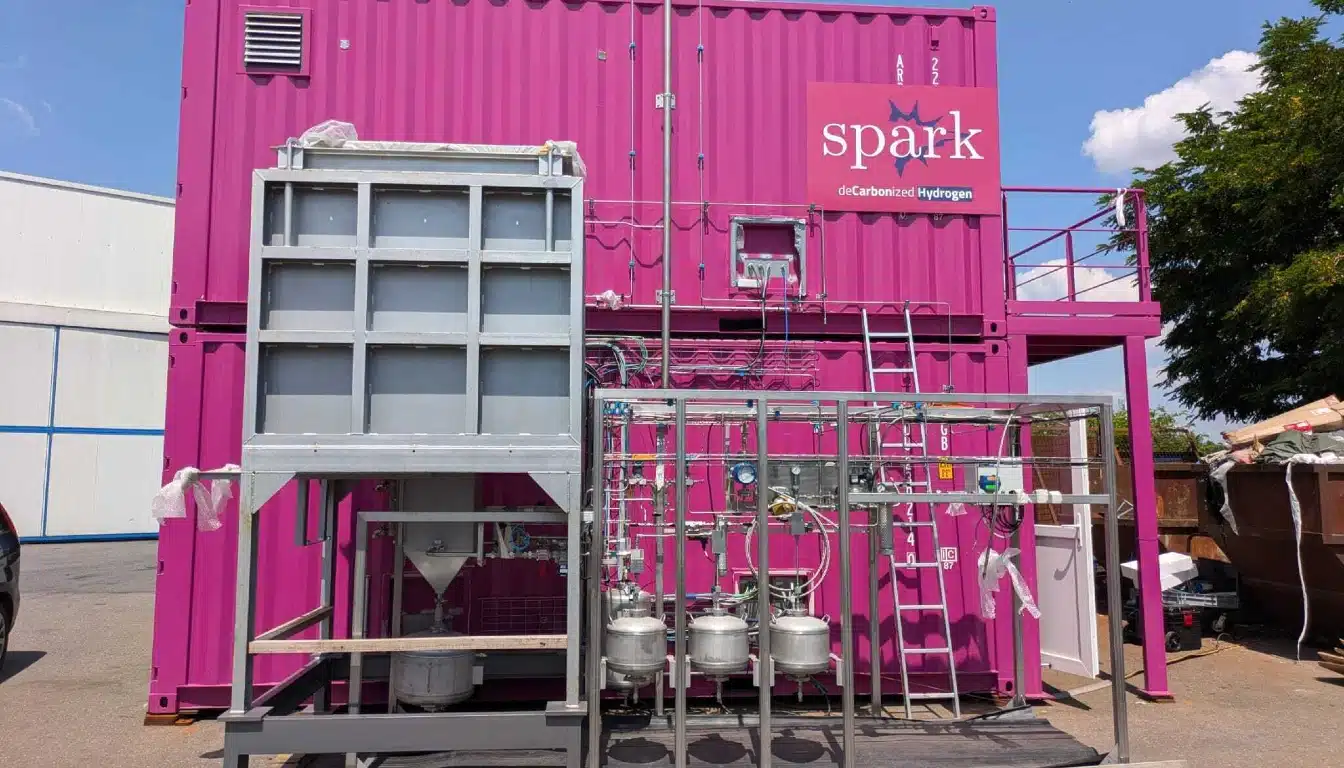
Patrick Peters, director ejecutivo y cofundador de Spark Cleantech, explica cómo el plasma pulsado puede eliminar el carbono del gas natural antes de que llegue a un quemador industrial, y por qué cree que la economía puede funcionar sin grandes subvenciones.
La industria pesada genera aproximadamente una quinta parte de las emisiones globales de CO₂, pero la mayor parte de la política europea sobre hidrógeno se ha basado en la electrólisis. Spark Cleantech, con sede en París y fundada en 2022 en los laboratorios de CentraleSupélec, sigue un camino diferente. Su reactor se ubica entre el suministro de gas de una fábrica y sus quemadores, donde separa el metano en hidrógeno y carbono sólido sin combustión. La empresa recaudó 30 millones de euros en una ronda de financiación Serie A en diciembre de 2025 y prevé la puesta en marcha de sus primeras unidades comerciales en 2027. Climate Solutions News formuló diez preguntas a Patrick Peters sobre la tecnología, el producto de carbono, el vacío normativo y la viabilidad de la inversión.
La plasmalisis de metano existe desde hace décadas en diversas formas. ¿Qué ha impedido históricamente que alcance la escala industrial y qué ha resuelto Spark Cleantech que sus predecesores no pudieron?
La plasmalisis del metano se enfrentó a tres obstáculos para su aplicación a escala industrial: altos costos energéticos, calidad inconsistente del carbono y problemas de durabilidad del reactor. Los primeros sistemas consumían mucha energía, producían carbono de bajo valor y sufrían degradación y ensuciamiento de los electrodos.
Nuestro reactor de plasma no térmico patentado reduce el consumo de energía al 20 % del de la electrólisis del agua, produce negro de humo de alta pureza para aplicaciones de primera calidad y utiliza materiales resistentes a la incrustación para una estabilidad a largo plazo.
Usted afirma que el consumo de electricidad es cinco veces menor que el de la electrólisis del agua. ¿En qué condiciones de funcionamiento se cumple esta afirmación y cómo cambia si el cliente utiliza la red eléctrica en lugar de energías renovables?
El consumo de electricidad cinco veces menor es una ventaja técnica fija de nuestro reactor, independiente de la fuente de energía. Las emisiones de CO₂ derivadas de la electricidad utilizada para alimentar el reactor, no del reactor en sí, dependen exclusivamente de cómo se genera dicha electricidad. En una red eléctrica limpia, se maximizan tanto los beneficios energéticos como los de reducción de emisiones. En una red basada en combustibles fósiles, la eficiencia energética se mantiene, pero las emisiones asociadas a la fuente de electricidad persisten.
Patrick Peters, director ejecutivo y cofundador de Spark Cleantech.
El carbono sólido es fundamental para su modelo económico, pero el mercado del negro de humo está consolidado y dominado por productores establecidos. ¿Cómo certifican su material para usos finales exigentes, como la fabricación de baterías, y qué sobreprecio, si lo hay, están dispuestos a pagar actualmente los compradores?
Nuestra eficiencia energética y bajas emisiones de CO₂ nos otorgan una ventaja competitiva sobre los negros de humo tradicionales, especialmente bajo las estrictas regulaciones de la UE. Ya estamos en contacto con un cliente potencial que tiene una necesidad específica de negro de humo y está interesado en nuestro producto. Esto nos posiciona favorablemente para cumplir con los requisitos de aplicaciones exigentes, como la fabricación de baterías, donde la sostenibilidad y el rendimiento son fundamentales.
Su tecnología se ubica entre la red de gas existente del cliente y sus quemadores. En la práctica, ¿cuánta resistencia han mostrado los operadores industriales a modificar infraestructuras que han gestionado de la misma manera durante décadas?
Los fabricantes industriales están muy motivados por la alta eficiencia energética que ofrece nuestra tecnología. Muchos actores del sector necesitan utilizar tanto gas natural como hidrógeno en sus procesos para mitigar las emisiones de carbono. Estamos iniciando un proyecto con un importante socio industrial del sector, demostrando nuestra capacidad real para adaptar la infraestructura y aprovechar estos beneficios.
Usted describe una huella de carbono nula o incluso negativa al usar biometano como materia prima. ¿Qué tan disponible está el biometano en los volúmenes y precios que requiere su modelo, y qué sucede con la contabilidad de carbono si un cliente continúa utilizando gas fósil?
Actualmente, el biometano es entre tres y cuatro veces más caro que el metano fósil, pero su mercado está en expansión y los incentivos estatales ayudan a compensar los costes, al tiempo que fomentan su adopción y futuras reducciones de precios.
Esto permite una huella de carbono nula o negativa para nuestro proceso. Si un cliente utiliza gas fósil, las emisiones siguen siendo positivas, aunque inferiores a las de los métodos tradicionales, lo que facilita una transición fluida al biometano a medida que mejora su disponibilidad.
Han firmado los contratos iniciales y tienen como objetivo el despliegue de unidades comerciales para 2027. ¿Cuáles son las dos o tres variables que tienen más probabilidades de retrasar esa fecha y cómo las están gestionando?
Nuestro objetivo es el lanzamiento comercial en 2027, con los contratos iniciales ya firmados. Las principales variables que podrían afectar el cronograma son los permisos y la normativa, la cadena de suministro y la preparación de las instalaciones del cliente.
En materia de permisos y regulación, los proyectos de hidrógeno se enfrentan a largos procesos de aprobación, especialmente en Europa. Colaboramos con los reguladores desde las primeras etapas para alinearnos con marcos normativos como RED III y CBAM. En cuanto a la cadena de suministro, componentes críticos como electrodos y generadores de plasma tienen plazos de entrega prolongados. Hemos asegurado acuerdos plurianuales y proveedores alternativos. Respecto a la preparación de las instalaciones del cliente, los retrasos en el suministro de gas, la infraestructura eléctrica o los acuerdos de compra pueden paralizar el progreso. Utilizamos pagos por hitos para incentivar a los clientes a cumplir con los plazos previstos.
Usted describe el hidrógeno como un servicio, que se produce y opera in situ en lugar de vender equipos. ¿Qué le convenció de que ese modelo era preferible a la venta directa de equipos, y cuáles son los riesgos que esto supone para Spark a medida que crece?
Elegimos el modelo de Hidrógeno como Servicio (HaaS) en lugar de la venta de equipos por tres razones. La primera es una menor barrera de entrada: los clientes evitan el riesgo inicial y nosotros asumimos la responsabilidad técnica y de rendimiento. La segunda son los ingresos recurrentes: los acuerdos de compra a largo plazo proporcionan un flujo de caja estable, lo que resulta atractivo para los inversores. La tercera es la optimización continua: la operación in situ nos permite perfeccionar la eficiencia y la calidad del carbono utilizando datos reales.
Spark conlleva riesgos. La presión de los gastos de capital (CapEx) derivada de los altos costos iniciales se gestiona mediante la financiación de proyectos y las alianzas estratégicas. La responsabilidad operativa derivada de las garantías de rendimiento se mitiga con redundancia y un mantenimiento riguroso. La complejidad de la escalabilidad en operaciones distribuidas se simplifica mediante la monitorización remota y la automatización.
Gran parte del marco normativo de la UE en materia de hidrógeno se ha basado en el hidrógeno verde electrolítico. ¿El entorno regulatorio apoya activamente las vías basadas en metano como la suya, o están trabajando dentro de un marco que no fue diseñado pensando en ustedes?
El marco normativo de la UE en materia de hidrógeno, que incluye la Directiva de Energías Renovables (RED III) y los Actos Delegados sobre Hidrógeno, se diseñó principalmente para el hidrógeno verde electrolítico. Las vías basadas en metano, como la nuestra, no se ajustan del todo a las definiciones actuales, que se centran en los insumos de electricidad renovable. Sin embargo, existen dos avances alentadores.
La primera es el hidrógeno a base de biometano. La UE reconoce el biometano como combustible renovable, por lo que nuestro proceso con biometano se clasifica como «hidrógeno renovable» según la Directiva RED III. La segunda es la captura y almacenamiento de carbono. En cuanto a las materias primas de gas fósil, la UE está redefiniendo su postura sobre el hidrógeno con la captura y almacenamiento de carbono (CCS). Nuestro subproducto de carbono sólido, que puede almacenarse de forma permanente, podría ser reconocido pronto como una estrategia válida de mitigación de carbono, aunque el marco regulatorio aún no está claro.
Colaboramos activamente con responsables políticos y organismos de normalización como CEN y el IEA Hydrogen TCP para garantizar que la plasmalisis de metano esté debidamente representada en las futuras normativas. Mientras tanto, utilizamos marcos de referencia existentes, como la certificación ISCC para biometano, para validar nuestra huella de carbono.
La industria pesada representa aproximadamente una quinta parte de las emisiones globales de CO₂, pero sigue siendo el sector donde el progreso en la descarbonización es más lento. ¿Por qué, en su opinión, este sector ha atraído comparativamente menos inversión y atención política que la generación de energía o el transporte hasta la fecha?
La lenta descarbonización de la industria pesada se debe a tres desafíos estructurales. El primero es la alta demanda de energía. Industrias como la del acero, el cemento y el vidrio requieren temperaturas extremas de 1,000 a 2,000 °C, difíciles de alcanzar a gran escala con electricidad renovable o hidrógeno verde. El segundo son los incentivos económicos. A diferencia de la generación de energía, donde las energías renovables son ahora competitivas en costes, o del transporte, donde los vehículos eléctricos se benefician de subvenciones, la descarbonización industrial carece de un sólido respaldo político. Los precios del carbono, como el del EU ETS, de alrededor de 80 € por tonelada, aún no son lo suficientemente altos como para justificar el cambio de los combustibles fósiles. El tercero es la madurez tecnológica. Muchas soluciones bajas en carbono, como el acero verde mediante DRI de hidrógeno y la captura de carbono para el cemento, todavía están en fase piloto, con un alto gasto de capital y una fiabilidad aún no demostrada.
La inversión se ha estancado debido a la desfavorable relación riesgo-beneficio. Los actores industriales se enfrentan a elevados costes iniciales con rendimientos inciertos en un entorno político volátil. En Spark Cleantech, abordamos este problema centrándonos en soluciones de fácil implementación, como la sustitución del gas fósil por hidrógeno en los quemadores existentes, que requieren mínimas modificaciones en la infraestructura y ofrecen reducciones inmediatas de las emisiones.
Es evidente que han tenido éxito en la captación de fondos hasta la fecha. Los inversores y analistas escuchan muchas propuestas de descarbonización industrial. ¿Qué creen que los diferencia en términos de rentabilidad potencial con respecto a otras soluciones?
Los inversores escuchan innumerables propuestas de descarbonización, pero Spark Cleantech destaca por tres razones. La primera es la doble fuente de ingresos. A diferencia de las empresas centradas exclusivamente en el hidrógeno, monetizamos tanto el hidrógeno como el negro de humo, diversificando así los ingresos y mejorando los márgenes. Nuestro producto de carbono no es un residuo, sino un coproducto de alto valor con una demanda creciente en baterías y neumáticos. La segunda es la eficiencia energética. Nuestro consumo eléctrico, cinco veces menor que el de la electrólisis, se traduce en menores costes operativos, especialmente en regiones con electricidad cara. Esto hace que nuestro hidrógeno sea competitivo en precio incluso sin grandes subvenciones. La tercera es la escalabilidad y la flexibilidad. Nuestros reactores modulares pueden instalarse in situ en instalaciones industriales, evitando los problemas de transporte y almacenamiento de la producción centralizada de hidrógeno. Esto reduce los costes de infraestructura y acelera la adopción.
Además, nuestro modelo HaaS alinea los incentivos. Los clientes pagan por la producción de hidrógeno, no por el equipo, lo que reduce su riesgo y nos garantiza ingresos recurrentes. Con las primeras unidades comerciales previstas para 2027 y una cartera de cartas de intención con importantes empresas industriales, estamos en una posición privilegiada para aprovechar la ventaja de ser pioneros en un mercado con un gran potencial de crecimiento.