
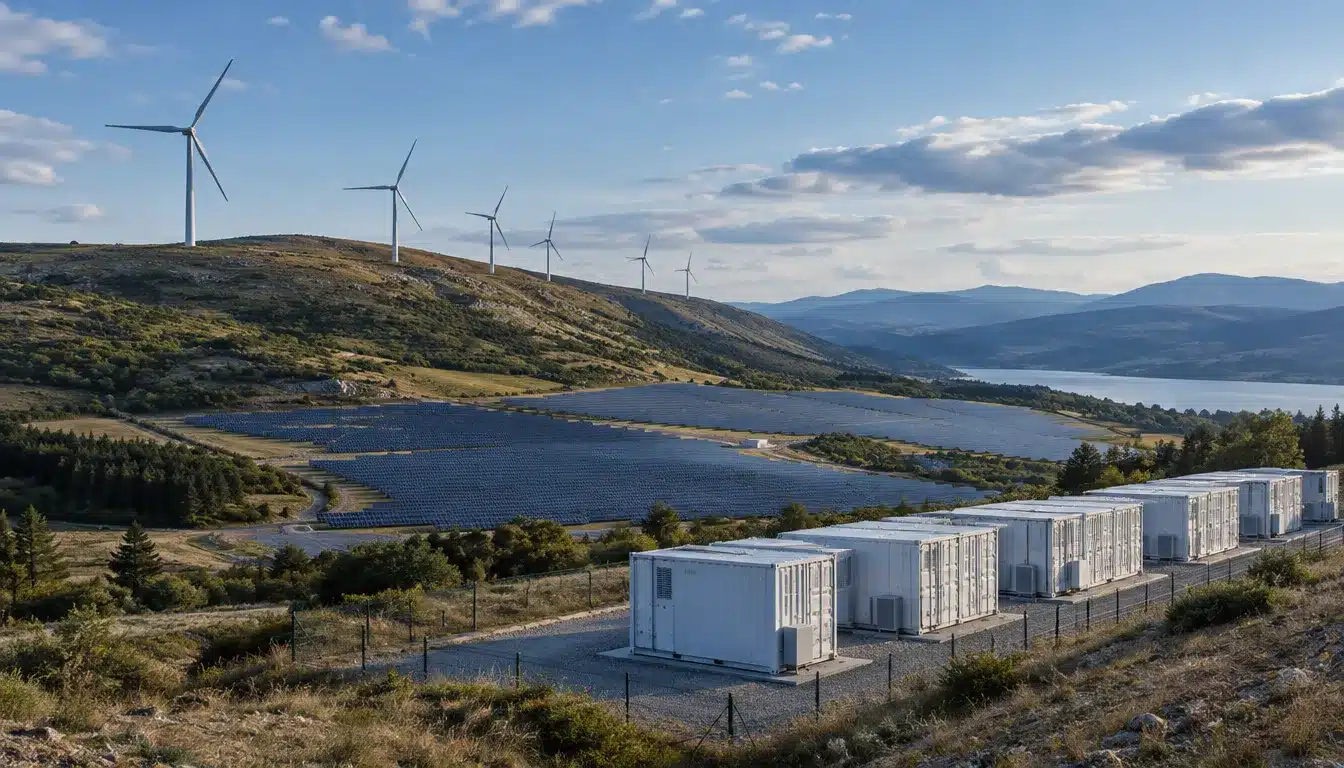
Wood Mackenzie prevé que el sector energético europeo supere el 80 % de generación con cero emisiones de carbono para 2030; sin embargo, la UE27 no alcanzará sus objetivos de energías renovables, ya que la capacidad de las baterías se triplicará con creces.
Según Wood Mackenzie, el sector energético europeo superará el 80 % de generación con cero emisiones de carbono para 2030. La consultora publicó esta previsión el 29 de septiembre en su informe "Perspectivas de planificación estratégica de los mercados energéticos europeos 2026". Sin embargo, también constata que la región no alcanzará sus propios objetivos de energías renovables durante ese mismo periodo.
El informe abarca 35 mercados nacionales hasta 2060, y sus cifras se refieren a todos ellos, salvo que se indique lo contrario (UE27). Prevé que el progreso se acelere después de 2030, y que las energías renovables alcancen el 83 % del suministro en los 35 mercados para 2050.
La UE27 se queda corta en energías renovables.
En el conjunto de la UE27, las energías renovables representarán el 63.7 % del suministro energético para 2030. Esta cifra se sitúa por debajo del objetivo del 65 % establecido en el paquete Fit-for-55 y del 69 % fijado en REPowerEU. Por lo tanto, la cuota de generación con cero emisiones de carbono del bloque aumenta rápidamente, mientras que la de energías renovables se queda rezagada con respecto a sus propias ambiciones.
Las dos cifras miden cosas diferentes. La generación con cero emisiones de carbono incluye la energía nuclear junto con la eólica, la solar y la hidroeléctrica, por lo que se sitúa muy por encima de la cuota de energías renovables. Fit-for-55 es el paquete de medidas de la UE para reducir las emisiones netas en un 55 % para 2030, mientras que REPowerEU elevó el objetivo de energías renovables tras la invasión rusa de Ucrania.
La energía eólica marina explica gran parte de la brecha. Wood Mackenzie prevé que la capacidad alcance los 73 GW en 2030 y los 148 GW en 2035, si bien las limitaciones de la cadena de suministro ralentizarán su desarrollo. En consecuencia, las centrales de gas generarán aproximadamente un 6 % más de energía entre 2026 y 2040 que en las previsiones anteriores.
La energía solar y las baterías lideran el desarrollo.
La capacidad solar prácticamente se duplicará hasta alcanzar los 637 GWac en 2030, con una adición de aproximadamente 61 GW cada año. Mientras tanto, la capacidad eólica terrestre adicional llegará a 17 GW anuales, lo que elevará la capacidad total a 346 GW.
El almacenamiento de energía en baterías es el sector que crece más rápido que ningún otro. Su capacidad se triplicará con creces, pasando de 47 GW a 163 GW en 2030. Alemania, el Reino Unido, Italia y Polonia representarán más de la mitad de ese crecimiento, y Alemania ya está atrayendo inversiones multimillonarias en almacenamiento de energía.
El gas se mantiene por su flexibilidad a medida que el carbón va desapareciendo.
La capacidad de gas aumentará un 5% hasta alcanzar los 273 GW en 2030. Sin embargo, la flota operará con menos frecuencia, y su utilización disminuirá del 27% al 22%. Para 2060, el suministro de gas se reducirá en un 45%.
En la práctica, las centrales de gas pasan de ser el principal proveedor a convertirse en un sistema de respaldo. Cubrirán las horas en que la energía eólica y solar no puedan satisfacer la demanda, mientras que las baterías gestionarán las fluctuaciones más cortas. Este cambio reduce los ingresos de las centrales, incluso cuando los operadores mantienen una mayor capacidad en el sistema.
La generación de energía a partir del carbón se reducirá a la mitad, pasando de 457 TWh en 2025 a 237 TWh en 2030. El parque de centrales de carbón de la UE27 desaparecerá por completo en 2050. Este descenso refleja la tendencia global, a medida que las energías renovables superan al carbón como principal fuente de energía del mundo. Mientras tanto, la capacidad nuclear crecerá gracias a la prolongación de la vida útil de las centrales existentes y a los programas de construcción de nuevas plantas.
Mohammed Alraood, analista de investigación sobre energía en Europa en Wood Mackenzie, afirmó: «La transición energética de Europa avanza según lo previsto». Añadió: «El aumento de los costes de las emisiones obligará a tomar decisiones estructurales que los mercados apenas están empezando a tener en cuenta». También indicó que el gas seguirá presente en la matriz energética cuando las energías renovables no puedan suministrarla.
La demanda aumenta de forma desigual en todo el continente.
La demanda total de energía alcanzará los 4,103 TWh en 2030, un 11 % por encima de los niveles de 2025. Posteriormente, aumentará hasta los 6,152 TWh en 2050. Los centros de datos impulsan este aumento a corto plazo, mientras que la bajada de los precios de la electricidad refuerza la necesidad de electrificación a partir de la década de 2030.
Los vehículos eléctricos consumirán mucha más energía, pasando de 39 TWh en 2025 a 577 TWh en 2050. Durante el mismo período, la producción de hidrógeno conectada a la red crecerá de prácticamente cero a 417 TWh.
El uso de bombas de calor se multiplicará por más de cinco para 2060. Sin embargo, los elevados costes iniciales implican que la mayoría de los mercados no alcanzarán sus objetivos nacionales en este ámbito.
El crecimiento también variará según la región. El norte de Europa registra el mayor crecimiento de la demanda, con un 81 % para 2050, mientras que el sur se sitúa en el 52 %. Para los planificadores de la red eléctrica, esto implica necesidades de inversión muy diferentes de un mercado a otro. Aun así, la tendencia es clara: la generación con cero emisiones de carbono dominará la oferta en todas partes.
También te puede interesar
 El auge de las energías renovables en Gran Bretaña se enfrenta a un cuello de botella en el almacenamiento.
 Se prevé que las energías renovables superen al carbón como la principal fuente de energía del mundo en 2026.
 La capacidad solar de Noruega supera el GW mientras que el crecimiento anual se ralentiza.