
Un nuevo marco de análisis de Schroders y CalPERS revela que las medidas de adaptación que previenen la mayor parte de los daños ofrecen a los inversores privados los rendimientos más bajos. Los edificios resilientes, las cadenas de suministro y la resiliencia de la red eléctrica se encuentran entre las pocas áreas que obtienen buenos resultados en ambos aspectos.
Schroders ha publicado un marco que evalúa 102 actividades de adaptación al cambio climático según las pérdidas físicas que cada una evita. Posteriormente, compara estas evaluaciones con la rentabilidad que los inversores han obtenido en los sectores correspondientes. La gestora de activos desarrolló la parte práctica del proyecto en colaboración con CalPERS, el mayor fondo de pensiones público de Estados Unidos.
El imperativo de adaptación y resiliencia ofrece a los inversores una guía sobre dónde coinciden el impacto y la rentabilidad. Su principal conclusión es que rara vez coinciden. Las medidas que previenen la mayor parte del daño dependen principalmente de fondos públicos. Los mayores rendimientos provienen de actividades que se sitúan en un punto intermedio en la clasificación de impacto.
Cómo mide el marco el impacto
La métrica clave es el índice de beneficio/costo de las pérdidas evitadas. Este índice divide el valor actual de las pérdidas que una actividad previene entre el valor actual de sus costos. En efecto, mide lo que no sucede: el almacén inundado, la cosecha fallida, el hospital colapsado por una ola de calor.
En base a esto, 95 de las 102 actividades evitan pérdidas mayores que su costo. La mediana de la relación es de 3.1x y la media de 3.8x, con un rango de 0.6x a 11.8x. Las siete actividades con una relación inferior a 1.0x son herramientas digitales o facilitadoras, cuyo valor se obtiene indirectamente a través de otras intervenciones.
El informe utiliza como ejemplo un sistema de riego avanzado. A escala representativa, simula pérdidas de cosechas evitadas por un valor de 34.2 millones de dólares estadounidenses frente a costos descontados de 14.8 millones de dólares estadounidenses. Esto arroja una relación de 2.3x.
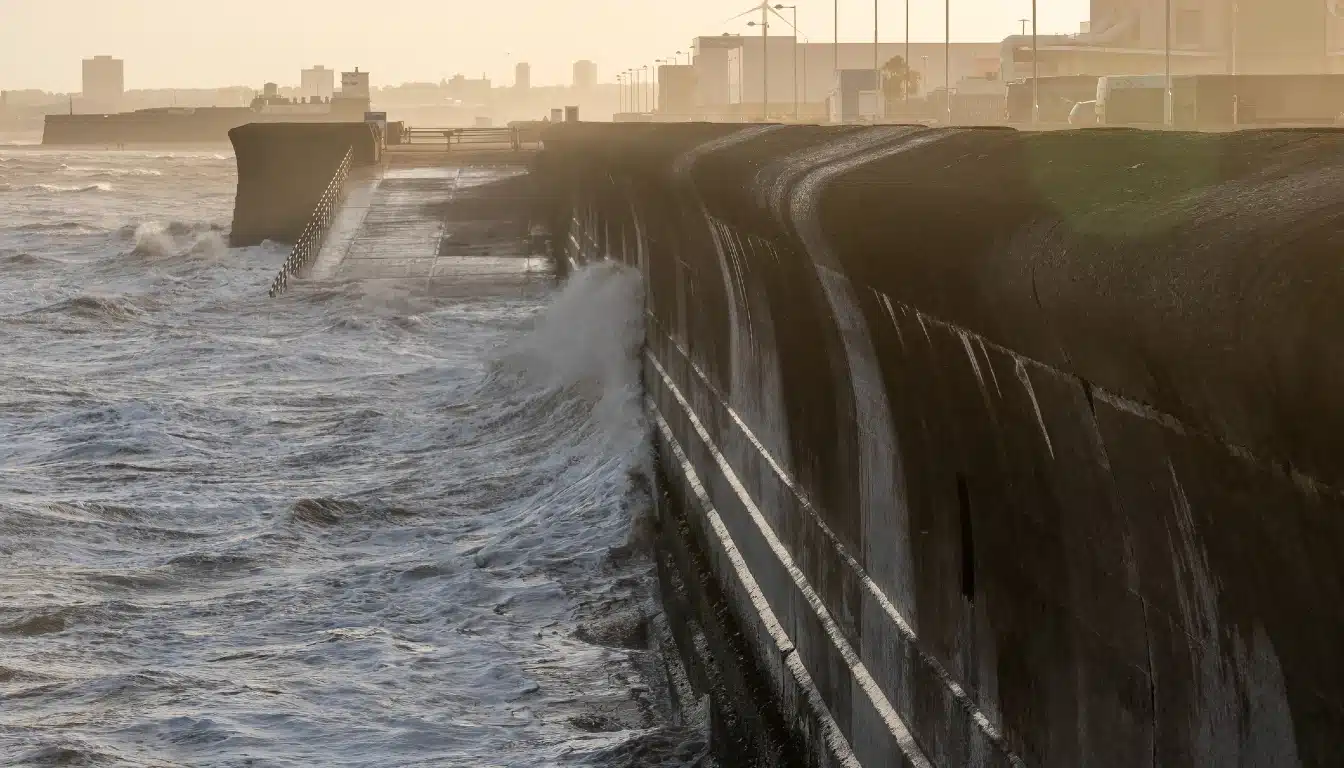
Schroders aplica una tasa de descuento única del 10 % a todas las actividades, por lo que las cifras son conservadoras para activos de larga duración. Su ejemplo de dique marítimo obtiene una rentabilidad de 10.3x según el modelo. Con una tasa de descuento social del 3 %, y con pérdidas que crecen un 4 % anual, el mismo dique marítimo obtiene una rentabilidad de 51.3x.
Las actividades de mayor impacto
Las intervenciones directas y los sistemas de alerta lideran la clasificación. La planificación de evacuaciones y la infraestructura encabezan la lista con 11.8 veces, seguidas de la construcción resistente a tormentas con 10.9 veces. Los sistemas de alerta temprana y los diques obtienen 10.3 veces cada uno, mientras que los sistemas de alerta por calor alcanzan 9.7 veces.
Los materiales de construcción resistentes al clima (9.5x), los sistemas de respuesta a emergencias (9.2x) y la construcción de carreteras resistentes al clima (8.5x) completan el nivel superior. Las actividades dirigidas a un solo peligro obtienen una puntuación media de 3.6x, frente a 2.2x para las actividades que abordan múltiples peligros.
El impacto y los beneficios apuntan en direcciones diferentes.
El informe relaciona cada actividad con su sector de inversión más cercano y aplica el rango de rentabilidad observado para dicho sector. El análisis climático y el software lideran con un 17 % a un 23 %. Le siguen la tecnología para la prevención de incendios forestales con un 16 % a un 20 %, y la agricultura resiliente al clima con un 15 % a un 20 %.
La resiliencia de la red eléctrica y el almacenamiento de energía representan entre el 10 % y el 25 %, mientras que los bonos de catástrofe y los valores vinculados a seguros generan entre un 11 % y un 20 % de rentabilidad. Las plataformas de cadena de suministro y logística se sitúan entre el 13 % y el 17 %. Por el contrario, la protección contra inundaciones y zonas costeras, la resiliencia ante el calor y los activos basados en la naturaleza se agrupan entre el 8 % y el 12 %.
«No existe una relación sistemática entre el BCR de pérdidas evitadas y la rentabilidad esperada para el inversor», escriben los autores. Varias de las actividades con mayor rentabilidad, como el análisis climático y los bonos de catástrofe, se sitúan en la parte media de la distribución del impacto.
La brecha es más evidente en la parte superior de la lista de impacto. La planificación de evacuaciones, los sistemas de alerta temprana y los sistemas de alerta sanitaria por calor se encuentran entre los cinco primeros. El informe los agrupa con bienes públicos que no generan ingresos directos. Los diques, también entre los cinco primeros, se sitúan en el rango de protección contra inundaciones y costeras del 8 % al 12 %. Este es uno de los rangos más bajos de la tabla.
El resumen ejecutivo vincula esta brecha con las políticas. «Resulta significativo que la relación entre el valor social (beneficio) de las 102 actividades analizadas y la rentabilidad de las inversiones que han generado sea débil; los incentivos políticos no han propiciado rentabilidades atractivas en las áreas más beneficiosas».
Donde convergen el impacto y la rentabilidad.
Unas pocas actividades obtienen buenos resultados en ambos aspectos. La construcción resistente a tormentas y los materiales de construcción resilientes ocupan el segundo y sexto lugar, respectivamente, en cuanto a pérdidas evitadas. El informe sitúa la resiliencia de los edificios en un rango de retorno del 8 % al 14 %.
El control climático en almacenes (6.8x) y las cadenas de suministro resilientes al clima (6.6x) también se encuentran entre los 20 primeros puestos. Las plataformas de cadena de suministro y logística presentan uno de los mayores rangos de rentabilidad del informe. Asimismo, las microrredes y la energía distribuida obtienen una puntuación de 5.8x, en un sector de resiliencia de la red que ofrece una rentabilidad de hasta el 25 %.
El informe también destaca 27 actividades de doble beneficio que reducen tanto las emisiones como las pérdidas. Cada una de ellas genera un efecto multiplicador de 5x y evita la emisión de más de 50 toneladas de CO2 equivalente por cada millón de dólares invertidos. Estas actividades se agrupan en soluciones basadas en la naturaleza, servicios digitales y de datos, agricultura de precisión e infraestructuras resilientes al clima.
«Los inversores que buscan rentabilidades superiores a las del mercado se centrarán en las categorías de innovación tecnológica y financiera, caracterizadas por un fuerte crecimiento del mercado y modelos de negocio escalables», concluye el informe.
La brecha que aún cubre el dinero público
En el otro extremo se encuentran las actividades con alto valor social y sin modelo de negocio lucrativo. Estas incluyen la adaptación comunitaria y la integración del conocimiento indígena. El informe señala que esto es «un recordatorio de que un enfoque puramente comercial de la adaptación dejará importantes deficiencias».
El capital privado sigue siendo escaso. Las cifras de la Climate Policy Initiative citadas en el informe sitúan la financiación privada para la adaptación, sujeta a seguimiento, en unos 4.7 millones de dólares anuales. El Informe sobre la Brecha de Adaptación 2025 del Programa de las Naciones Unidas para el Medio Ambiente (PNUMA) señala que las políticas específicas y la financiación combinada podrían elevar esta cifra hasta los 50 millones de dólares.
«La necesidad de fortalecer la resiliencia es evidente y cada vez mayor», afirmó Nelson Da Conceicao, director de inversiones sostenibles de CalPERS. «Actualmente, no todas las soluciones de adaptación son viables desde un punto de vista puramente comercial; sin embargo, el marco desarrollado por Schroders ofrece a los propietarios de activos e inversores una forma práctica de evaluar, comparar y priorizar las inversiones».
Qué significa para las carteras cotizadas
Schroders aplicó el marco a los 2,476 componentes del índice MSCI ACWI. Solo 268 empresas, o el 11%, obtuvieron alguna puntuación. Un pequeño grupo de empresas de climatización, agua e ingeniería lidera el índice, entre las que se incluyen Johnson Controls, Carrier, Daikin, Xylem y Jacobs.
Dado que se trata de grandes empresas líquidas, los inversores pueden aumentar su exposición a bajo coste. Con un margen de error de seguimiento de aproximadamente 9 puntos básicos, la ponderación en soluciones de adaptación aumenta de cerca del 3 % al 12 %. Más allá de eso, la exposición debe provenir de empresas de pequeña capitalización, capital privado o infraestructura.
Los autores se muestran cauto respecto a la rentabilidad. Afirman no encontrar «pruebas bien documentadas de un "alfa de adaptación" duradero». Consideran que la adaptación es un indicador de la calidad de la empresa, algo que los mercados aún no valoran.
Cómo se compara el marco
Otros bancos han publicado estudios sobre adaptación. Goldman Sachs Research expuso dónde prevé impulsos a la inversión en empresas, hogares y gobiernos en septiembre de 2025. En abril de 2025, JP Morgan Asset Management publicó un informe sobre la participación de los inversores, citando una relación beneficio-costo promedio de 4:1 para la adaptación.
Schroders va más allá en un aspecto. Califica cada actividad en función de las pérdidas evitadas y, posteriormente, las compara con la rentabilidad del sector y la exposición a los mercados cotizados. Las consultoras de gestión han dimensionado el mercado por separado. Boston Consulting Group proyecta una demanda anual de entre 0.5 y 1.3 billones de dólares estadounidenses para 2030.
“Tradicionalmente, los inversores han considerado los impactos físicos del cambio climático principalmente como un riesgo para sus carteras, pero existe otra perspectiva”, afirmó Marina Severinovsky, directora de sostenibilidad para Norteamérica en Schroders. “La adaptación al cambio climático se está convirtiendo cada vez más en un factor económico y de inversión en sí mismo”, añadió.
Las pérdidas que no ocurren
El valor de este marco reside en visibilizar los daños evitados para los mercados de capitales. Los edificios resistentes a las tormentas, las cadenas de suministro resilientes y las redes eléctricas reforzadas ya ofrecen tanto impacto como rentabilidad. En el caso de las rutas de evacuación y los sistemas de alerta temprana, las pérdidas que evitan aún dependen de los presupuestos públicos.
También te puede interesar
 Los países vulnerables al cambio climático gastan 25 veces más en deuda que en medidas contra el cambio climático.
 Los elementos de tierras raras podrían extraerse de los volcanes
 La financiación para la adaptación al cambio climático se queda corta en un 90% respecto a lo que necesitan las naciones.