
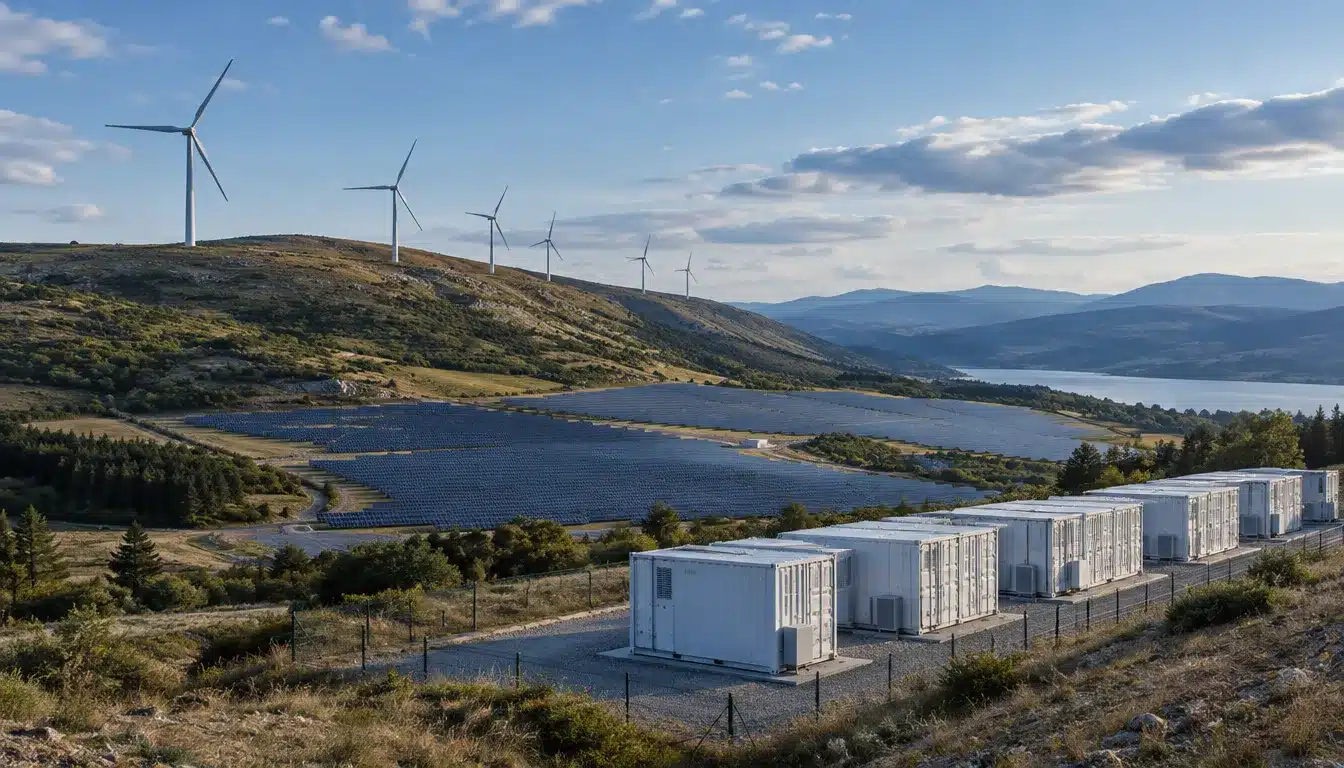
Η Wood Mackenzie αναμένει ότι ο τομέας ενέργειας της Ευρώπης θα ξεπεράσει το 80% της παραγωγής μηδενικών εκπομπών άνθρακα έως το 2030, ωστόσο η ΕΕ των 27 δεν θα επιτύχει τους στόχους της για τις ανανεώσιμες πηγές ενέργειας, καθώς η χωρητικότητα των μπαταριών υπερτριπλασιάζεται.
Ο τομέας ενέργειας της Ευρώπης θα φτάσει το 80% της παραγωγής μηδενικών εκπομπών άνθρακα έως το 2030, σύμφωνα με την Wood Mackenzie. Η εταιρεία συμβούλων δημοσίευσε την πρόβλεψη στις 29 Σεπτεμβρίου στην έκθεσή της για τον στρατηγικό σχεδιασμό των αγορών ενέργειας στην Ευρώπη για το 2026. Ωστόσο, διαπιστώνει επίσης ότι η περιοχή δεν θα επιτύχει τους δικούς της στόχους για τις ανανεώσιμες πηγές ενέργειας κατά την ίδια περίοδο.
Οι προοπτικές καλύπτουν 35 εθνικές αγορές έως το 2060 και τα στοιχεία της αναφέρονται σε όλες, εκτός εάν αναφέρονται ως EU27. Αναμένει ότι η πρόοδος θα επιταχυνθεί μετά το 2030, με τις ανανεώσιμες πηγές ενέργειας να φτάνουν το 83% της προσφοράς και στις 35 αγορές έως το 2050.
Η ΕΕ27 υστερεί στις ανανεώσιμες πηγές ενέργειας
Σε επίπεδο ΕΕ27, οι ανανεώσιμες πηγές ενέργειας θα αποτελούν το 63.7% της προσφοράς έως το 2030. Αυτό είναι κάτω από τον στόχο του 65% στο πακέτο Fit-for-55 και το 69% που ορίζεται στο πλαίσιο του REPowerEU. Έτσι, το μερίδιο μηδενικών εκπομπών άνθρακα της ένωσης αυξάνεται γρήγορα, ενώ το μερίδιο των ανανεώσιμων πηγών ενέργειας υστερεί σε σχέση με τις δικές της φιλοδοξίες.
Οι δύο αριθμοί μετρούν διαφορετικά πράγματα. Η παραγωγή μηδενικών εκπομπών άνθρακα συνυπολογίζει την πυρηνική ενέργεια μαζί με την αιολική, την ηλιακή και την υδροηλεκτρική ενέργεια, γι' αυτό και βρίσκεται πολύ πάνω από το μερίδιο των ανανεώσιμων πηγών ενέργειας. Το «Fit-for-55» είναι το πακέτο της ΕΕ για τη μείωση των καθαρών εκπομπών κατά 55% έως το 2030, ενώ το REPowerEU αύξησε τον στόχο των ανανεώσιμων πηγών ενέργειας μετά την εισβολή της Ρωσίας στην Ουκρανία.
Η υπεράκτια αιολική ενέργεια εξηγεί μεγάλο μέρος του κενού. Η Wood Mackenzie αναμένει ότι η χωρητικότητα θα φτάσει τα 73 GW έως το 2030 και τα 148 GW έως το 2035, αν και τα όρια της εφοδιαστικής αλυσίδας θα επιβραδύνουν την ανάπτυξη. Ως αποτέλεσμα, οι μονάδες φυσικού αερίου θα παράγουν περίπου 6% περισσότερη ενέργεια μεταξύ 2026 και 2040 από ό,τι στις προηγούμενες προβλέψεις.
Η ηλιακή ενέργεια και οι μπαταρίες ηγούνται της κατασκευής
Η ηλιακή ισχύς θα σχεδόν διπλασιαστεί στα 637 GWac έως το 2030, με περίπου 61 GW να προστίθενται κάθε χρόνο. Εν τω μεταξύ, οι προσθήκες στην χερσαία αιολική ενέργεια θα φτάσουν τα 17 GW ετησίως, ανεβάζοντας τον στόλο στα 346 GW.
Η αποθήκευση ενέργειας σε μπαταρίες αναπτύσσεται ταχύτερα από όλες. Η χωρητικότητα θα υπερτριπλασιαστεί από 47GW σε 163GW έως το 2030. Η Γερμανία, το Ηνωμένο Βασίλειο, η Ιταλία και η Πολωνία θα αντιπροσωπεύουν περισσότερο από το ήμισυ αυτής της αύξησης, με τη Γερμανία να αντλεί ήδη επενδύσεις πολλών δισεκατομμυρίων ευρώ σε αποθήκευση.
Το φυσικό αέριο παραμένει για ευελιξία καθώς ο άνθρακας μειώνεται
Η χωρητικότητα φυσικού αερίου θα αυξηθεί κατά 5% στα 273 GW έως το 2030. Ωστόσο, ο στόλος θα λειτουργεί λιγότερο συχνά, με τη χρήση να μειώνεται από 27% σε 22%. Μέχρι το 2060, η προσφορά φυσικού αερίου θα μειωθεί κατά 45%.
Στην πράξη, οι μονάδες φυσικού αερίου μεταβαίνουν από την παροχή χύμα στην εφεδρική. Θα καλύπτουν τις ώρες που η αιολική και η ηλιακή ενέργεια δεν μπορούν να καλύψουν τη ζήτηση, ενώ οι μπαταρίες θα χειρίζονται μικρότερες διακυμάνσεις. Αυτή η αλλαγή συμπιέζει τα έσοδα των μονάδων, ακόμη και όταν οι φορείς εκμετάλλευσης διατηρούν μεγαλύτερη χωρητικότητα στο σύστημα.
Η παραγωγή άνθρακα θα μειωθεί στο μισό, από 457 TWh το 2025 σε 237 TWh το 2030. Ο στόλος άνθρακα της ΕΕ-27 θα αποσυρθεί στη συνέχεια εντελώς έως το 2050. Αυτή η μείωση αντικατοπτρίζει την ευρύτερη παγκόσμια μετατόπιση, καθώς οι ανανεώσιμες πηγές ενέργειας ξεπερνούν τον άνθρακα ως η μεγαλύτερη πηγή ενέργειας στον κόσμο. Εν τω μεταξύ, η πυρηνική ισχύς θα αυξηθεί μέσω παρατάσεων ζωής και προγραμμάτων νέων κατασκευών.
Ο Mohammed Alraood, αναλυτής έρευνας για την ενέργεια στην Ευρώπη στην Wood Mackenzie, δήλωσε: «Η ενεργειακή μετάβαση της Ευρώπης βρίσκεται σε καλό δρόμο». Πρόσθεσε: «Το αυξανόμενο κόστος εκπομπών θα επιβάλει διαρθρωτικές αποφάσεις που οι αγορές μόλις αρχίζουν να τιμολογούν». Είπε επίσης ότι το φυσικό αέριο θα παραμείνει στο μείγμα για τις στιγμές που οι ανανεώσιμες πηγές ενέργειας δεν μπορούν να αποδώσουν.
Η ζήτηση αυξάνεται άνισα σε όλη την ήπειρο
Η συνολική ζήτηση ενέργειας φτάνει τις 4,103 TWh έως το 2030, 11% πάνω από τα επίπεδα του 2025. Στη συνέχεια, ανεβαίνει στις 6,152 TWh έως το 2050. Τα κέντρα δεδομένων οδηγούν την βραχυπρόθεσμη αύξηση, ενώ η πτώση των τιμών ενέργειας βελτιώνει την υπόθεση της ηλεκτροδότησης από τη δεκαετία του 2030.
Τα ηλεκτρικά οχήματα θα χρησιμοποιούν πολύ περισσότερη ενέργεια, αυξάνοντας την παραγωγή τους από 39TWh το 2025 σε 577TWh έως το 2050. Κατά την ίδια περίοδο, η παραγωγή υδρογόνου μέσω δικτύου αυξάνεται από σχεδόν μηδενική σε 417TWh.
Η χρήση αντλιών θερμότητας θα υπερπενταπλασιαστεί έως το 2060. Ωστόσο, το υψηλό αρχικό κόστος σημαίνει ότι οι περισσότερες αγορές δεν θα επιτύχουν τους εθνικούς στόχους τους για τις αντλίες θερμότητας.
Η ανάπτυξη θα διαφέρει επίσης ανά περιοχή. Η Βόρεια Ευρώπη καταγράφει την ισχυρότερη αύξηση της ζήτησης, με 81% έως το 2050, ενώ η Νότια Ευρώπη ακολουθεί με 52%. Για τους σχεδιαστές δικτύων, αυτό σημαίνει πολύ διαφορετικές επενδυτικές ανάγκες από τη μία αγορά στην άλλη. Ακόμα κι έτσι, η κατεύθυνση είναι σαφής, με την παραγωγή μηδενικών εκπομπών άνθρακα να αναμένεται να κυριαρχήσει στην προσφορά παντού.
Μπορεί να σου αρέσει επίσης
 Η άνθηση των ανανεώσιμων πηγών ενέργειας στη Βρετανία αντιμετωπίζει συμφόρηση στην αποθήκευση
 Οι ανανεώσιμες πηγές ενέργειας αναμένεται να ξεπεράσουν τον άνθρακα ως η μεγαλύτερη πηγή ενέργειας στον κόσμο το 2026
 Η ηλιακή δυναμικότητα της Νορβηγίας ξεπερνά το 1GW καθώς η ετήσια ανάπτυξη επιβραδύνεται