Patrick Peters, CEO und Mitbegründer von Spark Cleantech, erklärt, wie gepulstes Plasma Kohlenstoff aus Erdgas entfernen kann, bevor es in eine industrielle Brennkammer gelangt, und warum er glaubt, dass die Wirtschaftlichkeit auch ohne hohe Subventionen gegeben ist.
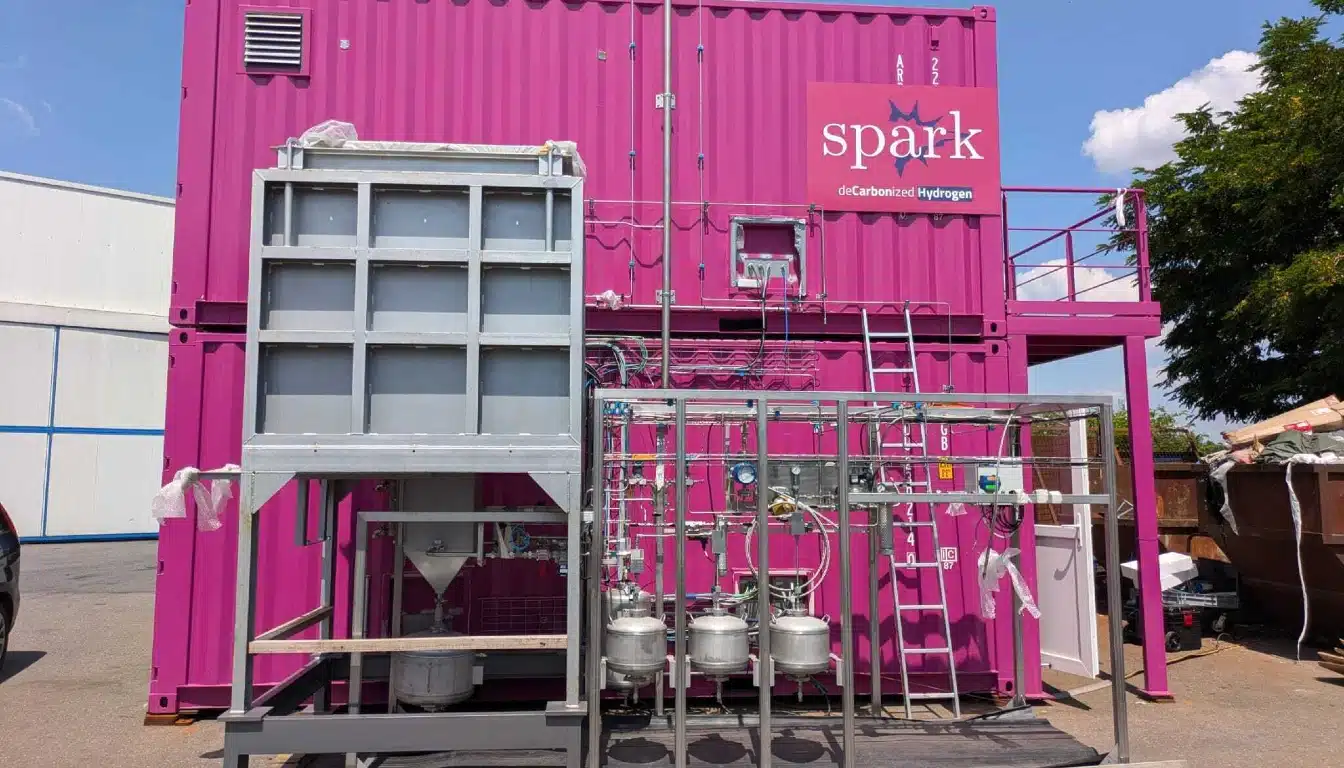
Die Schwerindustrie verursacht rund ein Fünftel der globalen CO₂-Emissionen, dennoch basiert die europäische Wasserstoffpolitik größtenteils auf der Elektrolyse. Das 2022 in den Laboren von CentraleSupélec gegründete Pariser Unternehmen Spark Cleantech verfolgt einen anderen Ansatz. Sein Reaktor ist zwischen der Gasversorgung einer Fabrik und deren Brennern platziert und spaltet Methan ohne Verbrennung in Wasserstoff und festen Kohlenstoff. Das Unternehmen sammelte im Dezember 2025 30 Millionen Euro in einer Serie-A-Finanzierungsrunde ein und plant die Inbetriebnahme der ersten kommerziellen Anlagen im Jahr 2027. Climate Solutions News stellte Patrick Peters zehn Fragen zur Technologie, zum Kohlenstoffprodukt, zur regulatorischen Lücke und zur Investitionswürdigkeit.
Die Methanplasmalyse existiert seit Jahrzehnten in verschiedenen Formen. Was hat sie bisher daran gehindert, einen industriellen Maßstab zu erreichen, und was hat Spark Cleantech gelöst, was Vorgänger nicht geschafft haben?
Die Methanplasmalyse stand vor drei Herausforderungen bei der industriellen Umsetzung: hohen Energiekosten, schwankender Kohlenstoffqualität und Problemen mit der Reaktorstabilität. Frühe Systeme waren energieintensiv, produzierten minderwertigen Kohlenstoff und litten unter Elektrodenverschleiß und -verschmutzung.
Unser firmeneigener, nicht-thermischer Plasmareaktor reduziert den Energieverbrauch im Vergleich zur Wasserelektrolyse auf 20 %, produziert hochreinen Ruß für Premium-Anwendungen und verwendet schmutzabweisende Materialien für eine langfristige Stabilität.
Sie behaupten, der Stromverbrauch sei fünfmal geringer als bei der Wasserelektrolyse. Unter welchen Betriebsbedingungen trifft das zu, und wie ändert sich das, wenn ein Kunde Netzstrom statt erneuerbarer Energien nutzt?
Der fünffach geringere Stromverbrauch ist ein fester technischer Vorteil unseres Reaktors, unabhängig von der Energiequelle. Die CO₂-Emissionen des zur Stromversorgung des Reaktors verwendeten Stroms – nicht des Reaktors selbst – hängen ausschließlich von der Art der Stromerzeugung ab. In einem sauberen Stromnetz werden sowohl der Energieverbrauch als auch die Emissionsvorteile maximiert. In einem auf fossilen Brennstoffen basierenden Stromnetz bleibt die Energieeffizienz erhalten, die mit der Stromquelle verbundenen Emissionen bleiben jedoch bestehen.
Patrick Peters, CEO und Mitbegründer von Spark Cleantech
Fester Kohlenstoff ist für Ihre Wirtschaftlichkeit von zentraler Bedeutung, doch der Markt für Ruß ist gesättigt und wird von etablierten Herstellern dominiert. Wie qualifizieren Sie Ihr Material für anspruchsvolle Endanwendungen wie die Batterieherstellung, und welchen Preisaufschlag sind Käufer gegebenenfalls derzeit zu zahlen?
Unsere Energieeffizienz und die geringen CO₂-Emissionen verschaffen uns einen Wettbewerbsvorteil gegenüber herkömmlichen Ofenrußsorten, insbesondere unter den strengen EU-Vorschriften. Wir stehen bereits mit einem potenziellen Kunden in Kontakt, der einen spezifischen Bedarf an Ruß hat und an unserem Produkt interessiert ist. Dies positioniert uns optimal, um uns für anspruchsvolle Endanwendungen wie die Batterieherstellung zu qualifizieren, wo Nachhaltigkeit und Leistung entscheidend sind.
Ihre Technologie schaltet zwischen das bestehende Gasnetz des Kunden und dessen Brennern. Wie resistent sind Industriebetreiber in der Praxis gegenüber der Modifizierung von Infrastrukturen, die sie seit Jahrzehnten unverändert betreiben?
Industrieunternehmen sind aufgrund der hohen Energieeffizienz unserer Technologie stark motiviert. Viele Unternehmen müssen Erdgas und Wasserstoff in ihren Prozessen einsetzen, um CO₂-Emissionen zu reduzieren. Wir starten in diesem Bereich ein Projekt mit einem bedeutenden Industriepartner, um unsere Praxistauglichkeit bei der Anpassung der Infrastruktur für diese Vorteile zu demonstrieren.
Sie beschreiben eine CO₂-Bilanz von null oder sogar negativ bei der Verwendung von Biomethan als Rohstoff. Wie gut ist Biomethan in den von Ihrem Modell geforderten Mengen und Preisen verfügbar, und was geschieht mit der CO₂-Bilanz, wenn ein Kunde weiterhin fossiles Gas nutzt?
Biomethan ist derzeit drei- bis viermal teurer als fossiles Methan, aber sein Markt wächst, und staatliche Anreize helfen, die Kosten auszugleichen und gleichzeitig die Akzeptanz und zukünftige Preissenkungen zu fördern.
Dies ermöglicht eine CO₂-neutrale oder sogar negative CO₂-Bilanz unseres Prozesses. Nutzt ein Kunde fossiles Gas, bleiben die Emissionen zwar positiv, sind aber dennoch geringer als bei herkömmlichen Verfahren. So ist ein reibungsloser Übergang zu Biomethan möglich, sobald dessen Verfügbarkeit zunimmt.
Sie haben erste Verträge unterzeichnet und peilen 2027 für die Markteinführung der kommerziellen Einheiten an. Welche zwei oder drei Faktoren könnten diesen Termin am ehesten verzögern, und wie gehen Sie damit um?
Wir peilen 2027 für die Markteinführung an, erste Verträge sind bereits unterzeichnet. Die wichtigsten Faktoren, die den Zeitplan beeinflussen könnten, sind Genehmigungen und regulatorische Vorgaben, die Lieferkette und die Bereitschaft der Kundenstandorte.
Im Bereich Genehmigung und Regulierung sehen sich Wasserstoffprojekte, insbesondere in Europa, mit langwierigen Genehmigungsverfahren konfrontiert. Wir treten frühzeitig mit den Regulierungsbehörden in Kontakt, um die Einhaltung von Rahmenbedingungen wie RED III und CBAM sicherzustellen. In der Lieferkette haben kritische Komponenten wie Elektroden und Plasmageneratoren lange Lieferzeiten. Wir haben mehrjährige Verträge abgeschlossen und alternative Lieferanten gefunden. Verzögerungen bei der Gasversorgung, der elektrischen Infrastruktur oder den Abnahmeverträgen können den Projektfortschritt beim Kunden behindern. Wir setzen meilensteinbasierte Zahlungen ein, um unsere Kunden zu motivieren, im Zeitplan zu bleiben.
Sie beschreiben Wasserstoff als Dienstleistung, die Produktion und den Betrieb vor Ort übernimmt, anstatt Anlagen zu verkaufen. Was hat Sie davon überzeugt, dass dieses Modell dem direkten Verkauf von Investitionsgütern vorzuziehen ist, und welche Risiken birgt es für Spark im Zuge der Skalierung?
Wir haben uns aus drei Gründen für Wasserstoff-als-Dienstleistung (HaaS) anstelle des Anlagenverkaufs entschieden. Erstens ist der Markteintritt einfacher: Kunden vermeiden Vorabrisiken, und wir übernehmen die technische und leistungsbezogene Verantwortung. Zweitens generieren wir wiederkehrende Einnahmen: Langfristige Abnahmeverträge sorgen für einen stabilen Cashflow und sind daher für Investoren attraktiv. Drittens ermöglicht der Betrieb vor Ort die kontinuierliche Optimierung: Durch die Nutzung realer Daten können wir Effizienz und Kohlenstoffqualität stetig verbessern.
Für Spark bestehen Risiken. Die Investitionsbelastung durch hohe Vorlaufkosten wird durch Projektfinanzierung und Partnerschaften abgefedert. Die operative Haftung aus Leistungsgarantien wird durch Redundanz und strikte Wartung minimiert. Die Skalierung der Komplexität verteilter Systeme wird durch Fernüberwachung und Automatisierung vereinfacht.
Ein Großteil der EU-Wasserstoffpolitik basiert auf elektrolytisch erzeugtem grünem Wasserstoff. Unterstützt das regulatorische Umfeld aktiv methanbasierte Verfahren wie Ihres, oder arbeiten Sie mit einem Rahmen, der nicht für Ihre Bedürfnisse konzipiert wurde?
Der EU-Rahmen für Wasserstoffpolitik, einschließlich der Erneuerbare-Energien-Richtlinie (RED III) und der delegierten Rechtsakte zu Wasserstoff, wurde primär für elektrolytisch erzeugten grünen Wasserstoff konzipiert. Methanbasierte Verfahren wie unseres lassen sich nicht ohne Weiteres in die bestehenden Definitionen einordnen, die den Fokus auf erneuerbaren Strom legen. Es gibt jedoch zwei vielversprechende Entwicklungen.
Die erste Technologie basiert auf Biomethan und ist als erneuerbarer Kraftstoff anerkannt. Unser Verfahren zur Herstellung von Wasserstoff mit Biomethan erfüllt daher die Kriterien für „erneuerbaren Wasserstoff“ gemäß RED III. Die zweite Technologie ist die CO₂-Abscheidung und -Speicherung (CCS). Im Hinblick auf fossile Gasrohstoffe entwickelt die EU ihre Haltung zu Wasserstoff mit CCS weiter. Unser festes, dauerhaft speicherbares Kohlenstoffnebenprodukt könnte bald als wirksame Strategie zur CO₂-Minderung anerkannt werden, auch wenn der regulatorische Weg noch unklar ist.
Wir arbeiten aktiv mit politischen Entscheidungsträgern und Normungsorganisationen wie CEN und dem IEA Hydrogen TCP zusammen, um sicherzustellen, dass die Methanplasmalyse in zukünftigen Regulierungen angemessen berücksichtigt wird. In der Zwischenzeit nutzen wir bestehende Rahmenwerke wie die ISCC-Zertifizierung für Biomethan, um unsere CO₂-Bilanz zu validieren.
Die Schwerindustrie ist für etwa ein Fünftel der globalen CO₂-Emissionen verantwortlich, dennoch ist sie der Sektor, in dem die Dekarbonisierung am langsamsten voranschreitet. Warum hat dieser Bereich Ihrer Ansicht nach bisher vergleichsweise weniger Investitionen und politische Aufmerksamkeit erhalten als die Energieerzeugung oder der Verkehr?
Die schleppende Dekarbonisierung der Schwerindustrie ist auf drei strukturelle Herausforderungen zurückzuführen. Erstens der hohe Energiebedarf. Branchen wie Stahl, Zement und Glas benötigen extreme Temperaturen von 1,000 bis 2,000 °C, die mit erneuerbarem Strom oder grünem Wasserstoff in großem Maßstab kaum zu erreichen sind. Zweitens die fehlenden wirtschaftlichen Anreize. Anders als bei der Stromerzeugung, wo erneuerbare Energien mittlerweile wettbewerbsfähig sind, oder im Verkehrssektor, wo Elektrofahrzeuge von Subventionen profitieren, mangelt es der industriellen Dekarbonisierung an starker politischer Unterstützung. CO₂-Preise wie im EU-Emissionshandelssystem (EU-ETS) mit rund 80 € pro Tonne sind noch nicht hoch genug, um einen Umstieg von fossilen Brennstoffen zu rechtfertigen. Drittens die mangelnde technologische Reife. Viele CO₂-arme Lösungen, wie beispielsweise grüner Stahl mittels Wasserstoff-Direktreduktion (DRI) und CO₂-Abscheidung für Zement, befinden sich noch in der Pilotphase und sind mit hohen Investitionskosten und unzureichender Zuverlässigkeit verbunden.
Investitionen blieben aufgrund des ungünstigen Risiko-Rendite-Verhältnisses hinter den Erwartungen zurück. Industrieunternehmen sehen sich in einem volatilen politischen Umfeld mit hohen Vorlaufkosten und unsicheren Renditen konfrontiert. Wir bei Spark Cleantech begegnen dieser Herausforderung mit sofort umsetzbaren Lösungen, wie dem Ersatz von fossilem Gas durch Wasserstoff in bestehenden Brennern. Diese Lösungen erfordern nur minimale Infrastrukturänderungen und ermöglichen eine unmittelbare Emissionsreduzierung.
Sie haben bisher offensichtlich erfolgreich Kapital eingeworben. Investoren und Analysten hören unzählige Präsentationen zur industriellen Dekarbonisierung. Was, glauben Sie, unterscheidet Ihren Ansatz hinsichtlich potenzieller Renditen von anderen Lösungen?
Investoren hören unzählige Präsentationen zum Thema Dekarbonisierung, doch Spark Cleantech sticht aus drei Gründen hervor. Erstens: zwei Einnahmequellen. Anders als reine Wasserstoffunternehmen monetarisieren wir sowohl Wasserstoff als auch Ruß, diversifizieren so unsere Einnahmen und verbessern unsere Margen. Unser Kohlenstoffprodukt ist kein Abfallprodukt, sondern ein wertvolles Nebenprodukt mit steigender Nachfrage in der Batterie- und Reifenindustrie. Zweitens: Energieeffizienz. Unser fünfmal geringerer Stromverbrauch im Vergleich zur Elektrolyse führt zu niedrigeren Betriebskosten, insbesondere in Regionen mit hohen Stromkosten. Dadurch ist unser Wasserstoff auch ohne hohe Subventionen wettbewerbsfähig. Drittens: Skalierbarkeit und Flexibilität. Unsere modularen Reaktoren können direkt vor Ort in Industrieanlagen eingesetzt werden, wodurch die Transport- und Speicherprobleme einer zentralisierten Wasserstoffproduktion vermieden werden. Dies reduziert die Infrastrukturkosten und beschleunigt die Markteinführung.
Darüber hinaus schafft unser HaaS-Modell Anreize. Kunden zahlen für die Wasserstoffproduktion, nicht für die Anlagen. Das reduziert ihr Risiko und sichert uns gleichzeitig wiederkehrende Einnahmen. Mit den ersten kommerziellen Anlagen, die für 2027 geplant sind, und einer Pipeline von Absichtserklärungen mit großen Industrieunternehmen sind wir bestens positioniert, um uns in einem Markt mit enormem Wachstumspotenzial einen Wettbewerbsvorteil zu sichern.