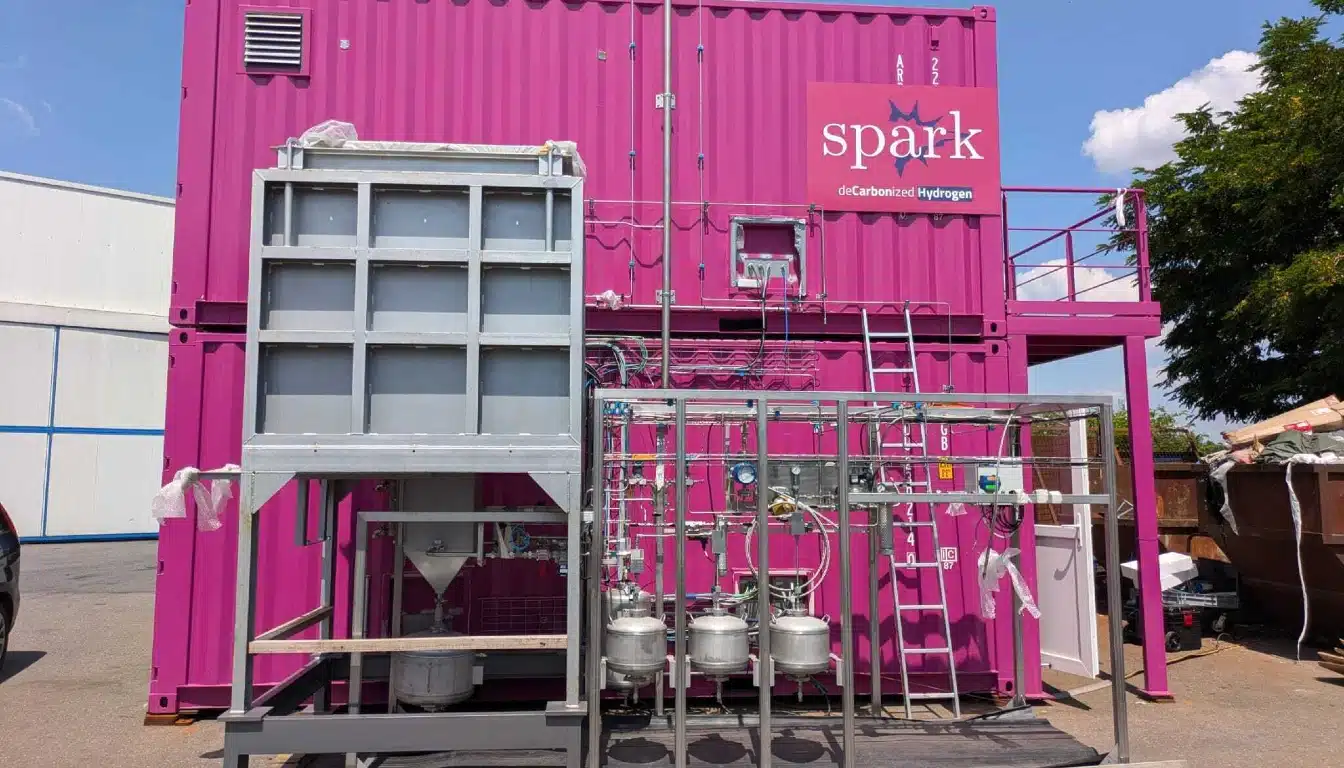
Patrick Peters, administrerende direktør og medstifter af Spark Cleantech, forklarer, hvordan pulseret plasma kan fjerne kulstof fra naturgas, før det når en industriel brænder, og hvorfor han mener, at økonomien kan fungere uden store tilskud.
Tungindustrien producerer omtrent en femtedel af de globale CO₂-udledninger, men størstedelen af Europas brintpolitik er udarbejdet med elektrolyse i tankerne. Det Paris-baserede Spark Cleantech, grundlagt i 2022 i CentraleSupélecs laboratorier, følger en anden vej. Deres reaktor er placeret mellem en fabriks gasforsyning og dens brændere, hvor den opdeler metan i brint og fast kulstof uden forbrænding. Virksomheden rejste 30 millioner euro i Serie A-finansiering i december 2025 og sigter mod at lancere sine første kommercielle enheder i 2027. Climate Solutions News stillede ti spørgsmål til Patrick Peters om teknologien, kulstofproduktet, det regulatoriske hul og investeringsargumentet.
Metanplasmalyse har eksisteret i forskellige former i årtier. Hvad har historisk set forhindret den i at nå industriel skala, og hvad har Spark Cleantech løst, som forgængere ikke kunne?
Metanplasmalyse stødte på tre barrierer i industriel skala: høje energiomkostninger, uensartet kulstofkvalitet og problemer med reaktorernes holdbarhed. Tidlige systemer var energiintensive, producerede kulstof med lav værdi og led under elektrodenedbrydning og tilsmudsning.
Vores proprietære ikke-termiske plasmareaktor reducerer energiforbruget til 20 % af vandelektrolyse, producerer carbon black med høj renhed til premium-applikationer og bruger fouling-resistente materialer for langvarig stabilitet.
Du påstår, at elforbruget er fem gange lavere end vandelektrolyse. Under hvilke driftsforhold gælder det, og hvordan ændrer det sig, hvis en klient kører på strøm fra elnettet i stedet for vedvarende energi?
Det fem gange lavere elforbrug er en fast teknisk fordel ved vores reaktor, uafhængigt af strømkilden. CO₂-udledningen fra den elektricitet, der bruges til at drive reaktoren, ikke selve reaktoren, afhænger udelukkende af, hvordan elektriciteten genereres. På et rent net maksimeres både energi- og emissionsfordelene. På et fossilbaseret net bevares energieffektiviteten, men emissionerne knyttet til elkilden fortsætter.
Patrick Peters, administrerende direktør og medstifter af Spark Cleantech
Fast kulstof er centralt for jeres økonomi, men markedet for carbon black er modent og domineret af etablerede producenter. Hvordan kvalificerer I jeres materiale til krævende slutanvendelser såsom batteriproduktion, og hvilken pristillæg, om nogen, er køberne i øjeblikket villige til at betale?
Vores energieffektivitet og lave CO₂-udledning giver os en konkurrencefordel i forhold til traditionelle ovnssorte stoffer, især under strenge EU-regler. Vi er allerede i kontakt med en potentiel kunde, der har et specifikt behov for carbon black og er interesseret i vores produkt. Dette positionerer os godt til at kvalificere os til krævende slutanvendelser som batteriproduktion, hvor bæredygtighed og ydeevne er afgørende.
Jeres teknologi er placeret mellem en klients eksisterende gasnetværk og deres brændere. Hvor modstandsdygtige har industrielle operatører i praksis været over for at ændre infrastruktur, som de har kørt på samme måde i årtier?
Industrielle producenter er stærkt motiverede af den høje energieffektivitet, vores teknologi giver. Mange aktører er nødt til at bruge både naturgas og brint i deres processer for at reducere CO2-udledning. Vi starter et projekt med en større industriel partner på dette område, der demonstrerer den praktiske parathed til at tilpasse infrastrukturen til disse fordele.
Du beskriver et nul eller endda negativt CO2-aftryk, når man bruger biometan som råmateriale. Hvor tilgængelig er biometan i de mængder og prisklasser, som din model kræver, og hvad sker der med CO2-regnskabet, hvis en kunde forbliver på fossil gas?
Biometan er i øjeblikket tre til fire gange dyrere end fossil metan, men markedet er i vækst, og statslige incitamenter hjælper med at udligne omkostningerne, samtidig med at de fremmer adoption og fremtidige prisreduktioner.
Det muliggør et nul- eller negativt CO2-aftryk for vores proces. Hvis en klient bruger fossil gas, forbliver udledningen positiv, men stadig lavere end traditionelle metoder, hvilket muliggør en gnidningsløs overgang til biometan, efterhånden som tilgængeligheden forbedres.
I har underskrevet de første kontrakter og sigter mod 2027 for implementering af kommercielle enheder. Hvilke to eller tre variabler vil sandsynligvis fremskynde denne dato, og hvordan håndterer I dem?
Vi sigter mod 2027 for kommerciel implementering, med de første kontrakter underskrevet. De vigtigste variabler, der kan påvirke tidslinjen, er tilladelser og regulering, forsyningskæde og kundens beredskab.
Hvad angår tilladelser og regulering, står brintprojekter over for lange godkendelsestider, især i Europa. Vi samarbejder tidligt med regulatorer for at tilpasse os rammer som RED III og CBAM. I forsyningskæden har kritiske komponenter som elektroder og plasmageneratorer lange leveringstider. Vi har sikret flerårige aftaler og backup-leverandører. Forsinkelser i gasforsyning, elinfrastruktur eller aftagsaftaler kan forhindre fremskridt på kundens lokation. Vi bruger milepælsbaserede betalinger til at motivere kunderne til at holde sig til tidsplanen.
Du beskriver brint som en service, der producerer og driver udstyr på stedet i stedet for at sælge det. Hvad overbeviste dig om, at denne model var at foretrække frem for et direkte salg af kapitaludstyr, og hvad er dens risici for Spark, når I skalerer?
Vi valgte Hydrogen-as-a-Service (HaaS) frem for salg af udstyr af tre grunde. Den første er en lavere adgangsbarriere: kunder undgår en forudgående risiko, og vi påtager os teknisk og performancemæssigt ansvar. Den anden er tilbagevendende indtægter: langsigtede aftagsaftaler giver et stabilt cashflow, hvilket er attraktivt for investorer. Den tredje er løbende optimering: drift på stedet giver os mulighed for at forfine effektivitet og CO2-kvalitet ved hjælp af data fra den virkelige verden.
Der er risici for Spark. CapEx-belastningen fra høje startomkostninger håndteres via projektfinansiering og partnerskaber. Operationelt ansvar fra præstationsgarantier afbødes med redundans og streng vedligeholdelse. Skalering af kompleksitet fra distribuerede operationer strømlines gennem fjernovervågning og automatisering.
Meget af EU's brintpolitikramme er bygget op omkring elektrolytisk grøn brint. Støtter lovgivningen aktivt metanbaserede energikilder som jeres, eller arbejder I omkring en ramme, der ikke er designet med jer i tankerne?
EU's brintpolitikramme, herunder direktivet om vedvarende energi (RED III) og de delegerede brintretsakter, blev primært udformet til elektrolytisk grøn brint. Metanbaserede energikilder som vores passer ikke pænt ind i de nuværende definitioner, der fokuserer på vedvarende elektricitet. Der er dog to opmuntrende udviklinger.
Den første er brint baseret på biometan. EU anerkender biometan som et vedvarende brændstof, så vores proces med biometan kvalificerer som "vedvarende brint" under RED III. Den anden er kulstofopsamling og -lagring. For fossile gasråmaterialer er EU ved at udvikle sin holdning til brint med CCS. Vores faste kulstofbiprodukt, som kan lagres permanent, kan snart blive anerkendt som en gyldig strategi for CO2-reduktion, selvom den reguleringsmæssige vej stadig er uklar.
Vi samarbejder aktivt med beslutningstagere og standardiseringsorganer som CEN og IEA Hydrogen TCP for at sikre, at metanplasmalyse er retfærdigt repræsenteret i fremtidige reguleringer. I mellemtiden bruger vi eksisterende rammer som ISCC-certificering for biometan til at validere vores CO2-aftryk.
Tungindustrien tegner sig for omtrent en femtedel af de globale CO₂-udledninger, men det er stadig den sektor, hvor dekarboniseringen er langsomst. Hvorfor har feltet efter din mening tiltrukket sig forholdsvis mindre investerings- og politisk opmærksomhed end elproduktion eller transport indtil videre?
Tungindustriens langsomme dekarbonisering stammer fra tre strukturelle udfordringer. Den første er den høje energiefterspørgsel. Industrier som stål, cement og glas kræver ekstrem varme på 1,000 til 2,000 °C, hvilket er svært at opnå med vedvarende elektricitet eller grøn brint i stor skala. Den anden er økonomiske incitamenter. I modsætning til elproduktion, hvor vedvarende energi nu er omkostningskonkurrencedygtig, eller transport, hvor elbiler drager fordel af subsidier, mangler industriel dekarbonisering stærk politisk støtte. Kulstofpriser som EU ETS på omkring 80 euro pr. ton er endnu ikke høje nok til at retfærdiggøre et skift fra fossile brændstoffer. Den tredje er teknologisk modenhed. Mange lavemissionsløsninger, såsom grønt stål via brint-DRI og kulstofopsamling til cement, er stadig i pilotfasen med høje anlægsudgifter og udokumenteret pålidelighed.
Investeringerne har haltet, fordi risiko-belønningsforholdet er ugunstigt. Industrielle aktører står over for høje startomkostninger med usikkert afkast i et ustabilt politisk miljø. Hos Spark Cleantech adresserer vi dette ved at fokusere på drop-in-løsninger, såsom at erstatte fossil gas med brint i eksisterende brændere, der kræver minimale infrastrukturændringer og tilbyder øjeblikkelige emissionsreduktioner.
I har tydeligvis haft succes med at rejse kapital indtil videre. Investorer og analytikere hører mange forslag om industriel dekarbonisering. Hvad mener I adskiller jer med hensyn til potentielle afkast i forhold til andre løsninger?
Investorer hører utallige forslag om dekarbonisering, men Spark Cleantech skiller sig ud af tre grunde. Den første er dobbelte indtægtsstrømme. I modsætning til rene brintprojekter monetiserer vi både brint og carbon black, hvilket diversificerer indtægterne og forbedrer marginerne. Vores kulstofprodukt er ikke en affaldsstrøm, det er et højværdi-biprodukt med stigende efterspørgsel efter batterier og dæk. Den anden er energieffektivitet. Vores fem gange lavere elforbrug sammenlignet med elektrolyse resulterer i lavere driftsomkostninger, især i regioner med dyr energi. Dette gør vores brint omkostningskonkurrencedygtig selv uden store subsidier. Den tredje er skalerbarhed og fleksibilitet. Vores modulære reaktorer kan implementeres på stedet på industrielle anlæg, hvilket undgår transport- og lagringsudfordringerne ved centraliseret brintproduktion. Dette reducerer infrastrukturomkostninger og fremskynder implementeringen.
Derudover tilpasser vores HaaS-model incitamenter. Kunderne betaler for brintproduktion, ikke udstyr, hvilket reducerer deres risiko og sikrer os en tilbagevendende indtægt. Med de første kommercielle enheder planlagt til 2027 og en pipeline af intentioner med større industrivirksomheder er vi positioneret til at udnytte en tidlig markedsandel i et marked, der er klar til eksplosiv vækst.