Wood Mackenzie forventer, at Europas elsektor vil passere 80 % nul-kulstofproduktion inden 2030, men EU27 vil ikke nå sine mål for vedvarende energi, da batterikapaciteten mere end tredobles.
Ifølge Wood Mackenzie vil Europas elsektor passere 80 % nul-kulstofproduktion inden 2030. Konsulentfirmaet offentliggjorde prognosen den 29. september i sin Europe Power Markets Strategic Planning Outlook 2026. Det konkluderes dog også, at regionen ikke vil nå sine egne mål for vedvarende energi i samme periode.
Prognosen dækker 35 nationale markeder frem til 2060, og tallene refererer til dem alle, medmindre de er markeret som EU27. Den forventer, at fremskridtene vil accelerere efter 2030, hvor vedvarende energi når 83 % af forsyningen på tværs af alle 35 markeder inden 2050.
EU27 mangler vedvarende energi
På EU27-basis vil vedvarende energi udgøre 63.7 % af forsyningen inden 2030. Det er under målet på 65 % i Fit-for-55-pakken og de 69 %, der er fastsat under REPowerEU. Så blokkens andel af kulstoffri produktion stiger hurtigt, mens dens andel af vedvarende energi halter under dens egne ambitioner.
De to tal måler forskellige ting. Nul-kulstofproduktion tæller atomkraft sammen med vind-, sol- og vandkraft, hvilket er grunden til, at den ligger et godt stykke over andelen af vedvarende energi. Fit-for-55 er EU's pakke, der skal reducere nettoudledningen med 55 % inden 2030, mens REPowerEU hævede målet for vedvarende energi efter Ruslands invasion af Ukraine.
Havvind forklarer en stor del af forskellen. Wood Mackenzie forventer, at kapaciteten vil nå 73 GW inden 2030 og 148 GW inden 2035, selvom begrænsninger i forsyningskæden vil bremse udbygningen. Som følge heraf vil gasværker generere omkring 6 % mere mellem 2026 og 2040 end i tidligere prognoser.
Solenergi og batterier fører an i udbygningen
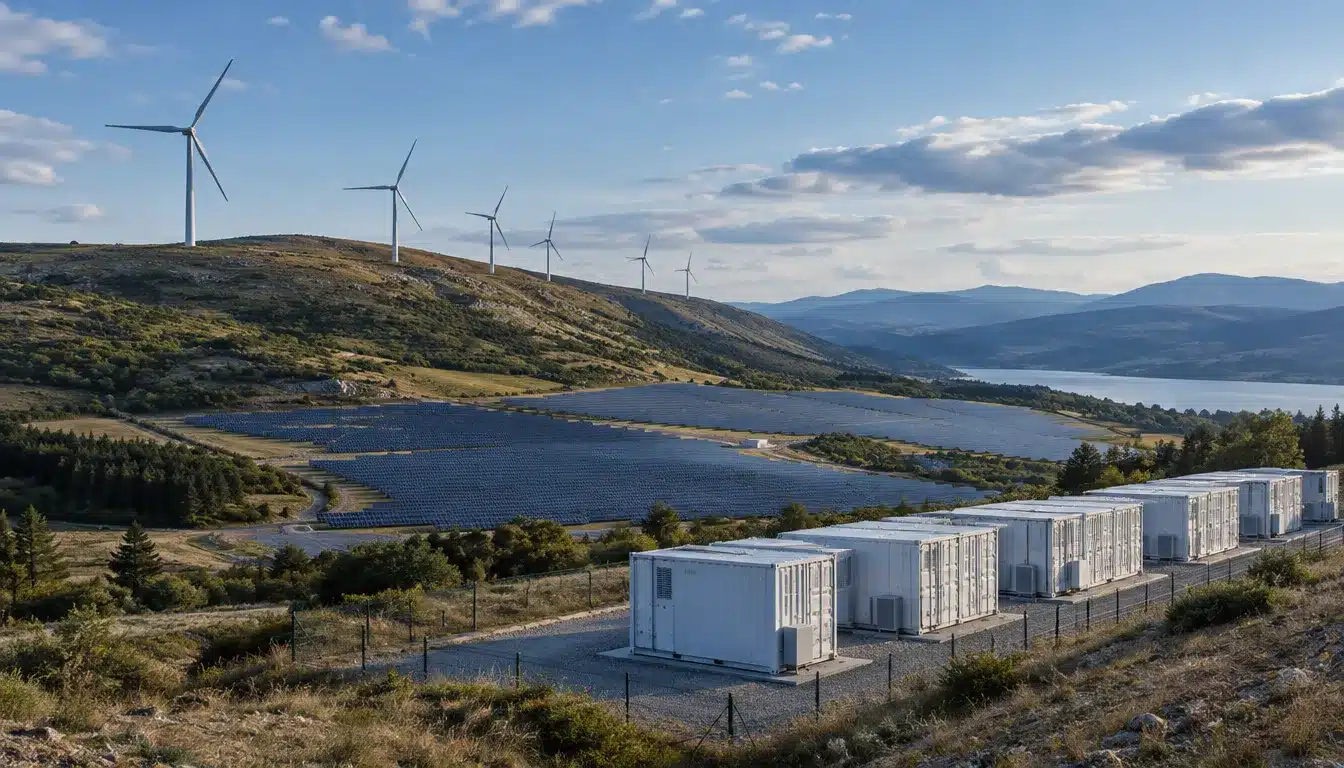
Solkapaciteten vil næsten fordobles til 637 GWac inden 2030, med cirka 61 GW tilføjet hvert år. I mellemtiden vil tilføjelsen af landbaseret vindkraft nå 17 GW om året, hvilket bringer flåden op på 346 GW.
Batterilagring vokser hurtigst af alle. Kapaciteten vil mere end tredobles fra 47 GW til 163 GW inden 2030. Tyskland, Storbritannien, Italien og Polen vil tegne sig for mere end halvdelen af denne vækst, hvor Tyskland allerede har investeret i lagring på flere milliarder euro.
Gas forbliver for fleksibilitet, mens kul forsvinder
Gaskapaciteten vil stige med 5 % til 273 GW inden 2030. Alligevel vil flåden køre sjældnere, og udnyttelsen vil falde fra 27 % til 22 %. Gasforsyningen vil falde med 45 %.
I praksis skifter gasværker fra bulkforsyning til backup. De dækker de timer, hvor vind- og solenergi ikke kan imødekomme efterspørgslen, mens batterier håndterer kortere udsving. Denne ændring presser anlæggenes indtægter, selvom operatørerne beholder mere kapacitet i systemet.
Kulproduktionen vil halveres fra 457 TWh i 2025 til 237 TWh i 2030. EU27's kulflåde vil derefter være helt udfaset inden 2050. Dette fald afspejler det bredere globale skift, da vedvarende energi overtager kul som verdens største energikilde. Atomkraftkapaciteten vil i mellemtiden vokse gennem levetidsforlængelser og nybygningsprogrammer.
Mohammed Alraood, forskningsanalytiker for Europe Power hos Wood Mackenzie, sagde: "Europas energiomstilling er på rette spor." Han tilføjede: "Stigende emissionsomkostninger vil tvinge strukturelle beslutninger frem, som markederne først nu er begyndt at indrømme." Han sagde også, at gas ville forblive i blandingen i de øjeblikke, hvor vedvarende energi ikke kan levere.
Efterspørgslen stiger ujævnt på tværs af kontinentet
Den samlede efterspørgsel efter el når 4,103 TWh i 2030, 11 % over niveauet i 2025. Derefter stiger den til 6,152 TWh i 2050. Datacentre driver den kortsigtede stigning, mens faldende elpriser forbedrer argumenterne for elektrificering fra 2030'erne.
Elbiler vil bruge langt mere strøm og stige fra 39 TWh i 2025 til 577 TWh i 2050. I samme periode vokser den nettilsluttede brintproduktion fra næsten ingenting til 417 TWh.
Brugen af varmepumper vil blive mere end femdoblet inden 2060. Alligevel betyder høje startomkostninger, at de fleste markeder ikke vil nå deres nationale mål for varmepumper.
Væksten vil også variere fra region til region. Nordeuropa oplever den stærkeste vækst i efterspørgslen på 81 % inden 2050, mens Sydeuropa halter bagefter med 52 %. For netplanlæggere betyder det meget forskellige investeringsbehov fra marked til marked. Alligevel er retningen klar, hvor nul-kulstofproduktion vil dominere udbuddet overalt.