Patrick Peters, generální ředitel a spoluzakladatel společnosti Spark Cleantech, vysvětluje, jak pulzní plazma dokáže oddělit uhlík ze zemního plynu předtím, než se dostane do průmyslového hořáku, a proč věří, že tento ekonomický postup může fungovat i bez vysokých dotací.
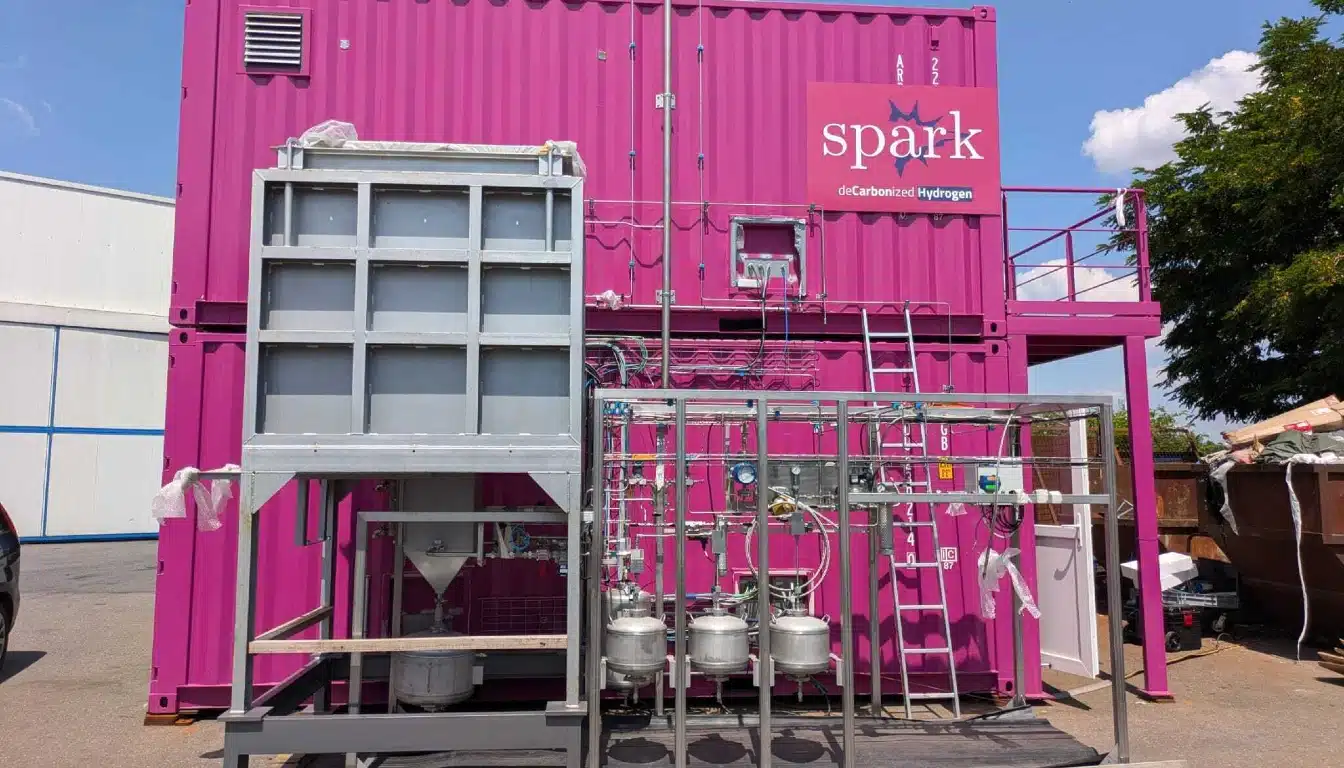
Těžký průmysl produkuje zhruba pětinu celosvětových emisí CO₂, přesto byla většina evropské vodíkové politiky napsána s ohledem na elektrolýzu. Pařížská společnost Spark Cleantech, založená v roce 2022 v laboratořích CentraleSupélec, se vydala jinou cestou. Její reaktor se nachází mezi dodávkou plynu do továrny a jejími hořáky, kde štěpí metan na vodík a pevný uhlík bez spalování. Společnost v prosinci 2025 získala 30 milionů eur v rámci financování série A a své první komerční jednotky plánuje spustit v roce 2027. Server Climate Solutions News položil Patricku Petersovi deset otázek ohledně technologie, uhlíkového produktu, regulační mezery a investičního argumentu.
Plazmolýza metanu existuje v různých formách již po celá desetiletí. Co jí historicky bránilo v dosažení průmyslového rozsahu a co Spark Cleantech vyřešil, co jeho předchůdci nedokázali?
Plazmolýza metanu čelila třem překážkám v průmyslovém měřítku: vysokým nákladům na energii, nekonzistentní kvalitě uhlíku a problémům s trvanlivostí reaktoru. Rané systémy byly energeticky náročné, produkovaly nízkou hodnotu uhlíku a trpěly degradací a znečišťováním elektrod.
Náš patentovaný netermický plazmový reaktor snižuje spotřebu energie při elektrolýze vody na 20 %, produkuje vysoce čisté saze pro prémiové aplikace a používá materiály odolné vůči znečištění pro dlouhodobou stabilitu.
Tvrdíte, že spotřeba elektřiny je pětkrát nižší než při elektrolýze vody. Za jakých provozních podmínek to platí a jak se to změní, pokud klient používá energii ze sítě, nikoli z obnovitelných zdrojů?
Pětinásobně nižší spotřeba elektřiny je stálou technickou výhodou našeho reaktoru, nezávislou na zdroji energie. Emise CO₂ z elektřiny použité k napájení reaktoru, nikoli samotného reaktoru, závisí výhradně na tom, jak je tato elektřina vyrobena. V čisté síti jsou maximalizovány jak energetické, tak emisní výhody. V síti založené na fosilních palivech sice energetická účinnost zůstává zachována, ale emise spojené se zdrojem elektřiny přetrvávají.
Patrick Peters, generální ředitel a spoluzakladatel společnosti Spark Cleantech
Pevný uhlík je pro vaši ekonomiku klíčový, ale trh se sazí je vyspělý a dominují mu zavedení výrobci. Jak kvalifikujete svůj materiál pro náročné koncové použití, jako je výroba baterií, a jakou cenovou přirážku, pokud nějakou, jsou kupující v současné době ochotni zaplatit?
Naše energetická účinnost a nízké emise CO₂ nám dávají konkurenční výhodu oproti tradičním sazím, zejména v rámci přísných předpisů EU. Již nyní spolupracujeme s potenciálním zákazníkem, který má specifickou potřebu sazí a zájem o náš produkt. Díky tomu se můžeme kvalifikovat pro náročné koncové použití, jako je výroba baterií, kde jsou udržitelnost a výkon klíčové.
Vaše technologie se nachází mezi stávající plynovou sítí klienta a jeho hořáky. Jak odolní byli v praxi průmysloví provozovatelé vůči úpravám infrastruktury, kterou po celá desetiletí provozovali stejným způsobem?
Průmysloví výrobci jsou silně motivováni vysokou energetickou účinností, kterou naše technologie poskytuje. Mnoho hráčů potřebuje ve svých procesech používat zemní plyn i vodík, aby snížili emise uhlíku. Zahajujeme projekt s významným průmyslovým partnerem v této oblasti, který demonstruje reálnou připravenost přizpůsobit infrastrukturu těmto výhodám.
Popisujete nulovou nebo dokonce negativní uhlíkovou stopu při použití biometanu jako vstupní suroviny. Jak je biometan dostupný v objemech a cenových hladinách, které váš model vyžaduje, a co se stane s uhlíkovou stopou, pokud klient zůstane na fosilním plynu?
Biometan je v současnosti třikrát až čtyřikrát dražší než fosilní metan, ale jeho trh se rozšiřuje a státní pobídky pomáhají kompenzovat náklady a zároveň podporují jeho přijetí a budoucí snižování cen.
Umožňuje nulovou nebo negativní uhlíkovou stopu našeho procesu. Pokud klient používá fosilní plyn, emise zůstávají pozitivní, i když stále nižší než u tradičních metod, což umožňuje plynulý přechod na biometan s tím, jak se jeho dostupnost zlepšuje.
Podepsali jste první smlouvy a plánujete nasazení komerčních jednotek v roce 2027. Které dva nebo tři faktory s největší pravděpodobností posunou tento termín a jak je zvládáte?
Pro komerční nasazení plánujeme rok 2027, s podepsanými prvními smlouvami. Hlavní proměnné, které by mohly ovlivnit časový harmonogram, jsou povolování a regulace, dodavatelský řetězec a připravenost lokality klienta.
Pokud jde o povolování a regulaci, vodíkové projekty čelí zdlouhavému schvalování, zejména v Evropě. S regulačními orgány spolupracujeme včas, abychom dodrželi rámce, jako jsou RED III a CBAM. V dodavatelském řetězci mají kritické komponenty, jako jsou elektrody a plazmové generátory, dlouhé dodací lhůty. Zajistili jsme víceleté smlouvy a záložní dodavatele. Připravenost na místě u klienta, zpoždění v dodávkách plynu, elektrické infrastruktuře nebo odběrných smlouvách mohou zbrzdit pokrok. Platby založené na milnících motivujeme klienty k dodržování harmonogramu.
Popisujete vodík jako službu, která vyrábí a provozuje zařízení na místě, spíše než je prodáváte. Co vás přesvědčilo, že tento model je vhodnější než přímý prodej kapitálového vybavení a jaká jsou jeho rizika pro Spark při jeho rozšiřování?
Vodík jako službu (HaaS) jsme zvolili namísto prodeje zařízení ze tří důvodů. Prvním je nižší vstupní bariéra: klienti se vyhýbají počátečnímu riziku a my přebíráme technickou a výkonnostní odpovědnost. Druhým jsou opakující se příjmy: dlouhodobé smlouvy o odběru zajišťují stabilní peněžní tok, což je atraktivní pro investory. Třetím je neustálá optimalizace: provoz na místě nám umožňuje zlepšovat efektivitu a kvalitu uhlíku s využitím reálných dat.
Pro Spark existují rizika. Zátěž kapitálových výdajů z vysokých počátečních nákladů je řízena prostřednictvím projektového financování a partnerství. Provozní odpovědnost vyplývající z garancí plnění je zmírňována redundancí a přísnou údržbou. Složitost škálování z distribuovaných operací je zjednodušena vzdáleným monitorováním a automatizací.
Velká část rámce vodíkové politiky EU je postavena na elektrolytickém zeleném vodíku. Podporuje regulační prostředí aktivně cesty založené na metanu, jako je ta vaše, nebo pracujete s rámcem, který nebyl navržen s ohledem na vás?
Rámec vodíkové politiky EU, včetně směrnice o obnovitelných zdrojích energie (RED III) a aktů v přenesené pravomoci v oblasti vodíku, byl primárně navržen pro elektrolytický zelený vodík. Způsoby výroby na bázi metanu, jako je ten náš, přesně nezapadají do současných definic, které se zaměřují na obnovitelné zdroje elektřiny. Existují však dva povzbudivé trendy.
Prvním je vodík na bázi biometanu. EU uznává biometan jako obnovitelné palivo, takže náš proces využívající biometan spadá pod směrnici RED III jako „obnovitelný vodík“. Druhým je zachycování a skladování uhlíku. V případě fosilních plynných vstupních surovin EU vyvíjí svůj postoj k vodíku pomocí CCS. Náš pevný uhlíkový vedlejší produkt, který lze trvale skladovat, by mohl být brzy uznán jako platná strategie pro zmírňování emisí uhlíku, ačkoli regulační cesta je stále nejasná.
Aktivně spolupracujeme s tvůrci politik a normalizačními orgány, jako jsou CEN a IEA Hydrogen TCP, abychom zajistili spravedlivé zastoupení plazmalýzy metanu v budoucích předpisech. Mezitím k ověření naší uhlíkové stopy využíváme stávající rámce, jako je certifikace ISCC pro biometan.
Těžký průmysl se podílí zhruba na pětině celosvětových emisí CO₂, přesto zůstává sektorem, kde je pokrok v dekarbonizaci nejpomalejší. Proč podle vašeho názoru tato oblast dosud přitahuje srovnatelně méně investic a politické pozornosti než výroba energie nebo doprava?
Pomalá dekarbonizace těžkého průmyslu pramení ze tří strukturálních problémů. Prvním je vysoká poptávka po energii. Průmyslová odvětví jako ocel, cement a sklo vyžadují extrémní teploty 1 000 až 2 000 °C, čehož je s obnovitelnou elektřinou nebo zeleným vodíkem ve velkém měřítku obtížné dosáhnout. Druhým jsou ekonomické pobídky. Na rozdíl od výroby elektřiny, kde jsou obnovitelné zdroje nyní cenově konkurenceschopné, nebo dopravy, kde elektromobily těží z dotací, průmyslová dekarbonizace postrádá silnou politickou podporu. Ceny uhlíku, jako je například systém EU ETS na úrovni kolem 80 EUR za tunu, zatím nejsou dostatečně vysoké, aby ospravedlnily přechod z fosilních paliv. Třetím je technologická vyspělost. Mnoho nízkouhlíkových řešení, jako je zelená ocel prostřednictvím přímého vhánění vodíku a zachycování uhlíku pro cement, je stále v pilotní fázi s vysokými kapitálovými výdaji a neprokázanou spolehlivostí.
Investice zaostávají, protože poměr rizika a výnosu je nepříznivý. Průmysloví hráči čelí vysokým počátečním nákladům s nejistou návratností v nestabilním politickém prostředí. Ve společnosti Spark Cleantech se s tím zaměřujeme na okamžitá řešení, jako je nahrazení fosilních plynů vodíkem ve stávajících hořácích, která vyžadují minimální změny infrastruktury a nabízejí okamžité snížení emisí.
Doposud se vám evidentně daří získávat finanční prostředky. Investoři a analytici slyší mnoho návrhů na dekarbonizaci průmyslu. Co vás podle vás odlišuje z hlediska potenciální návratnosti od jiných řešení?
Investoři slýchají nespočet prezentací o dekarbonizaci, ale Spark Cleantech vyniká ze tří důvodů. Prvním jsou dva toky příjmů. Na rozdíl od čistě vodíkových společností monetizujeme vodík i saze, čímž diverzifikujeme příjmy a zlepšujeme marže. Náš uhlíkový produkt není odpadní tok, ale vysoce hodnotný vedlejší produkt s rostoucí poptávkou po bateriích a pneumatikách. Druhým je energetická účinnost. Naše pětinásobně nižší spotřeba elektřiny oproti elektrolýze se promítá do nižších provozních nákladů, zejména v regionech s drahou energií. Díky tomu je náš vodík cenově konkurenceschopný i bez vysokých dotací. Třetím je škálovatelnost a flexibilita. Naše modulární reaktory lze nasadit přímo v průmyslových zařízeních, čímž se vyhnete problémům s přepravou a skladováním, které jsou spojeny s centralizovanou výrobou vodíku. To snižuje náklady na infrastrukturu a urychluje jeho zavádění.
Náš model HaaS navíc slaďuje pobídky. Klienti platí za produkci vodíku, nikoli za zařízení, což snižuje jejich riziko a zároveň nám zajišťuje opakující se příjmy. S prvními komerčními jednotkami plánovanými na rok 2027 a s plánovanými listy o záměrech (LOI) s významnými průmyslovými společnostmi jsme v pozici, abychom získali výhodu včasného prodeje na trhu, který je připraven na explozivní růst.