Společnost Wood Mackenzie očekává, že evropský energetický sektor do roku 2030 překročí 80 % bezuhlíkové výroby, přesto EU-27 nedosáhne svých cílů v oblasti obnovitelných zdrojů energie, protože kapacita baterií se více než ztrojnásobí.
Podle společnosti Wood Mackenzie dosáhne evropský energetický sektor do roku 2030 80% bezuhlíkové výroby. Konzultační společnost zveřejnila prognózu 29. září ve své zprávě Europe Power Markets Strategic Planning Outlook 2026 (Strategický výhled pro evropské energetické trhy do roku 2026). Zároveň však zjistila, že region ve stejném období nesplní své vlastní cíle v oblasti obnovitelných zdrojů energie.
Výhled zahrnuje 35 národních trhů do roku 2060 a údaje se vztahují na všechny z nich, pokud nejsou označeny jako EU27. Očekává se, že pokrok se po roce 2030 zrychlí a obnovitelné zdroje dosáhnou do roku 2050 83 % dodávek na všech 35 trzích.
EU27 zaostává v oblasti obnovitelných zdrojů energie
V rámci EU-27 budou obnovitelné zdroje do roku 2030 tvořit 63.7 % dodávek. To je méně než cíl 65 % v balíčku Fit-for-55 a 69 % stanovený v rámci REPowerEU. Podíl výroby energie z nulových emisí uhlíku v bloku tedy rychle roste, zatímco podíl obnovitelných zdrojů energie zaostává za jeho vlastními ambicemi.
Tato dvě čísla měří různé věci. Bezuhlíková výroba zahrnuje jadernou energii vedle větrné, solární a vodní energie, a proto se nachází výrazně nad podílem obnovitelných zdrojů. Fit-for-55 je balíček EU na snížení čistých emisí o 55 % do roku 2030, zatímco REPowerEU zvýšil cíl v oblasti obnovitelných zdrojů po ruské invazi na Ukrajinu.
Větrná energie na moři vysvětluje velkou část tohoto rozdílu. Wood Mackenzie očekává, že kapacita dosáhne do roku 2030 73 GW a do roku 2035 148 GW, ačkoli omezení dodavatelského řetězce tuto výstavbu zpomalí. V důsledku toho budou plynové elektrárny mezi lety 2026 a 2040 vyrábět přibližně o 6 % více energie, než se očekávalo v dřívějších prognózách.
Solární energie a baterie vedou k výstavbě
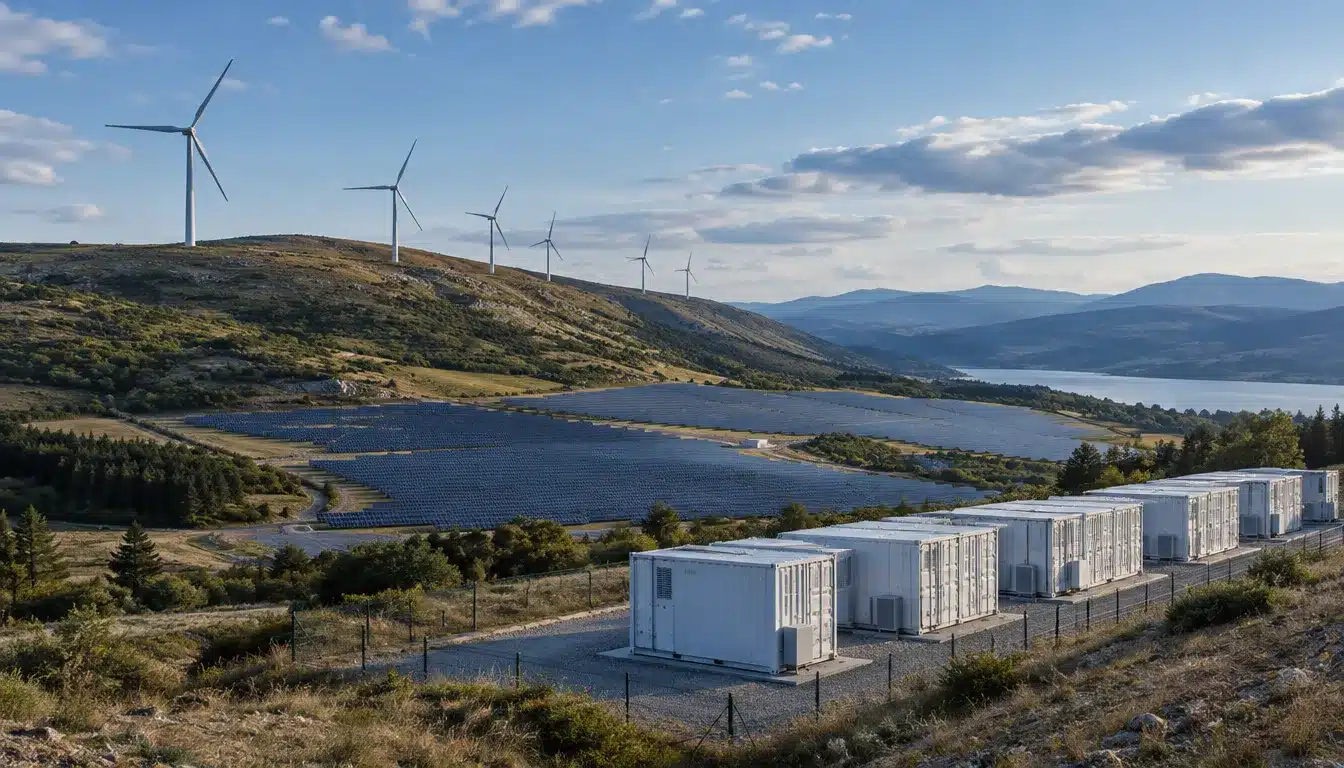
Kapacita solárních panelů se do roku 2030 téměř zdvojnásobí na 637 GWac, přičemž každý rok se bude zvyšovat o zhruba 61 GW. Přírůstky větrných panelů na pevnině mezitím dosáhnou 17 GW ročně, čímž se celková kapacita zvýší na 346 GW.
Nejrychleji ze všech roste bateriové úložiště. Kapacita se do roku 2030 více než ztrojnásobí ze 47 GW na 163 GW. Německo, Spojené království, Itálie a Polsko se na tomto růstu budou podílet více než polovina, přičemž Německo již nyní čerpá investice do úložišť v řádu miliard eur.
Plyn zůstává kvůli flexibilitě, uhlí ubývá
Kapacita plynu se do roku 2030 zvýší o 5 % na 273 GW. Vozový park však bude v provozu méně často, přičemž využití klesne z 27 % na 22 %. Do roku 2060 klesne dodávka plynu o 45 %.
V praxi plynové elektrárny přecházejí z velkoobjemových dodávek na záložní. Budou pokrývat hodiny, kdy větrná a solární energie nemohou uspokojit poptávku, zatímco baterie zvládají kratší výkyvy. Tato změna snižuje příjmy elektráren, i když provozovatelé v systému udržují větší kapacitu.
Výroba uhlí se sníží na polovinu, z 457 TWh v roce 2025 na 237 TWh v roce 2030. Uhelné elektrárny v EU-27 pak do roku 2050 zcela vyjdou z provozu. Tento pokles odráží širší globální posun, kdy obnovitelné zdroje energie předbíhají uhlí jako největší světový zdroj energie. Jaderná kapacita mezitím poroste díky prodlužování životnosti a programům výstavby nových elektráren.
Mohammed Alraood, analytik pro evropský sektor energetiky ve společnosti Wood Mackenzie, uvedl: „Evropská energetická transformace je na dobré cestě.“ Dodal: „Rostoucí náklady na emise si vynutí strukturální rozhodnutí, která trhy teprve začínají zohledňovat.“ Řekl také, že plyn zůstane v nabídce pro chvíle, kdy obnovitelné zdroje nebudou moci přinést požadované výsledky.
Poptávka roste napříč kontinentem nerovnoměrně
Celková poptávka po elektřině dosáhne do roku 2030 úrovně 4 103 TWh, což je o 11 % více než v roce 2025. Do roku 2050 se pak vyšplhá na 6 152 TWh. Datová centra jsou hnací silou krátkodobého nárůstu, zatímco klesající ceny elektřiny od 30. let 21. století zlepšují argumenty pro elektrifikaci.
Elektromobily budou spotřebovávat mnohem více energie, z 39 TWh v roce 2025 na 577 TWh do roku 2050. Ve stejném období vzroste produkce vodíku připojeného k síti z téměř nuly na 417 TWh.
Používání tepelných čerpadel se do roku 2060 rozšíří více než pětinásobně. Vysoké počáteční náklady však znamenají, že většina trhů nedosáhne svých národních cílů v oblasti tepelných čerpadel.
Růst se bude lišit i v jednotlivých regionech. Severní Evropa zaznamená nejsilnější růst poptávky, a to o 81 % do roku 2050, zatímco jižní Evropa zaostává s 52 %. Pro plánovače rozvodné sítě to znamená velmi odlišné investiční potřeby mezi jednotlivými trhy. Směr je však jasný, přičemž dodávkám bude všude dominovat výroba s nulovými emisemi uhlíku.