
| Ve spolupráci s |  |
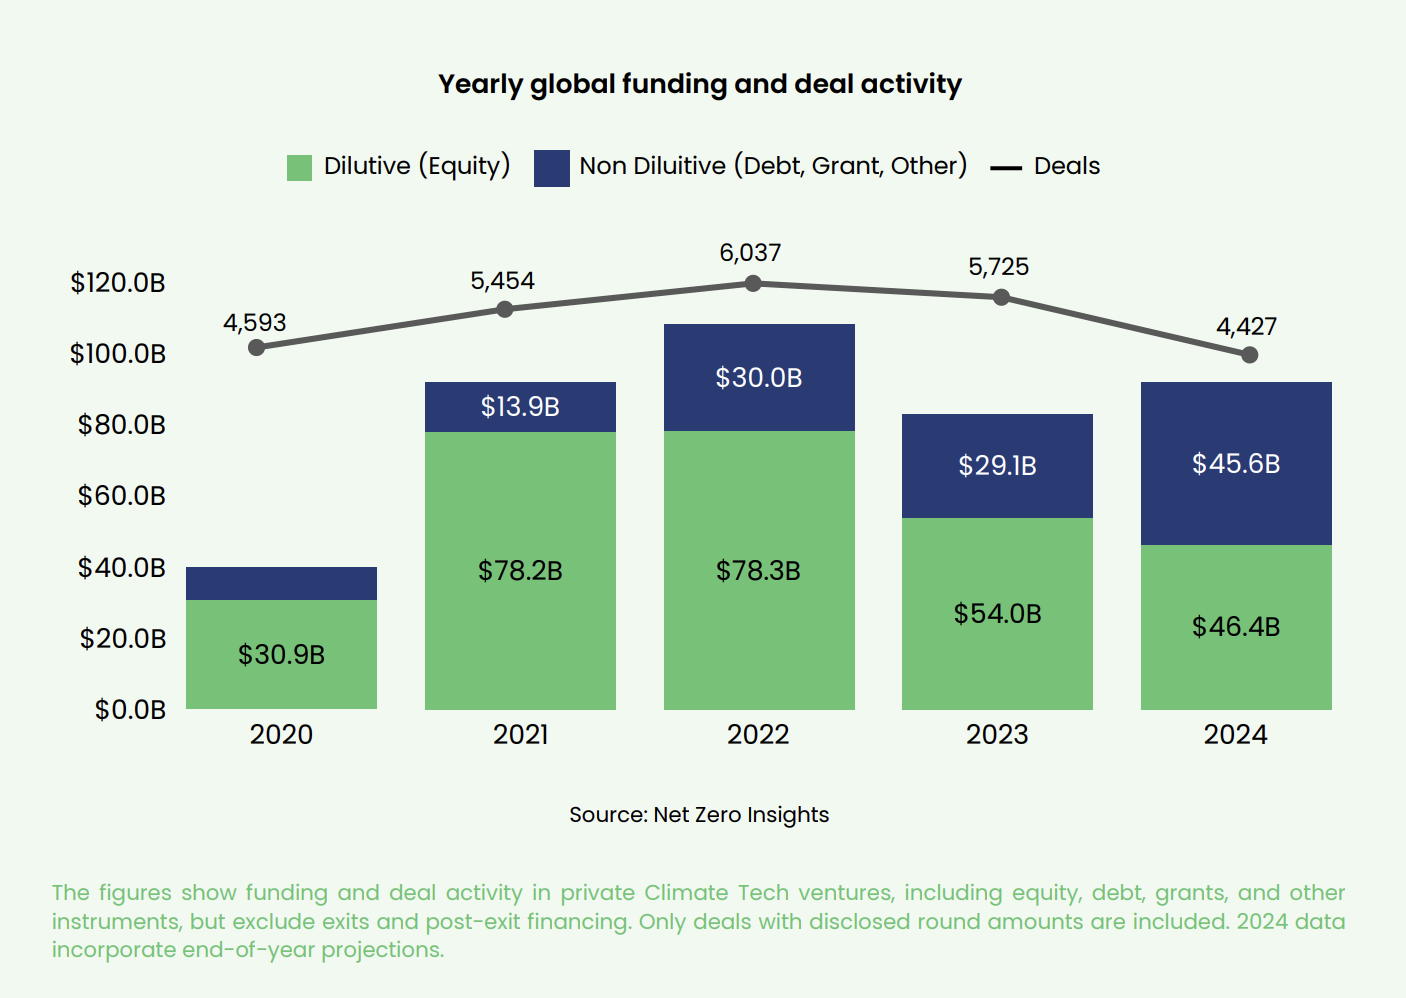
V roce, který byl poznamenán finančními turbulencemi a vyvíjejícími se prioritami, prokázal globální ekosystém Climate Tech odolnost, i když s významnými posuny v trendech financování. Podle zprávy State of Climate Tech 2024 (SOCT 2024) od společnosti Net Zero Insights se kapitálové financování v oblasti Climate Tech snížilo již druhý rok po sobě, zatímco Evropa předběhla Spojené státy jako globální lídr ve financování, a to díky nárůstu dluhového financování.
Robustní metodologie
Společnost Net Zero Insights použila pro zprávu SOCT 2024 přísnou metodologii a analyzovala data z více než 43,000 16,000 obchodů, 20,000 2020 organizací a 2024 XNUMX investorů po celém světě, a to od ledna XNUMX do listopadu XNUMX. „Tato zpráva kombinuje kvantitativní a kvalitativní analýzy a nabízí hluboký vhled do vyvíjející se investiční krajiny v oblasti klimatických technologií,“ uvádí zpráva. Komplexní analýza využívá vlastní databázi milionů datových bodů ke sledování trendů a příležitostí v tomto odvětví.
Klíčové Přednosti
Financování vlastním kapitálem klesá, dluh roste
Globální investice do akcií v oblasti klimatických technologií (Climate Tech) v roce 14 meziročně klesla o 2024 %, přičemž největším výzvám čelily podniky v rané fázi. „Globální investice do akcií od roku 14 meziročně klesly o 2023 %, ačkoli USA a Evropa zůstaly stabilní,“ uvádí zpráva. Dluhové financování však prudce vzrostlo na 41 % celkového financování, což odráží posun směrem k vyspělejším a škálovatelnějším technologiím.
Letos „hraje dluhové financování stále důležitější roli v rozšiřování Climate Tech a financuje téměř 50 % fyzických řešení,“ uvádí zpráva.
Federico Cristoforoni, zakladatel a ředitel společnosti Net Zero Insights, k tomu uvedl: „Vzhledem k tomu, že jsme v průběhu let pečlivě sledovali investiční aktivitu, ekosystém Climate Tech vykazoval rychlý rozvoj, růst a transformaci – od investičního boomu v roce 2021 až po odolnost v roce 2022 a pokles v roce 2023.“
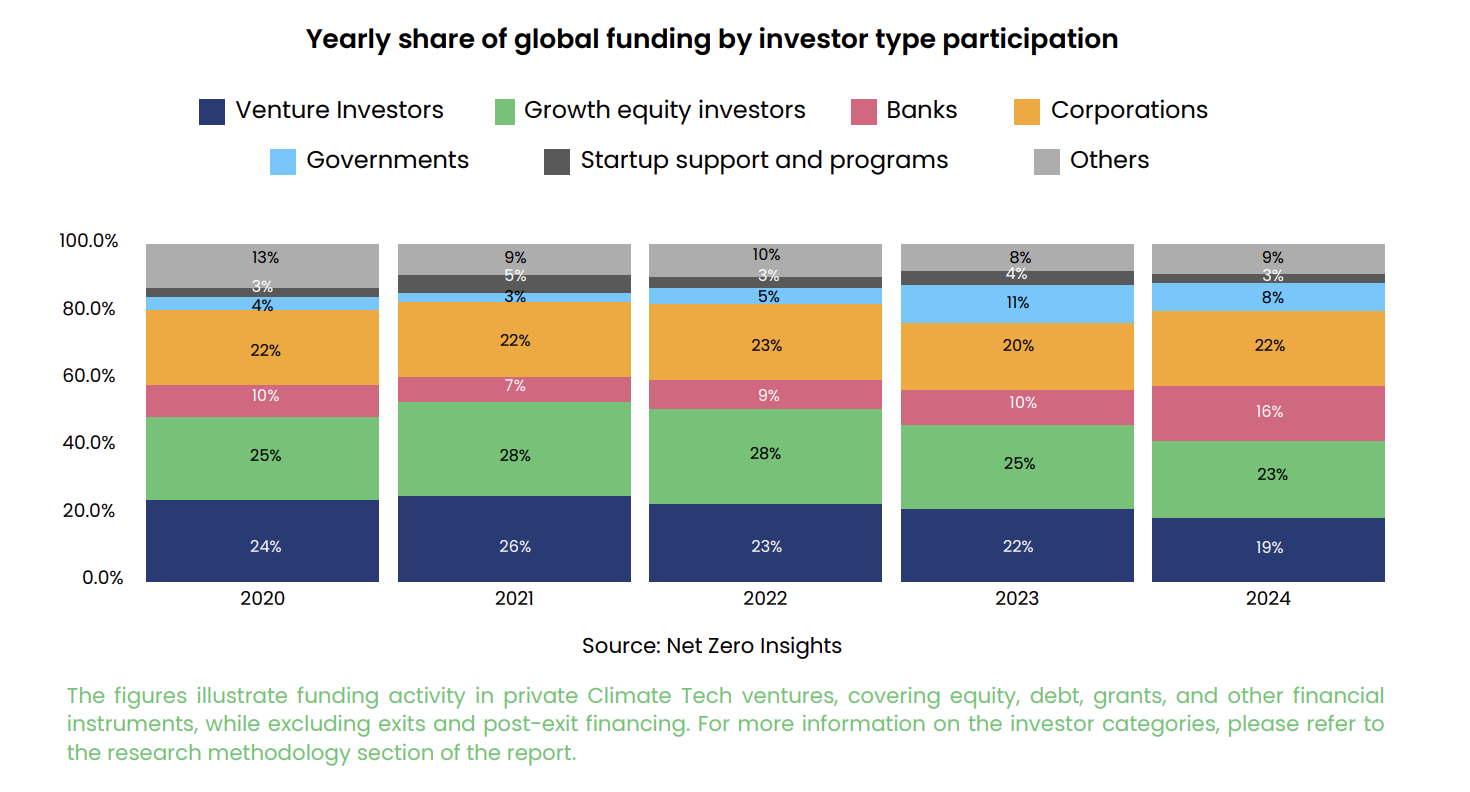
„Kromě vzestupu a pádu mnoha pozoruhodných společností,“ pokračoval, „jsme pozorovali významný vývoj v investorské krajině. Neředění aktiv se stalo určujícím faktorem, zejména pro finanční řešení zahrnující významná fyzická aktiva. To zahrnuje jak technologie s nižšími TRL usilující o demonstraci a brzkou komercializaci, tak i řešení připravená pro uvedení na trh, která jsou připravena k velkému rozšíření a plnému přijetí.“
Evropa se ujímá vedení
Evropa poprvé v historii překonala Spojené státy v celkovém financování programu Climate Tech a zajistila 38.8 miliardy dolarů, což představuje meziroční nárůst o 45 %. Tento růst byl primárně poháněn osmi z deseti gigakol financování v roce 2024, které představovaly téměř polovinu financování Evropy. „Nárůst velkých kol dluhového financování na začátku roku 2024 učinil z Evropy světového lídra v celkovém financování a poprvé překonal USA,“ uvádí zpráva.
Naproti tomu Spojené státy zaznamenaly mírný 3% nárůst celkového financování, přičemž investice do akcií zůstaly stabilní. Zpráva uvádí, že „USA dominují ve financování průlomových inovací“ a zdůrazňuje jejich zaměření na technologie náročné na výzkum a vývoj, jako je vodík a jaderná energie.
10 evropských gigakol:
Zpráva o stavu klimatických technologií v roce 2024 identifikuje deset gigakol v Evropě, přičemž všechny přesahují 1 miliardu dolarů financování a byly primárně zaměřeny na škálovatelná a tržně připravená řešení:
- Northvolt (Švédsko)Kolo dluhového financování v hodnotě 5 miliard dolarů na výrobu lithium-iontových baterií, které upevní vedoucí postavení Evropy v oblasti skladování energie.
- Verkor (Francie)Zajištění dluhu ve výši 4.75 miliardy dolarů na navýšení výroby baterií s cílem uspokojit rostoucí poptávku v sektoru elektromobilů.
- Dálkové vytápění (Německo)Dohoda v hodnotě 2.11 miliardy dolarů na rozšíření infrastruktury dálkového vytápění se zaměřením na obnovitelné a účinné energetické systémy.
- Jaderná energie (Francie): 1.52 miliardy dolarů dluhového financování zaměřeného na rozvoj jaderných technologií nové generace.
- Lithium-iontové baterie (Německo)Další kolo financování v hodnotě 1.41 miliardy dolarů, které zdůrazňuje pokračující investice do evropského ekosystému výroby baterií.
- Solární a tepelná čerpadla (Francie)1.2 miliardy dolarů na řešení v oblasti obnovitelných zdrojů energie, zejména na solární instalace a technologie tepelných čerpadel.
- Paliva a teplo (Spojené království)Investice ve výši 1.05 miliardy dolarů do čistších alternativ paliv a topných systémů.
- Autonomní vozidla a umělá inteligence (Spojené království)1.05 miliardy dolarů na kapitálové financování technologií autonomních vozidel poháněných umělou inteligencí.
- Electrofuel (Norsko): 1.1 miliardy dolarů kapitálového investování na zvýšení produkce syntetických paliv za účelem snížení emisí skleníkových plynů.
- Elektromobily (Francie)1.12 miliardy dolarů na dluhové financování na rozšíření výroby elektromobilů a nabíjecí infrastruktury
Řešení v oblasti klimatických technologií přitahují nejvíce finančních prostředků
Baterie a vodík v Evropě vedou
Dominance Evropy ve financování v roce 2024 byla silně vychýlena směrem k škálovatelným fyzickým řešením, jako jsou bateriové a vodíkové technologie. Tato odvětví představovala většinu gigakol investic, přičemž mezi významné transakce patřily investice do baterií ve výši 5 miliard dolarů od švédské společnosti Northvolt a 4.75 miliardy dolarů pro francouzský startup zabývající se výrobou baterií Verkor. Tyto investice podtrhují závazek Evropy rozšiřovat osvědčená a tržně připravená řešení s cílem podpořit dekarbonizaci v energetice a dopravě.
„V roce 2024 dominovala dluhovému financování řešení založená na bateriích a vodíku,“ uvádí se ve zprávě. Investice do těchto odvětví zdůrazňují důvěru investorů v jejich škálovatelnost a připravenost k širokému přijetí. Zaměření na baterie také odráží strategický důraz Evropy na zvyšování kapacity skladování energie, což je klíčová součást její transformace na obnovitelné zdroje energie.
USA se zaměřují na průlomové technologie
Zatímco Evropa vedla ve financování řešení připravených pro trh, Spojené státy si udržely pozici světového lídra v oblasti průlomových inovací. Zpráva zdůrazňuje, že „v posledních pěti letech americké společnosti vyvíjející technologie náročné na výzkum a vývoj získaly více než dvojnásobek částky, kterou získaly v Evropě.“
USA investovaly značné prostředky do vodíkové a jaderné energie, například v hodnotě 1.1 miliardy dolarů pro společnost Infinium na rozšíření nízkouhlíkových elektropaliv a 500 milionů dolarů pro společnost X-energy na rozvoj technologií jaderných reaktorů. Tyto investice odrážejí dlouhodobou strategii řešení problémů s hlubokou dekarbonizací prostřednictvím inovací s vysokým dopadem.
Regionální zaměření na dopravu a energetiku
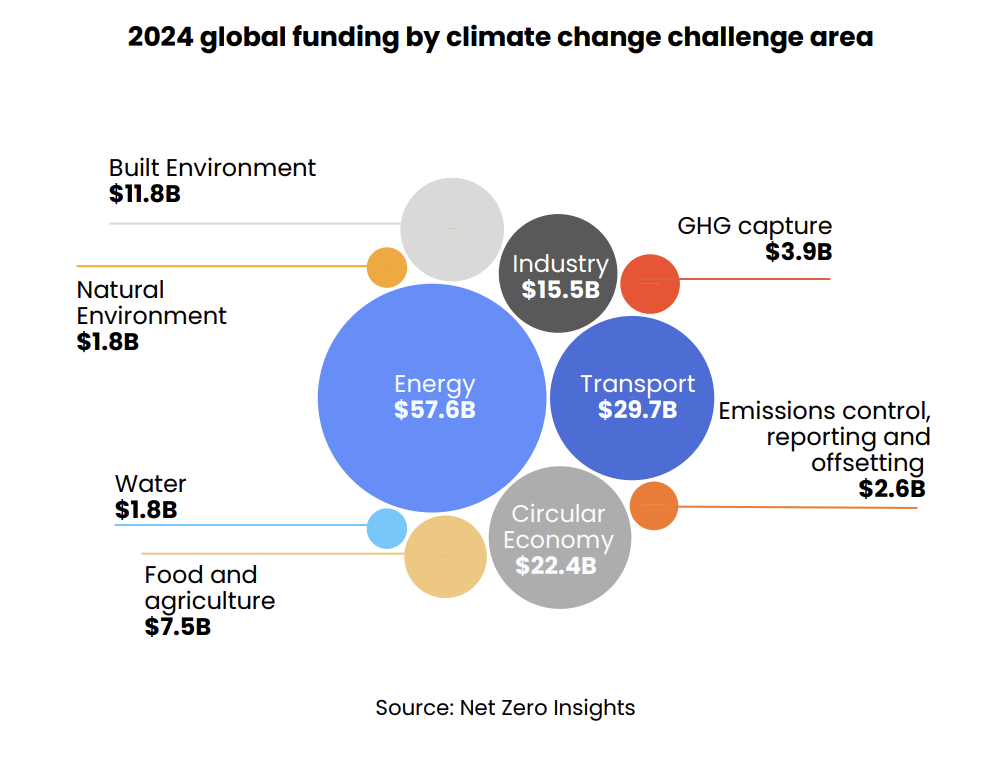
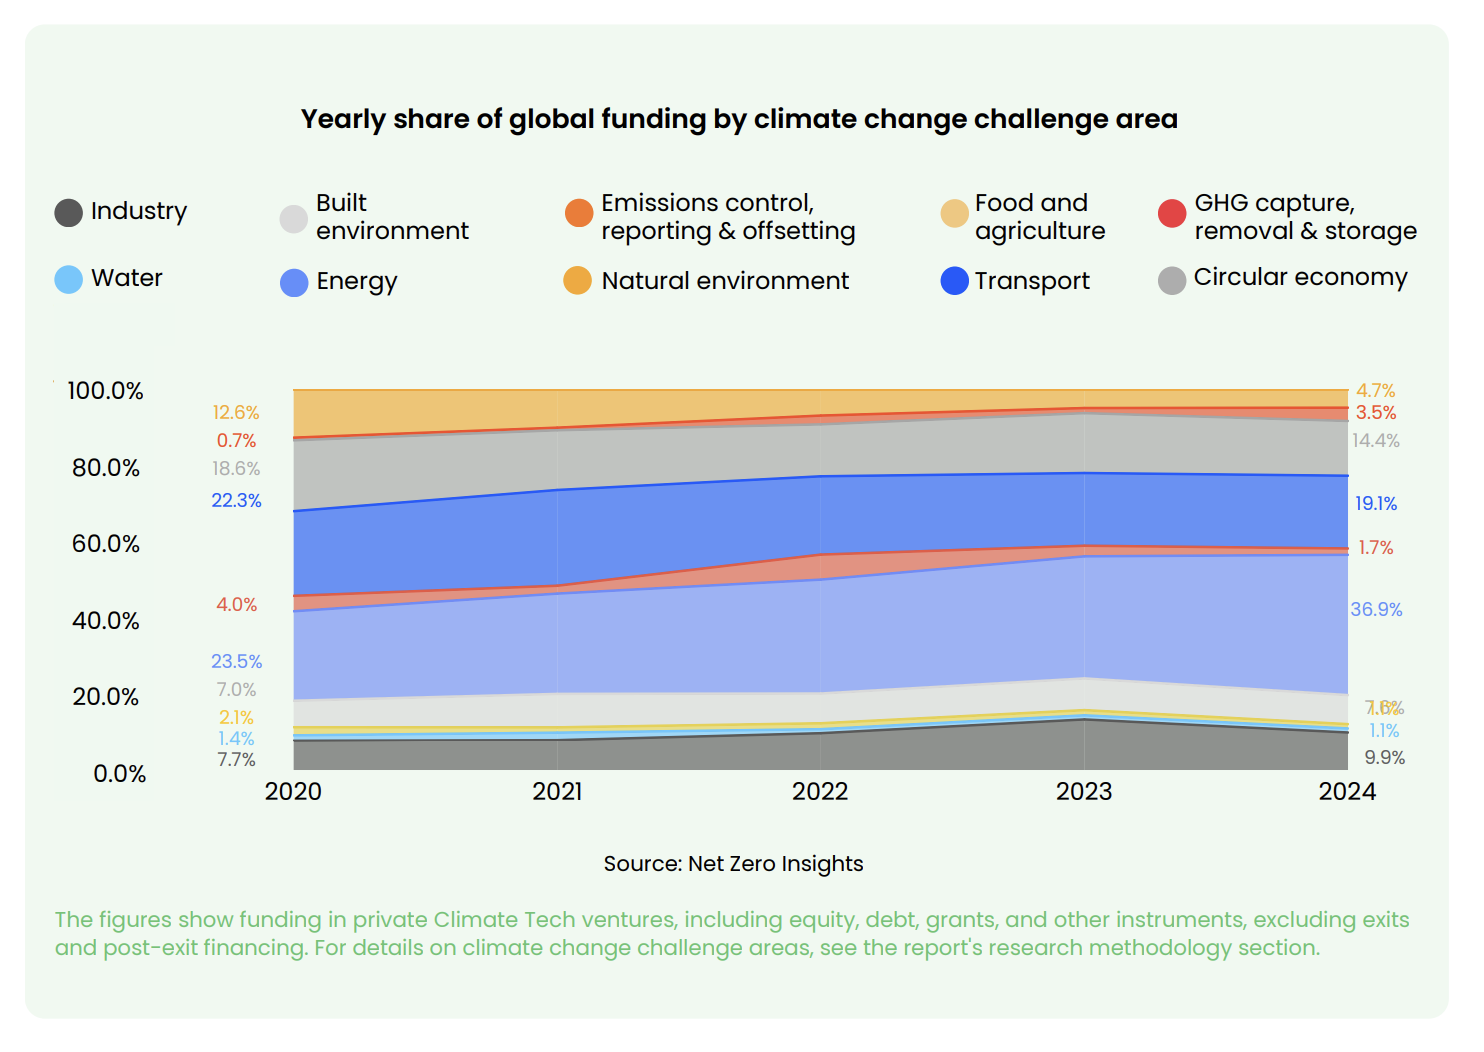
Zpráva uvádí, že doprava a energetika zůstaly v roce 2024 celosvětově nejvíce financovanými sektory. „Od roku 2020 se investice stále více zaměřují na energetická řešení, přičemž v roce 2024 došlo k významnému financování bateriových technologií, solární energie a vodíku,“ uvádí se ve zprávě. Dopravní sektor, který zahrnuje elektromobily (EV) a nabíjecí infrastrukturu, těsně následoval, a to díky rostoucímu využívání elektromobilů a potřebě robustních nabíjecích sítí.
V Evropě nabraly na obrátkách investice do dopravní logistiky v rámci širšího úsilí o dekarbonizaci dodavatelských řetězců. USA mezitím upřednostnily dlouhodobé skladování energie a energii z fúze a posílily své zaměření na technologie nové generace.
Investorský optimismus
Navzdory těmto výzvám zpráva zachycuje mezi zúčastněnými stranami optimismus. „70 % dotázaných investorů zůstává optimistických a očekává zvýšený příliv kapitálu do odvětví klimatických technologií,“ uvádí se v ní. Tento sentiment podtrhuje důvěru v dlouhodobý potenciál tohoto odvětví.
Účast firem se také zvýšila, přičemž 60 % dotázaných společností předpovídá v příštích dvou až třech letech nárůst aktivit v oblasti fúzí a akvizic (M&A). „Korporace v roce 2024 zvýšily své aktivity v oblasti fúzí a akvizic, přičemž 60 % respondentů… naznačilo plány na další zintenzivnění svých strategií v oblasti fúzí a akvizic v příštích 2 až 3 letech,“ zdůrazňuje zpráva.
Výzvy dopředu
Financování zůstává náročné, zejména pro začínající podniky. „60 % dotázaných zakladatelů uvedlo problémy se získáváním finančních prostředků, včetně omezeného následného kapitálu a nedostatku investorů specifických pro dané odvětví,“ uvádí zpráva.
Některá odvětví, jako je energetika a doprava, i nadále dominují financování, ale jiné kritické oblasti, jako je voda a zachycování skleníkových plynů, zůstávají nedostatečně financovány. „Navzdory jasnému zaměření na technologické investice doporučují odborníci z oboru holistický přístup k zavádění Climate Technology – takový, který upřednostňuje potřeby trhu, místo aby se příliš zaměřoval na jakoukoli jednotlivou kategorii řešení,“ radí zpráva.
Stojící na křižovatce
Zpráva Stav klimatických technologií 2024 poskytuje komplexní pohled na odvětví na křižovatce. Jak zpráva zdůrazňuje, „dosažení nezbytného pokroku k umožnění přechodu vyžaduje ještě větší úsilí – a účast všech účastníků trhu je nezbytná.“ Díky větší spolupráci a inovativním mechanismům financování je klimatická technologie připravena hrát klíčovou roli v globálním přechodu k udržitelné budoucnosti.
Pro více informací a podrobnější data je kompletní zpráva SOCT 2024 k dispozici na webových stránkách Net Zero Insights.
Mohlo by se vám také líbit
 Investice do klimatických technologií v roce 2025: Reset, odolnost a vzestup strategických podporovatelů
 Umělá inteligence přebírá kontrolu: Gigaton získává 26 milionů dolarů na optimalizaci těžké výroby
 Google vyhlašuje výzkumnou výzvu v hodnotě 6 milionů dolarů pro odstraňování uhlíku a superznečišťující látky