يشرح باتريك بيترز، الرئيس التنفيذي والمؤسس المشارك لشركة سبارك كلينتك، كيف يمكن للبلازما النبضية أن تزيل الكربون من الغاز الطبيعي قبل وصوله إلى الموقد الصناعي، ولماذا يعتقد أن الجدوى الاقتصادية يمكن أن تنجح دون دعم كبير.
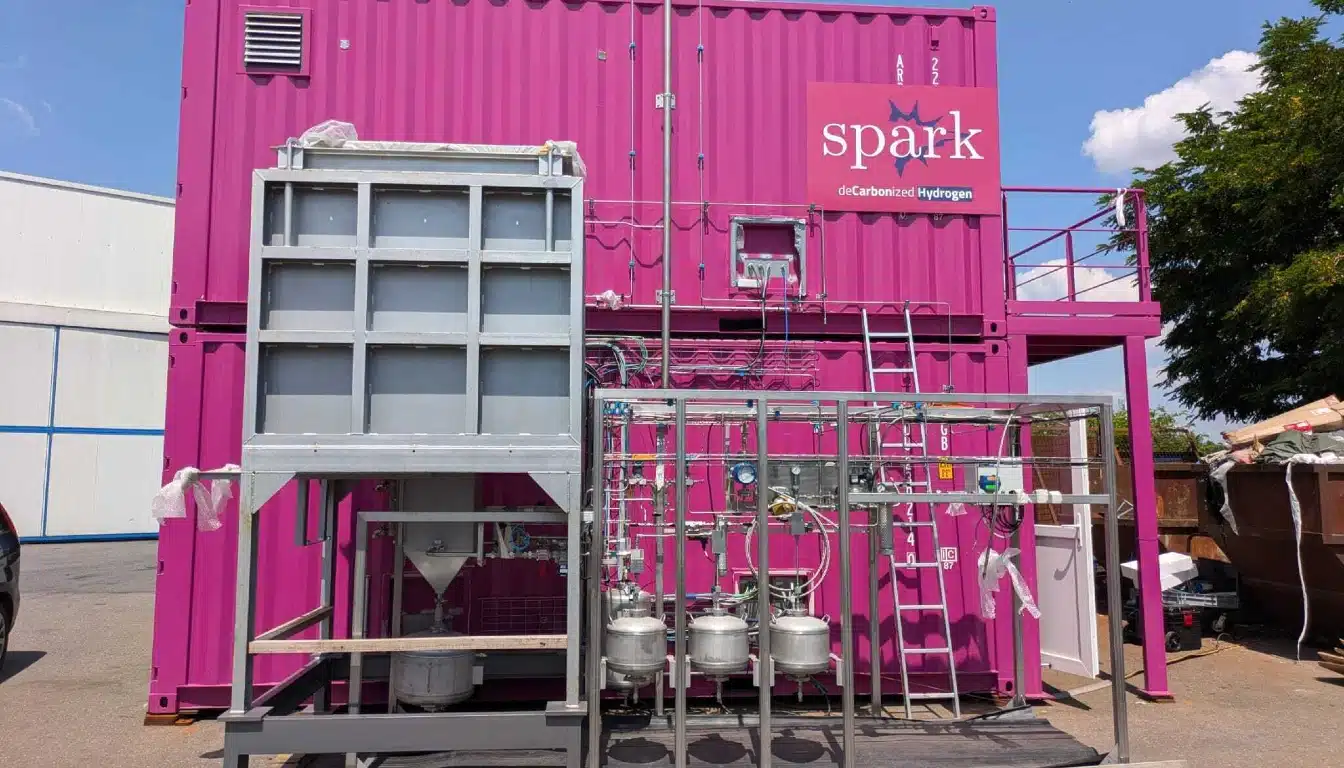
تُنتج الصناعات الثقيلة ما يقارب خُمس انبعاثات ثاني أكسيد الكربون العالمية، ومع ذلك، فقد وُضعت معظم سياسات الهيدروجين الأوروبية مع وضع التحليل الكهربائي في الاعتبار. وتسلك شركة سبارك كلينتك، ومقرها باريس، والتي تأسست عام 2022 في مختبرات سنترال سوبيلك، مسارًا مختلفًا. يقع مفاعلها بين إمدادات الغاز للمصنع ومواقد الاحتراق، حيث يقوم بفصل الميثان إلى هيدروجين وكربون صلب دون احتراق. وقد جمعت الشركة 30 مليون يورو في جولة التمويل الأولى (Series A) في ديسمبر 2025، وتستهدف إطلاق أولى وحداتها التجارية في عام 2027. وقد طرحت "كلايمت سوليوشنز نيوز" عشرة أسئلة على باتريك بيترز حول هذه التقنية، ومنتج الكربون، والفجوة التنظيمية، وجدوى الاستثمار.
لقد وُجدت تقنية تحلل الميثان بالبلازما بأشكال مختلفة لعقود. ما الذي حال دون وصولها إلى النطاق الصناعي تاريخياً، وما الذي استطاعت شركة سبارك كلينتك حله ولم تستطع الشركات السابقة حله؟
واجهت عملية تحلل الميثان بالبلازما ثلاثة عوائق أمام تطبيقها على نطاق صناعي: ارتفاع تكاليف الطاقة، وعدم اتساق جودة الكربون، ومشاكل متانة المفاعل. كانت الأنظمة المبكرة كثيفة الاستهلاك للطاقة، وتنتج كربونًا منخفض القيمة، وتعاني من تدهور الأقطاب الكهربائية وتراكم الرواسب.
يقلل مفاعل البلازما غير الحراري الخاص بنا من استهلاك الطاقة إلى 20٪ من التحليل الكهربائي للماء، وينتج الكربون الأسود عالي النقاء للتطبيقات المتميزة، ويستخدم مواد مقاومة للتلوث من أجل استقرار طويل الأمد.
تزعمون أن استهلاك الكهرباء أقل بخمس مرات من استهلاك التحليل الكهربائي للماء. ما هي ظروف التشغيل التي ينطبق عليها هذا الادعاء، وكيف يتغير الوضع إذا كان العميل يستخدم الطاقة الكهربائية من الشبكة بدلاً من مصادر الطاقة المتجددة؟
يُعدّ انخفاض استهلاك الكهرباء بمقدار خمسة أضعاف ميزة تقنية ثابتة لمفاعلنا، بغض النظر عن مصدر الطاقة. وتعتمد انبعاثات ثاني أكسيد الكربون الناتجة عن الكهرباء المستخدمة لتشغيل المفاعل، وليس المفاعل نفسه، كليًا على كيفية توليد تلك الكهرباء. في شبكة كهربائية نظيفة، يتم تحقيق أقصى استفادة من الطاقة وتقليل الانبعاثات. أما في شبكة كهربائية تعتمد على الوقود الأحفوري، فتبقى كفاءة الطاقة، لكن الانبعاثات المرتبطة بمصدر الكهرباء تستمر.
باتريك بيترز، الرئيس التنفيذي والمؤسس المشارك لشركة سبارك كلينتك
يُعدّ الكربون الصلب عنصراً أساسياً في اقتصادياتكم، إلا أن سوق الكربون الأسود ناضجة وتهيمن عليها شركات إنتاج راسخة. كيف تُؤهّلون مادتكم للاستخدامات النهائية المُتطلبة، مثل صناعة البطاريات، وما هي الزيادة السعرية، إن وُجدت، التي يرغب المشترون حالياً في دفعها؟
إن كفاءتنا في استهلاك الطاقة وانخفاض انبعاثات ثاني أكسيد الكربون يمنحاننا ميزة تنافسية على أنواع الكربون الأسود التقليدية، لا سيما في ظل لوائح الاتحاد الأوروبي الصارمة. ونحن نتواصل حاليًا مع عميل محتمل لديه حاجة محددة للكربون الأسود ويهتم بمنتجنا. وهذا يُمكّننا من تلبية متطلبات الاستخدامات النهائية الصعبة، مثل صناعة البطاريات، حيث تُعدّ الاستدامة والأداء عنصرين أساسيين.
تتوسط تقنيتكم شبكة الغاز الحالية للعميل مع مواقد الغاز الخاصة به. عملياً، ما مدى مقاومة المشغلين الصناعيين لتعديل البنية التحتية التي يديرونها بنفس الطريقة منذ عقود؟
تُبدي الشركات الصناعية حماسًا كبيرًا لكفاءة الطاقة العالية التي توفرها تقنيتنا. ويحتاج العديد منها إلى استخدام الغاز الطبيعي والهيدروجين في عملياتها للحد من انبعاثات الكربون. ونحن بصدد إطلاق مشروع مع شريك صناعي رائد في هذا المجال، ما يُظهر جاهزيتنا العملية لتكييف البنية التحتية لتحقيق هذه الفوائد.
تصفون بصمة كربونية صفرية أو حتى سلبية عند استخدام الميثان الحيوي كمادة خام. ما مدى توافر الميثان الحيوي بالكميات والأسعار التي يتطلبها نموذجكم؟ وماذا يحدث لحسابات الكربون إذا استمر العميل في استخدام الغاز الأحفوري؟
يُعد الميثان الحيوي حاليًا أغلى بثلاث إلى أربع مرات من الميثان الأحفوري، لكن سوقه يتوسع، وتساعد الحوافز الحكومية في تعويض التكاليف مع تشجيع التبني وتخفيض الأسعار في المستقبل.
يُمكّن هذا من تحقيق بصمة كربونية صفرية أو سلبية لعملياتنا. في حال استخدام العميل للغاز الأحفوري، تبقى الانبعاثات إيجابية، وإن كانت أقل من الطرق التقليدية، مما يسمح بانتقال سلس إلى غاز الميثان الحيوي مع تحسن توافره.
لقد وقّعتم عقوداً مبدئية وتستهدفون عام 2027 لنشر الوحدات التجارية. ما هما المتغيران أو الثلاثة الأكثر احتمالاً لتأجيل هذا التاريخ، وكيف تتعاملون معها؟
نستهدف عام 2027 لبدء التشغيل التجاري، بعد توقيع العقود الأولية. وتتمثل المتغيرات الرئيسية التي قد تؤثر على الجدول الزمني في التراخيص واللوائح، وسلسلة التوريد، وجاهزية موقع العميل.
فيما يتعلق بالتراخيص واللوائح، تواجه مشاريع الهيدروجين إجراءات موافقة مطولة، لا سيما في أوروبا. لذا، نتواصل مبكراً مع الجهات التنظيمية لضمان التوافق مع أطر عمل مثل RED III وCBAM. أما فيما يخص سلسلة التوريد، فإن المكونات الأساسية كالأقطاب الكهربائية ومولدات البلازما تتطلب فترات توريد طويلة. وقد أبرمنا اتفاقيات متعددة السنوات ووفرنا موردين احتياطيين. وفيما يخص جاهزية مواقع العملاء، فإن أي تأخير في إمدادات الغاز أو البنية التحتية الكهربائية أو اتفاقيات شراء الطاقة قد يعيق التقدم. ولذلك، نستخدم نظام دفعات مرحلية لتحفيز عملائنا على الالتزام بالجدول الزمني.
تصفون الهيدروجين بأنه خدمة، حيث يتم إنتاجه وتشغيله في الموقع بدلاً من بيع المعدات. ما الذي أقنعكم بأن هذا النموذج أفضل من بيع المعدات الرأسمالية مباشرةً، وما هي المخاطر التي قد تواجهها شركة سبارك مع توسع نطاق أعمالها؟
اخترنا نموذج الهيدروجين كخدمة (HaaS) بدلاً من بيع المعدات لثلاثة أسباب. أولها سهولة الدخول إلى السوق: إذ يتجنب العملاء المخاطر الأولية، ونتحمل نحن المسؤولية الفنية ومسؤولية الأداء. ثانيها الإيرادات المتكررة: توفر اتفاقيات الشراء طويلة الأجل تدفقًا نقديًا مستقرًا، ما يجذب المستثمرين. ثالثها التحسين المستمر: يتيح لنا التشغيل في الموقع تحسين الكفاءة وجودة الكربون باستخدام بيانات واقعية.
يواجه نظام سبارك بعض المخاطر. تتم إدارة الضغط على النفقات الرأسمالية الناتج عن التكاليف الأولية المرتفعة من خلال تمويل المشاريع والشراكات. ويتم تخفيف المسؤولية التشغيلية الناجمة عن ضمانات الأداء من خلال التكرار والصيانة الدقيقة. كما يتم تبسيط تعقيدات التوسع الناتجة عن العمليات الموزعة من خلال المراقبة عن بُعد والأتمتة.
لقد بُني جزء كبير من إطار سياسة الهيدروجين في الاتحاد الأوروبي حول الهيدروجين الأخضر المُنتَج بالتحليل الكهربائي. هل يدعم الإطار التنظيمي بنشاط مسارات إنتاج الهيدروجين القائمة على الميثان مثل مساركم، أم أنكم تعملون ضمن إطار لم يُصمَّم خصيصاً لكم؟
صُمم إطار سياسة الهيدروجين في الاتحاد الأوروبي، بما في ذلك توجيه الطاقة المتجددة (RED III) وقوانين الهيدروجين التفويضية، في الأساس للهيدروجين الأخضر المُنتَج بالتحليل الكهربائي. ولا تتناسب المسارات القائمة على الميثان، مثل مسارنا، تمامًا مع التعريفات الحالية التي تركز على مدخلات الكهرباء المتجددة. ومع ذلك، هناك تطوران مُشجعان.
الأول هو الهيدروجين المُستخلص من الميثان الحيوي. يعترف الاتحاد الأوروبي بالميثان الحيوي كوقود متجدد، لذا فإن عمليتنا التي تستخدم الميثان الحيوي تُصنّف على أنها "هيدروجين متجدد" بموجب توجيه الطاقة المتجددة الثالث (RED III). أما الثاني فهو احتجاز الكربون وتخزينه. بالنسبة لمواد التغذية من الغاز الأحفوري، يُطوّر الاتحاد الأوروبي موقفه بشأن الهيدروجين مع احتجاز الكربون وتخزينه. قد يُعترف قريبًا بمنتجنا الثانوي الكربوني الصلب، الذي يُمكن تخزينه بشكل دائم، كاستراتيجية فعّالة للحد من انبعاثات الكربون، على الرغم من أن المسار التنظيمي لا يزال غير واضح.
نتواصل بشكل فعّال مع واضعي السياسات وهيئات وضع المعايير، مثل CEN وبرنامج IEA Hydrogen TCP، لضمان تمثيل عادل لتقنية بلازما الميثان في اللوائح المستقبلية. وفي الوقت نفسه، نستخدم الأطر القائمة، مثل شهادة ISCC للميثان الحيوي، للتحقق من بصمتنا الكربونية.
تُساهم الصناعات الثقيلة بنحو خُمس انبعاثات ثاني أكسيد الكربون العالمية، ومع ذلك لا تزال القطاع الأبطأ في تحقيق خفض الانبعاثات الكربونية. برأيك، لماذا حظي هذا المجال باستثمارات واهتمام سياسي أقل مقارنةً بتوليد الطاقة أو النقل حتى الآن؟
يعود بطء عملية إزالة الكربون في الصناعات الثقيلة إلى ثلاثة تحديات هيكلية. أولها ارتفاع الطلب على الطاقة، إذ تتطلب صناعات مثل الصلب والأسمنت والزجاج درجات حرارة عالية للغاية تتراوح بين 1,000 و2,000 درجة مئوية، وهو ما يصعب تحقيقه على نطاق واسع باستخدام الكهرباء المتجددة أو الهيدروجين الأخضر. ثانيها الحوافز الاقتصادية، فعلى عكس توليد الطاقة، حيث أصبحت مصادر الطاقة المتجددة قادرة على المنافسة من حيث التكلفة، أو قطاع النقل، حيث تستفيد السيارات الكهربائية من الدعم الحكومي، تفتقر عملية إزالة الكربون في الصناعات إلى دعم سياسي قوي. فأسعار الكربون، مثل أسعار نظام الاتحاد الأوروبي لتجارة الانبعاثات التي تبلغ حوالي 80 يورو للطن، ليست مرتفعة بما يكفي لتبرير التحول من الوقود الأحفوري. ثالثها النضج التكنولوجي، حيث لا تزال العديد من حلول خفض الكربون، مثل إنتاج الصلب الأخضر عبر الهيدروجين المختزل المباشر واحتجاز الكربون في صناعة الأسمنت، في مراحل تجريبية، وتتطلب نفقات رأسمالية عالية وموثوقية غير مثبتة.
تراجع الاستثمار بسبب عدم ملاءمة نسبة المخاطرة إلى العائد. يواجه العاملون في القطاع الصناعي تكاليف أولية مرتفعة مع عوائد غير مؤكدة في ظل بيئة سياسية متقلبة. في شركة سبارك كلينتك، نعالج هذه المشكلة بالتركيز على حلول جاهزة للتطبيق، مثل استبدال الغاز الأحفوري بالهيدروجين في المواقد الحالية، والتي تتطلب الحد الأدنى من التغييرات في البنية التحتية وتوفر خفضًا فوريًا للانبعاثات.
لقد حققتم نجاحاً واضحاً في جمع التمويل حتى الآن. يسمع المستثمرون والمحللون العديد من العروض التقديمية المتعلقة بإزالة الكربون من الصناعة. ما الذي يميزكم برأيكم من حيث العوائد المحتملة مقارنةً بالحلول الأخرى؟
يسمع المستثمرون عروضًا لا حصر لها حول إزالة الكربون، لكن شركة سبارك كلينتك تتميز لثلاثة أسباب. أولها تنوع مصادر الإيرادات. فعلى عكس شركات الهيدروجين النقي، نحقق عائدًا من كلٍّ من الهيدروجين والكربون الأسود، مما يُنَوِّع مصادر الدخل ويُحسِّن هوامش الربح. منتجنا الكربوني ليس نفايات، بل هو منتج ثانوي عالي القيمة يشهد طلبًا متزايدًا في صناعات البطاريات والإطارات. ثانيًا، كفاءة الطاقة. استهلاكنا للكهرباء أقل بخمس مرات من التحليل الكهربائي، مما يُترجم إلى انخفاض تكاليف التشغيل، خاصة في المناطق ذات تكلفة الطاقة المرتفعة. وهذا يجعل الهيدروجين الذي نُنتجه منافسًا من حيث التكلفة حتى بدون دعم حكومي كبير. ثالثًا، قابلية التوسع والمرونة. يمكن نشر مفاعلاتنا المعيارية في مواقع المنشآت الصناعية، مما يُجنِّبنا تحديات النقل والتخزين التي تُصاحب إنتاج الهيدروجين المركزي. وهذا يُقلِّل تكاليف البنية التحتية ويُسرِّع من اعتماد المنتج.
بالإضافة إلى ذلك، يضمن نموذجنا "الهيدروجين كخدمة" توافق الحوافز. يدفع العملاء مقابل إنتاج الهيدروجين، وليس مقابل المعدات، مما يقلل من مخاطرهم ويضمن لنا إيرادات متكررة. مع استهدافنا لإطلاق أولى الوحدات التجارية في عام 2027، ووجود مجموعة من خطابات النوايا مع كبرى الشركات الصناعية، فإننا في وضع يؤهلنا لاقتناص ميزة الريادة في سوق مهيأة لنمو هائل.