توصل إطار عمل جديد من شركة شرودرز وصندوق التقاعد الحكومي في كاليفورنيا (CalPERS) إلى أن تدابير التكيف التي تمنع أكبر قدر من الضرر تُحقق للمستثمرين من القطاع الخاص أقل العوائد. وتُعد المباني المرنة وسلاسل التوريد ومرونة الشبكة الكهربائية من بين المجالات القليلة التي تُحقق نتائج جيدة في كلا الجانبين.
نشرت شركة شرودرز إطار عمل يُقيّم 102 نشاطًا للتكيف مع تغير المناخ بناءً على الخسائر المادية التي يمنعها كل نشاط. ثم تقارن هذه التقييمات بالعوائد التي حققها المستثمرون في القطاعات ذات الصلة. وقد طوّرت الشركة الجانب العملي من هذا الإطار بالتعاون مع صندوق التقاعد العام الأمريكي (CalPERS)، وهو أكبر صندوق تقاعد عام في الولايات المتحدة.
يقدم تقرير "ضرورة التكيف والمرونة " للمستثمرين خريطة توضح نقاط التقاء الأثر والربح، ويخلص إلى أن هذه النقاط نادراً ما تلتقي. وتعتمد التدابير التي تمنع أكبر قدر من الضرر في الغالب على الأموال العامة، بينما تأتي أعلى العوائد من الأنشطة التي تقع في منتصف تصنيف الأثر.
كيف يقيس الإطار التأثير
المقياس الأساسي هو نسبة التكلفة إلى الفائدة للخسائر المتجنبة. وهي تقسم القيمة الحالية للخسائر التي يمنعها نشاط ما على القيمة الحالية لتكاليفه. بمعنى آخر، تقيس هذه النسبة ما لم يحدث: المستودع الذي غمرته المياه، أو فشل المحصول، أو المستشفى الذي اكتظت به المستشفيات في موجة حر شديدة.
بناءً على ذلك، فإن 95 نشاطًا من أصل 102 نشاطًا تتجنب خسائر تفوق تكلفتها. يبلغ الوسيط 3.1 ضعف، والمتوسط الحسابي 3.8 ضعف، ضمن نطاق يتراوح بين 0.6 ضعف و11.8 ضعف. جميع الأنشطة السبعة التي تقل قيمتها عن 1.0 ضعف هي أدوات رقمية أو تمكينية، وتتحقق قيمتها بشكل غير مباشر من خلال تدخلات أخرى.
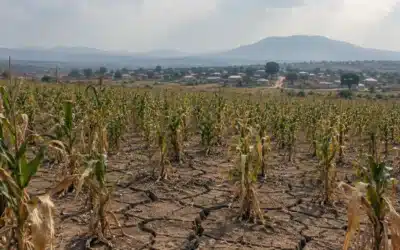
يتناول التقرير الريّ المتطور كمثال. وعلى نطاق تمثيلي، يُقدّر التقرير خسائر المحاصيل المتجنبة بعد الخصم بـ 34.2 مليون دولار أمريكي مقابل تكاليف مُخفّضة بـ 14.8 مليون دولار أمريكي. وهذا يُعطي نسبة 2.3 ضعف.
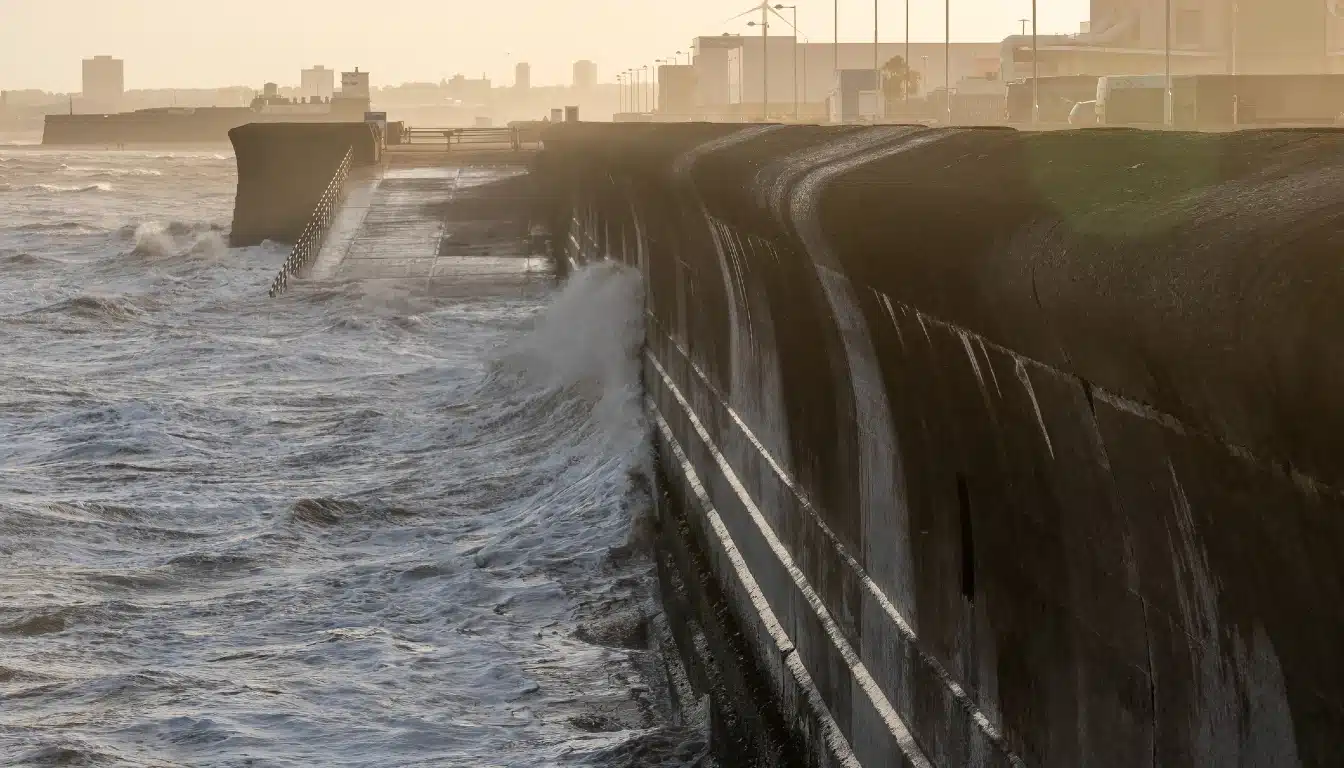
تُطبّق شركة شرودرز معدل خصم ثابتًا بنسبة 10% على جميع الأنشطة، لذا تُعتبر الأرقام متحفظة بالنسبة للأصول طويلة الأجل. ويُحقق مثال جدار البحر الذي قدمته الشركة عائدًا قدره 10.3 أضعاف وفقًا للنموذج. أما عند تطبيق معدل خصم اجتماعي بنسبة 3%، مع نمو الخسائر بنسبة 4% سنويًا، فيُحقق جدار البحر نفسه عائدًا قدره 51.3 ضعفًا.
الأنشطة ذات التأثير الأكبر
تتصدر التدخلات المباشرة وأنظمة الإنذار المبكر التصنيف. ويأتي تخطيط الإخلاء والبنية التحتية في صدارة القائمة بنسبة 11.8 ضعف، يليهما البناء المقاوم للعواصف بنسبة 10.9 ضعف. وتسجل أنظمة الإنذار المبكر والجدران البحرية نسبة 10.3 ضعف، بينما تصل أنظمة الإنذار الصحي من الحرارة إلى 9.7 ضعف.
تُكمل مواد البناء المقاومة لتغير المناخ (9.5 أضعاف)، وأنظمة الاستجابة للطوارئ (9.2 أضعاف)، وإنشاء الطرق المقاومة لتغير المناخ (8.5 أضعاف) المستوى الأعلى. أما الأنشطة التي تستهدف خطراً واحداً فتسجل متوسط 3.6 أضعاف، مقابل 2.2 ضعف للأنشطة التي تستهدف مخاطر متعددة.
تشير التأثيرات والعوائد إلى اتجاهات مختلفة
يُصنّف التقرير كل نشاط ضمن أقرب قطاع استثماري له، ويُطبّق نطاق العائد المُلاحظ لهذا القطاع. وتتصدر تحليلات المناخ والبرمجيات القائمة بنسبة تتراوح بين 17% و23%. تليها تقنيات مكافحة حرائق الغابات بنسبة تتراوح بين 16% و20%، ثم الزراعة المقاومة لتغير المناخ بنسبة تتراوح بين 15% و20%.
تتراوح حصة مرونة الشبكة وتخزين الطاقة بين 10% و25%، بينما تتراوح حصة سندات الكوارث والأوراق المالية المرتبطة بالتأمين بين 11% و20%. أما منصات سلاسل التوريد والخدمات اللوجستية فتتراوح حصتها بين 13% و17%. في المقابل، تتجمع حصص الحماية من الفيضانات والمناطق الساحلية، ومقاومة الحرارة، والأصول القائمة على الطبيعة بين 8% و12%.
يكتب المؤلفون: "لا توجد علاقة منهجية بين نسبة التكلفة إلى العائد بعد تجنب الخسائر والعائد المتوقع للمستثمر". وتقع العديد من الأنشطة ذات العائد الأعلى، مثل تحليلات المناخ وسندات الكوارث، في منتصف نطاق توزيع التأثير.
تتضح الفجوة بشكل جليّ في أعلى قائمة التأثيرات. إذ تحتل خطط الإخلاء وأنظمة الإنذار المبكر وأنظمة الإنذار الصحي من الحرارة مراكز متقدمة ضمن الخمسة الأوائل. ويصنفها التقرير ضمن الخدمات العامة التي لا تملك نموذجًا مباشرًا للإيرادات. أما الجدران البحرية، التي تقع أيضًا ضمن الخمسة الأوائل، فتقع ضمن نطاق حماية الفيضانات والسواحل الذي يتراوح بين 8% و12%، وهو من أدنى النطاقات في الجدول.
يربط الملخص التنفيذي الفجوة بالسياسات. "من اللافت للنظر أن العلاقة بين القيمة الاجتماعية (المنفعة) للأنشطة الـ 102 التي تم فحصها وعوائد الاستثمار التي حققتها ضعيفة؛ إذ لم تدعم حوافز السياسات عوائد جذابة في المجالات الأكثر فائدة."
حيث يلتقي الأثر والعائد
حققت بعض الأنشطة نتائج جيدة في كلا الجانبين. وجاءت الإنشاءات المقاومة للعواصف ومواد البناء المرنة في المرتبتين الثانية والسادسة على التوالي من حيث تجنب الخسائر. ويصنف التقرير مرونة المباني ضمن نطاق عائد يتراوح بين 8% و14%.
تُعدّ أنظمة التحكم في مناخ المستودعات (بعائد 6.8x) وسلاسل التوريد المقاومة لتغير المناخ (بعائد 6.6x) من بين أفضل 20 قطاعًا. وتُسجّل منصات سلاسل التوريد والخدمات اللوجستية أحد أعلى معدلات العائد في التقرير. وبالمثل، تُسجّل الشبكات الصغيرة والطاقة الموزعة عائدًا قدره 5.8x، ضمن قطاع مرونة الشبكة الذي يصل عائده إلى 25%.
كما يُشير التقرير إلى 27 نشاطاً ذا فائدة مزدوجة، تُساهم في خفض الانبعاثات وتقليل الخسائر. يُحقق كل نشاط منها نسبة ربح 5 أضعاف، ويتجنب انبعاث أكثر من 50 طناً من مكافئ ثاني أكسيد الكربون لكل مليون دولار أمريكي مُستثمر. وتتركز هذه الأنشطة في مجالات الحلول القائمة على الطبيعة، والخدمات الرقمية وخدمات البيانات، والزراعة الدقيقة، والبنية التحتية المقاومة لتغير المناخ.
ويخلص التقرير إلى أن "المستثمرين الذين يسعون إلى تحقيق عوائد أعلى من السوق سيركزون على فئات التكنولوجيا والابتكار المالي، والتي تتميز بنمو قوي في السوق ونماذج أعمال قابلة للتوسع".
الفجوة التي لا تزال الأموال العامة تسدها
في المقابل، توجد أنشطة ذات قيمة اجتماعية عالية ولا تعتمد على نموذج ربحي. وتشمل هذه الأنشطة التكيف المجتمعي ودمج المعارف المحلية. ويشير التقرير إلى أن هذا "تذكير بأن اتباع نهج تجاري بحت في التكيف سيترك ثغرات خطيرة".
لا يزال رأس المال الخاص محدودًا. وتشير أرقام مبادرة سياسات المناخ، الواردة في التقرير، إلى أن التمويل الخاص المُتتبع للتكيف يبلغ حوالي 4.7 مليار دولار أمريكي سنويًا. ويذكر تقرير فجوة التكيف لعام 2025 الصادر عن برنامج الأمم المتحدة للبيئة أن السياسات الموجهة والتمويل المختلط يمكن أن يرفعا هذا الرقم إلى حوالي 50 مليار دولار أمريكي.
قال نيلسون دا كونسيساو، مدير الاستثمارات المستدامة في كالبرز: "إن الحاجة إلى بناء القدرة على الصمود واضحة ومتزايدة. ليست كل حلول التكيف قابلة للاستثمار لأسباب تجارية بحتة اليوم؛ ومع ذلك، فإن الإطار الذي طورته شركة شرودرز يمنح مالكي الأصول والمستثمرين طريقة عملية لتقييم الاستثمارات ومقارنتها وتحديد أولوياتها".
ما يعنيه ذلك بالنسبة للمحافظ الاستثمارية المدرجة
طبّقت شركة شرودرز هذا الإطار على 2,476 شركة مُدرجة في مؤشر MSCI ACWI. لم تُسجّل سوى 268 شركة، أي ما يُعادل 11%، أي نتيجة. وتتصدر مجموعة صغيرة من شركات التكييف والتهوية والمياه والهندسة القائمة، بما في ذلك جونسون كونترولز، وكاريير، ودايكن، وزايليم، وجاكوبس.
نظراً لأن هذه الشركات ذات رأس مال كبير وسيولة عالية، يمكن للمستثمرين زيادة استثماراتهم بتكلفة منخفضة. عند هامش خطأ تتبع يبلغ حوالي 9 نقاط أساسية، يرتفع وزن حلول التكيف من حوالي 3% إلى 12%. بعد ذلك، يجب أن تأتي الاستثمارات من الشركات الصغيرة أو الأسهم الخاصة أو البنية التحتية.
يتوخى المؤلفون الحذر بشأن العوائد، إذ لم يجدوا "أدلة موثقة جيداً على وجود 'عائد تكيفي' مستدام". ويعتبرون التكيف مؤشراً على جودة الشركة، وهو ما قد لا تُسعّره الأسواق بعد.
مقارنة الإطار
نشرت بنوك أخرى أبحاثاً حول التكيف. وحددت أبحاث غولدمان ساكس في سبتمبر 2025 المجالات التي تتوقع فيها انتعاشاً في الاستثمار لدى الشركات والأسر والحكومات. وفي أبريل 2025، نشرت شركة جي بي مورغان لإدارة الأصول ورقة بحثية حول مشاركة المستثمرين، مشيرةً إلى متوسط نسبة فائدة إلى تكلفة تبلغ 4:1 للتكيف.
تتجاوز شركة شرودرز ذلك في جانب واحد، إذ تُقيّم كل نشاط على أساس مشترك لتجنب الخسائر، ثم تختبر كل نشاط مقابل عوائد القطاع ومدى انكشافه على السوق المدرجة. وقد قامت شركات الاستشارات الإدارية بتقييم حجم السوق بشكل منفصل. وتتوقع مجموعة بوسطن الاستشارية أن يتراوح الطلب السنوي بين 0.5 تريليون دولار أمريكي و1.3 تريليون دولار أمريكي بحلول عام 2030.
"لطالما نظر المستثمرون إلى الآثار المادية لتغير المناخ باعتبارها في المقام الأول خطراً على محافظهم الاستثمارية، ولكن هناك جانب آخر لهذه المعادلة"، هذا ما قالته مارينا سيفيرينوفسكي، رئيسة قسم الاستدامة في أمريكا الشمالية لدى شركة شرودرز. وأضافت: "أصبح التكيف مع تغير المناخ بشكل متزايد اعتباراً اقتصادياً واستثمارياً قائماً بذاته".
الخسائر التي لا تحدث
تكمن قيمة هذا الإطار في إتاحة رؤية واضحة للأضرار التي تم تجنبها لأسواق رأس المال. فالمباني المقاومة للعواصف، وسلاسل التوريد المرنة، والشبكات المعززة، توفر بالفعل أثراً إيجابياً وعائداً مجزياً. أما بالنسبة لمسارات الإخلاء والإنذار المبكر، فإن الخسائر التي تمنعها لا تزال تعتمد على الميزانيات العامة.